【本記事の執筆について】 本記事はドバイ土地局(DLD)およびRERA(不動産規制庁)の正規ライセンスを取得したBITEX TRUST REAL ESTATE L.L.C(RERA登録番号:1575622)が執筆しています。すべての情報は公式データと規制に基づいており、投資家の皆様がゴールデンビザの条件・費用・手続きを正しく理解した上で申請を検討していただくための実践的なガイドを提供します。
最終更新:2026年9月9日
ゴールデンビザとは|通常の居住ビザ・投資家ビザとの違い
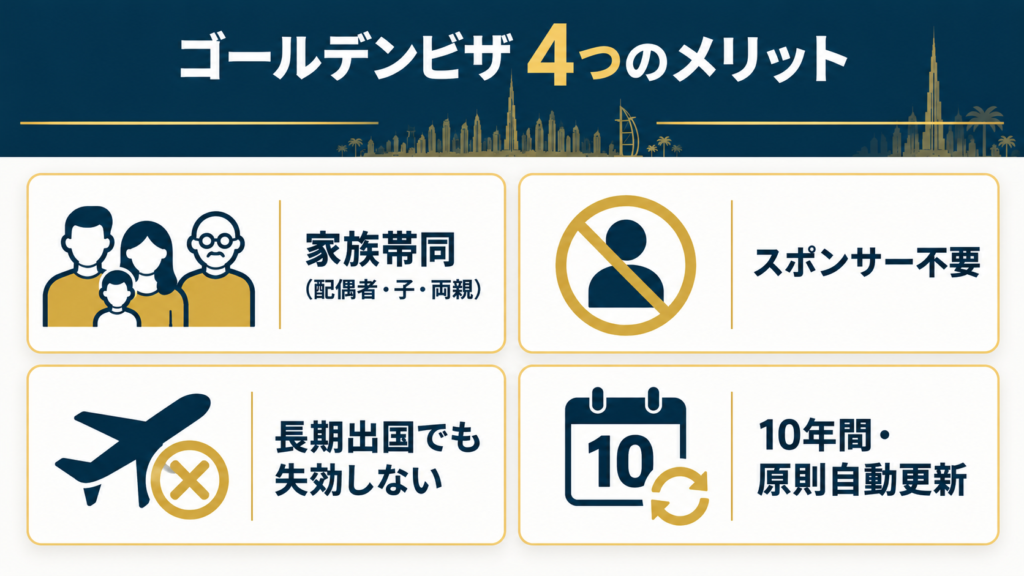
1-1 スポンサー不要・長期出国でも失効しない長期居住ビザ
ゴールデンビザは、UAEが投資家・専門人材向けに用意している長期居住ビザ制度です。通常の居住ビザとの最大の違いは2点あります。
1点目は、雇用主や現地の保証人(スポンサー)を必要としない点です(*5)。
2点目は、通常の居住ビザが6か月以上の国外滞在で失効するのに対し、ゴールデンビザは長期間UAE国外に滞在してもビザ自体が失効しない点です(*1)。
この2つの特徴により、日本に拠点を置きながらドバイに資産を持つ投資家にとって、実務上の自由度が大きく高まります。
1-2 投資家ビザ(2年)との違い
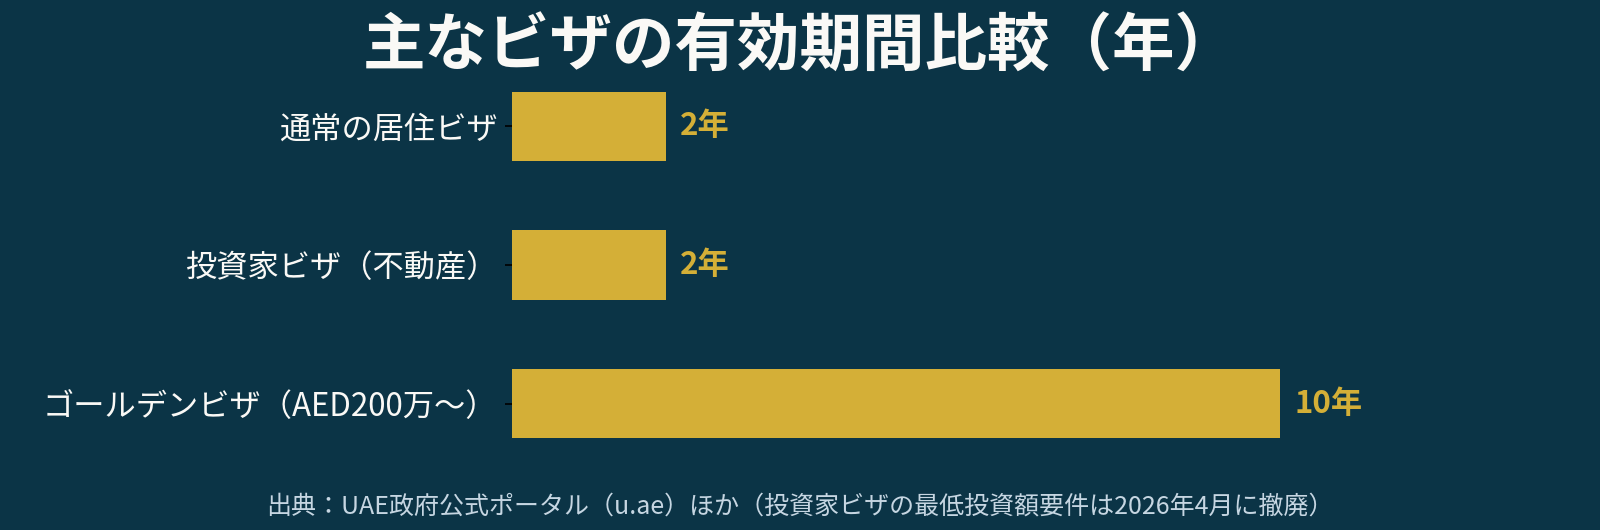
投資家ビザ(2年)は2026年4月の制度変更により、単独名義であれば最低投資額の要件自体が撤廃されています。共同名義で取得する場合のみ、1人あたりAED40万以上の持分が必要です(*7)。
本章で扱うゴールデンビザは、これとは別の、より投資額の大きい・有効期間の長い制度です。不動産投資でゴールデンビザを取得するには、AED200万以上の投資が必要になりますが、その分、有効期間は2年ではなく10年となり、更新も原則自動更新の扱いになります(*2)。
両者は排他的な制度ではなく、投資額に応じて選択する制度と理解しておくとよいでしょう。
1-3 参考|不動産投資以外の主な取得ルート
ゴールデンビザには不動産投資以外にも複数の取得ルートがあります。
代表的なものとして、預金・投資ファンドへの出資等でAED200万以上を投資する「公開投資家ルート」、UAE国内で一定規模以上の事業を営む「起業家ルート」、特定分野で高い専門性を持つ人材を対象とする「専門人材・科学者・イノベータールート」などがあります。
有効期間や更新条件はルートによって異なり、たとえば連邦の不動産投資ルート(DLD経由とは別の枠組み)は5年間とされる一方、DLD認定のAED200万不動産投資ルートは10年間です。
本記事では、Bitexが専門とする不動産投資によるルートに絞って解説します。
お手持ちの物件でゴールデンビザの条件を満たせるか、確認しませんか
複数物件の合算評価やローン付き物件の扱いなど、個別のケースについて無料でご相談いただけます。
友だち追加のみで、ご相談は無料です。
1-4 発行実績の推移|UAE全体で急増している長期居住ビザ
ゴールデンビザ制度全体(不動産投資ルート以外も含むUAE全ルート合算)の発行実績は、近年急速に増加しています。2021年の約47,150件から、2023年には約158,000件に達し、2025年末時点では26万6,625件〜30万9,285件程度に達する見込みとされています(*13)。なお、このうち不動産投資ルート単独の内訳は公表されていないため、「不動産投資での取得者が具体的に何件か」までは分かりません。あくまで制度全体の規模感として捉えてください。
1-5 ゴールデンビザ=税務上の居住者、ではないという誤解に注意
ゴールデンビザを取得すると、日本の税務上も自動的に「非居住者」として扱われると誤解されがちですが、これは正確ではありません。ゴールデンビザはあくまで居住資格であり、UAEの税務上の居住者(Tax Resident)資格とは別のステータスです(*14)。
UAEの税務上の居住者と認定されるには、次の3つのテストのいずれかを満たす必要があります。1つ目は12か月間にUAEへ183日以上滞在する基準、2つ目は12か月間に90日以上滞在し、かつ有効な居住許可(ゴールデンビザを含む)に加えてUAE国内に不動産や事業・雇用のいずれかを有する基準、3つ目はUAEに主たる住所を置き、個人的・経済的な結びつきの中心がUAEにあると認められる「生活の中心地」基準です(*14)。ゴールデンビザの保有は2つ目の基準を満たす際の補助的な要素にはなりますが、それだけでは税務上の居住者と認定されません。日本側の非居住者判定(1年以上の海外居住の実態等)とあわせて、実際の滞在日数や生活実態が問われる点は変わらないため、税務上の取り扱いについては個別に顧問税理士へ確認することをおすすめします。
不動産投資でゴールデンビザを取得する条件
2-1 AED200万の基準は「購入価格」ではなく「DLD認定評価額」
不動産投資ルートでゴールデンビザを取得するための基本要件は、DLD(ドバイ土地局)が認定する評価額でAED200万(約8,200万円)以上の不動産を保有していることです。
ここで注意したいのは、この基準が「購入価格」ではなく「DLD認定評価額」で判定される点です。市況によっては購入価格と評価額に差が生じることがあるため、境界線付近の投資額を検討している場合は、事前にDLD認定の評価額を確認しておくことをおすすめします。
エリア別の価格帯や評価額の目安は「ドバイ不動産価格の推移と価格変動サイクルを徹底分析」、購入手続き全体の流れは「ドバイのマンション購入ガイド」で解説しています。
2-2 2026年の変更点|住宅ローン付き物件・オフプラン物件・複数物件の合算も対象に
2026年の制度改定で、対象となる物件の範囲が広がりました。従来は現金一括購入の完成済み物件が中心的な想定でしたが、現在は住宅ローンが残っている物件、建設中のオフプラン(未完成段階で購入する物件)物件のいずれも、DLD認定評価額がAED200万に達していれば対象になります(*3)。
住宅ローン付き物件の場合は、融資銀行から「異議なし証明書(NOC)」を取得する必要があり、GDRFA(一般居住外国人局)が当該物件に先取特権を設定する扱いになります。
さらに、単独で1件の物件がAED200万に達していなくても、複数の物件の合計評価額がAED200万以上であれば要件を満たせるようになりました。これにより、中価格帯の物件を複数保有している投資家にとっても、ゴールデンビザ取得の選択肢が広がっています。
申請の流れ|6つのステップ
3-1 適格性確認から申請提出まで
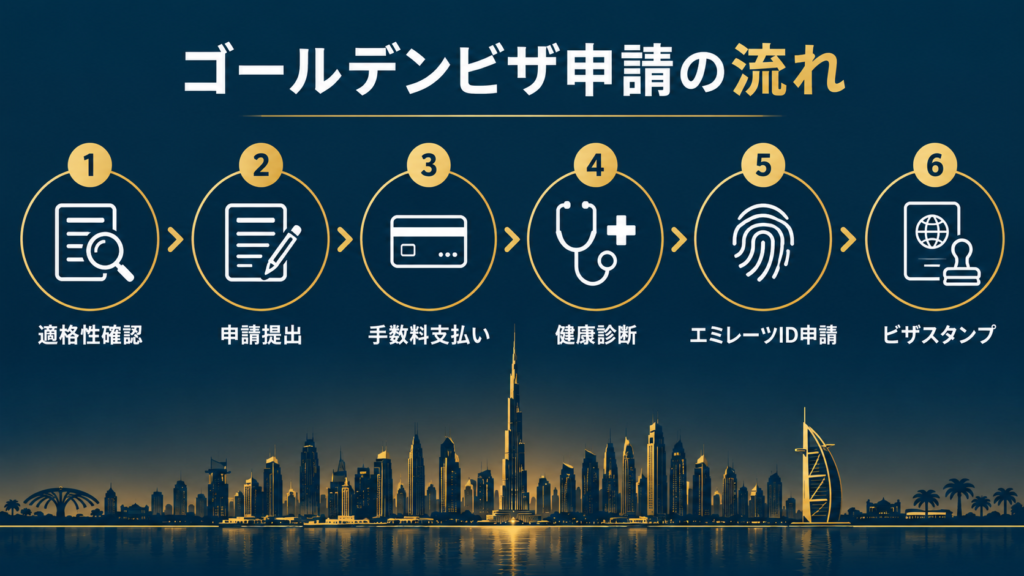
DLD経由でのゴールデンビザ申請は、おおむね次の6ステップで進みます。
まず、Dubai RESTアプリ等で対象物件の評価額がAED200万基準を満たしているかを確認し、DLDのサービスセンターへの訪問、またはオンラインでの申請提出を行います。
この段階で、登記簿謄本(またはオフプラン物件の場合はOqood証明書)、有効期限6か月以上のパスポート、パスポート写真、UAE健康保険証、3〜6か月分の銀行残高証明書などの書類を揃えておく必要があります。
3-2 健康診断からビザスタンプまで
申請提出後、費用の支払いと書類確認を経て、DHA(ドバイ健康局)認定の医療機関で健康診断(血液検査・胸部X線・一般身体検査)を受けます。
並行してICP(連邦身分証明・国籍・税関・港湾保安庁)での生体認証登録(指紋・写真)を行い、エミレーツIDを申請します。
最後にパスポートへのビザスタンプが行われ、手続きが完了します。
全体の審査期間の目安は2〜4週間で、書類の名前表記の不一致や、オフプラン物件でのOqood未登録、健康保険未加入などが遅延の主な原因とされています。
費用の目安
4-1 費用内訳|合計AED6,720〜7,120程度
ゴールデンビザ取得にかかる費用の内訳は、おおむね次のようになります。
| 項目 | 金額の目安(AED) |
|---|---|
| DLD指名手数料 | 4,000 |
| ICA/入国許可料 | 1,150 |
| 健康診断 | 500 |
| エミレーツID | 370 |
| 健康保険 | 約700 |
| ビザスタンプ | 約100 |
| 合計目安 | 約6,720〜7,120 |
出典:Real Estate Club Dubai「Golden Visa Through DLD: Step-by-Step Process 2026」(政府機関への公式費用の目安。エージェント手数料等は別途)
4-2 プレミアム処理を使えばさらに短縮も可能
通常の審査期間(2〜4週間)を急ぎたい場合、AED1,000〜2,000程度の追加費用でプレミアム処理を利用でき、10営業日以内での完了を見込めるケースもあります(*4)。
物件の引き渡し時期やUAEでの滞在計画に合わせて、通常処理とプレミアム処理のどちらを選ぶか検討するとよいでしょう。
なお、上記の内訳は政府機関に支払う公式費用の目安であり、代理申請を依頼する場合はエージェント・法律事務所への手数料が別途発生します。
ご自身で書類を準備してDLDサービスセンターに直接申請することも可能ですが、初めての申請で書類不備による遅延を避けたい場合は、現地エージェントのサポートを受けることも選択肢の一つです。
家族帯同とビザ保有のメリット
5-1 配偶者・子ども・両親までスポンサー可能
ゴールデンビザの大きなメリットの一つが、家族帯同の柔軟さです。配偶者や年齢制限のない子どもに加えて、両親についても、通常の居住ビザで求められる給与・預金要件なしにスポンサーできます(*6)。
家族全員が主申請者と同じ10年間の有効期間で居住権を得られる点は、移住や長期滞在を視野に入れている投資家にとって大きな利点です。
費用面でのイメージをつかむために簡単な試算をすると、前項の1人あたり費用(AED6,720〜7,120程度)をもとに、本人・配偶者・子ども2人の合計4人家族で申請した場合、合計でAED26,880〜28,480程度(約110万〜117万円)が目安になります。人数が増えるほど1人あたりの相対的な負担は小さくなる一方、健康診断や書類準備の手間は人数分発生する点は踏まえておく必要があります。
5-2 10年間有効・原則自動更新・長期出国でも失効しない
前述の通り、不動産投資(DLDのAED200万ルート)によるゴールデンビザは10年間有効で、原則として自動更新の対象です(*2)。
また、通常の居住ビザのような6か月出国での失効ルールがないため、日本に生活の拠点を置きながら資産保有を続ける投資家にとって、ビザ管理の負担が大幅に軽減されます。
▼将来的な移住や長期滞在まで見据えている方はこちらもあわせてご覧ください。

更新手続き
6-1 更新は「資格の再審査」ではなく「行政的な再確認」
ゴールデンビザの更新は、新規取得時のような資格の全面的な再審査ではなく、対象資産の保有状況や書類の有効性を確認する行政的な手続きという位置づけです(*6)。
具体的には、対象不動産の保有継続確認、医学適性検査の再実施、エミレーツIDの更新が必要になります。
ICPの許可手数料はAED1,250程度からで、医学検査・エミレーツID関連の費用は別途発生します。ビザの有効期限が切れる2〜3か月前を目安に、更新手続きを開始することが推奨されています。
6-2 対象不動産を売却したらビザはどうなるか
ビザ有効期間中に対象不動産を売却したい場合、原則として自動的にビザが失効するわけではありませんが、事前の手続きが必要です(*12)。
売却後もビザを維持するには、他に保有する不動産の評価額が引き続きAED200万以上(10年ビザの場合)であることをDLDの評価証明で示す必要があります。この基準を満たせない場合は、売却手続きに先立ってビザ自体をキャンセルする必要があるとされています。売却を検討する際は、必ず事前にこの点を確認し、タイトルディード(不動産の権利証)とビザの紐づけが売却の妨げにならないよう準備しておくことが重要です。
参考|海外の主要ゴールデンビザ制度との比較
「ゴールデンビザ」は世界各国が投資家向けに設けている長期居住ビザの総称で、近年、欧州の主要な制度が相次いで不動産投資ルートを縮小・廃止しています。UAEの制度を検討する際の比較材料として、主要国の状況を整理します。
| 国・地域 | 不動産投資ルートの現状(2026年時点) |
|---|---|
| UAE(ドバイ) | 健在。AED200万(約8,200万円)以上で10年間有効(*2) |
| ポルトガル | 2023年10月に不動産ルートを廃止。現在はファンド投資(50万ユーロ〜)等に限定(*8) |
| スペイン | 制度自体を2025年4月3日に廃止(不動産投資50万ユーロ以上が要件だった)(*9) |
| ギリシャ | 健在。地域により25万〜80万ユーロ(アテネ等の主要都市は80万ユーロ)(*10) |
※各国の制度は改定が頻繁なため、実際の申請時は必ず最新の公式情報をご確認ください。
欧州の主要国が住宅価格高騰への対策として不動産投資ルートを相次いで縮小・廃止する一方、UAEは不動産投資を軸とした制度を維持しています。ドバイの長期居住者向けビザ(ゴールデンビザを含む)の発給数は、GDRFA(ドバイ首長国居住・外国人事務総局)の発表によると2021年の47,150件から2022年に79,617件、2023年には158,000件まで拡大しており、制度の利用が急速に広がっていることがうかがえます(*11)。
ゴールデンビザ取得を検討する際の結論
ここまでの内容を踏まえると、不動産投資でゴールデンビザの取得を検討する際に押さえておきたいポイントは、次の5点に集約されます。
- 判定基準は「購入価格」ではなく「DLD認定評価額」であること
- 2026年の制度改定により、住宅ローン付き物件・オフプラン物件・複数物件の合算でも要件を満たせるようになったこと
- 申請は6ステップで進み、審査期間の目安は2〜4週間であること
- 取得費用の目安はAED6,720〜7,120程度で、急ぐ場合はプレミアム処理も選択できること
- 配偶者・子ども・両親までスポンサーでき、10年間有効・原則自動更新・長期出国でも失効しないこと
ゴールデンビザは「投資額の大きさ」そのものよりも、「DLD認定評価額の基準を満たしているか」「必要書類を過不足なく揃えられるか」で申請のスムーズさが大きく変わります。
物件購入の段階から、ゴールデンビザの取得を見据えた評価額の確認・書類準備を進めておくことをおすすめします。
費用や家族帯同の範囲、もう少し詳しく知りたい方へ
申請費用の総額や、ご家族の帯同範囲について、個別の状況に応じたご相談を無料で承っています。
友だち追加のみで、ご相談は無料です。
FAQ|ゴールデンビザについてよくある質問
- QAED200万の基準は、物件の購入価格で判定されますか?
- A
いいえ。判定基準は購入価格ではなく、DLD(ドバイ土地局)が認定する評価額です。市況によって購入価格と評価額に差が生じる場合があるため、境界線付近では事前確認をおすすめします。
DLD認定評価額は、物件の市場実勢や築年数、エリアの相場動向を反映して算出されるため、購入契約時の価格と完全に一致するとは限りません。特に市況が変動している局面では、両者に数%程度の差が生じることがあります。
AED200万に近い価格帯で購入を検討している場合は、契約前にDLDの評価額を確認するか、余裕を持って基準額を上回る物件を選ぶことで、後になって申請資格を満たさないという事態を避けやすくなります。
- Q住宅ローンが残っている物件でもゴールデンビザを申請できますか?
- A
可能です。2026年の制度改定により、住宅ローン付き物件もDLD認定評価額がAED200万に達していれば対象になりました。融資銀行からの異議なし証明書(NOC)の取得が必要です。
以前は住宅ローンが残っている物件は対象外とされていましたが、2026年の制度改定でこの制限が緩和され、融資が残っていてもDLD認定評価額がAED200万に達していれば申請できるようになりました。
ただし、融資銀行からのNOC(No Objection Certificate、異議なし証明書)の取得が必須であり、この手続きには一定の日数がかかります。ローン残高がある物件でゴールデンビザ申請を検討する場合は、早めに融資銀行へ相談することをおすすめします。
- Q複数の物件を合算してAED200万の基準を満たすことはできますか?
- A
できます。単独の物件がAED200万に達していなくても、複数物件の合計評価額がAED200万以上であれば要件を満たせます。
この合算ルールにより、単独では基準額に届かない複数の小規模物件を保有している投資家でも、申請の道が開かれています。
ただし、合算の対象となる物件はすべて申請者本人の名義であることが前提となるため、共同名義の物件が含まれる場合は持分計算の扱いを事前にDLDまたは専門家に確認することをおすすめします。
- Q申請から取得までどのくらいの期間がかかりますか?
- A
通常処理で2〜4週間程度が目安です。プレミアム処理(追加費用AED1,000〜2,000程度)を利用すれば10営業日以内での完了を見込めるケースもあります。
処理期間は申請時期の混雑状況や、提出書類の不備の有無によっても変動します。書類に不備があると審査が差し戻され、想定より時間がかかるケースも珍しくありません。
余裕を持ったスケジュールを組みたい場合は、通常処理を前提に1〜2か月程度を見込んでおくと安心です。プレミアム処理は追加費用がかかりますが、渡航や契約のタイミングに合わせて急ぎたい場合の選択肢になります。
- Q家族も一緒にビザを取得できますか?
- A
できます。配偶者・年齢制限のない子ども・両親まで、通常の給与・預金要件なしにスポンサーでき、主申請者と同じ10年間の有効期間が適用されます。
通常の就労ビザで家族を呼び寄せる場合に求められる最低給与要件などがゴールデンビザにはなく、投資家本人の資格のみで配偶者・子ども・両親までスポンサーできる点が大きな特徴です。
家族分のビザ申請には、それぞれ追加の申請料・医学適性検査費用がかかるため、家族全員分の費用も含めた資金計画を事前に立てておくことをおすすめします。
- Q更新の際に再度資格審査を受ける必要がありますか?
- A
新規取得時のような全面的な資格審査ではなく、対象資産の保有継続確認・医学適性検査・エミレーツID更新といった行政的な再確認が中心です。有効期限の2〜3か月前からの手続き開始が推奨されています。
更新時に確認されるのは、主に対象資産(不動産)を申請時から継続して保有しているかという点です。有効期間中に売却してしまった場合は、更新時に別の対象資産を用意する必要があります。
医学適性検査やエミレーツIDの更新は、UAEに居住する外国人共通の行政手続きであり、ゴールデンビザ特有のものではありません。有効期限が近づいたら余裕を持って手続きを開始することをおすすめします。
まとめ|「投資額」だけでなく「評価額」で判断する
ドバイ不動産投資でゴールデンビザの取得を目指す際に押さえておきたいポイントは、次の5点です。
- 判定基準はDLD認定評価額であり、購入価格そのものではないこと
- 2026年の改定で住宅ローン付き物件・オフプラン物件・複数物件合算も対象になったこと
- 申請は6ステップ、審査期間の目安は2〜4週間であること
- 取得費用の目安はAED6,720〜7,120程度であること
- 家族帯同がしやすく、10年間有効・長期出国でも失効しない制度であること
ゴールデンビザは、不動産投資そのものの収益性とは別の観点から、投資家にとって大きな付加価値となる制度です。物件選びの段階から評価額の見込みを確認し、書類準備を計画的に進めることが、スムーズな取得につながります。
次に読むなら:失敗しないドバイ不動産エージェントの選び方|日本人が陥りやすい7つの落とし穴
※本記事は情報提供を目的としたものであり、投資助言・ビザ取得の保証を目的とするものではありません。ビザの要件・費用は変更される可能性があるため、申請前に最新の公式情報をご確認ください。掲載データは2026年9月時点の情報に基づいています。
出典一覧
- UAE政府公式ポータル(u.ae)「Golden visa」
- Ancova Associates「UAE Golden Visa Validity & Renewal 2026: 5 vs 10 Years」
- Ancova Associates「UAE Golden Visa Requirements 2026: Eligibility & Thresholds」
- Real Estate Club Dubai「Golden Visa Through DLD: Step-by-Step Process 2026」
- Deel「10 Benefits of the UAE Golden Visa」
- Ancova Associates「UAE Golden Visa Validity & Renewal 2026」
- Gulf News「Dubai scraps minimum property value for solo investor visas」(2026年4月29日)
- Global Citizen Solutions「Is the Portugal Golden Visa Ending? Not Exactly」
- KPMG「GMS Flash Alert 2025-008」(スペインGolden Visa制度廃止に関する解説)
- Astons「Greece Golden Visa: Residency by Investment」
- Gulf News「158,000 golden visas issued in Dubai in 2023」
- Gulf News「UAE Golden Visa: Investors have some planning to do before selling visa-linked property」
- CoinLaw「Golden Visa Statistics 2026: Where the Wealth Flows」
- On Demand International「Does the UAE Golden Visa Make You a Tax Resident?」