【本記事の執筆について】 本記事はドバイ土地局(DLD)およびRERA(不動産規制庁)の正規ライセンスを取得したBITEX TRUST REAL ESTATE L.L.C(RERA登録番号:1575622)が執筆しています。すべての情報は公式データと規制に基づいており、投資家の皆様が最新の市場動向を正しく理解した上で投資判断を行うための実践的なガイドを提供します。
最終更新:2026年9月9日
ドバイ不動産市場を数字で見る全体像|記録更新が続く取引額と取引件数
1-1 2026年第1四半期は前年比31%増、取引件数も過去最高水準
ドバイ土地局(DLD)が公表した2026年第1四半期の公式統計によると、不動産取引額は前年同期比31%増のAED252億(約1兆80億円)、取引件数は60,303件(前年同期比6%増)でした(*1)。このうち投資家による取引は57,744件、投資額はAED173億(約6,920億円)で前年比22%の伸びとなっています。
海外投資家による取引額はAED148.35億(約5,934億円)で前年比26%増、件数は48,445件(11%増)と、取引全体の8割前後を海外投資家が占める構造が続いています。
高額物件(ラグジュアリー区分)への投資額もAED87.71億(約3,508億円)に達し、前年比26%の伸びを示しました(*1)。
1-2 上半期通期では2つの調査で取引額に差、いずれも高水準は共通
2026年上半期(1〜6月)の集計は、調査元によって数値に幅があります。現地紙Khaleej Timesが報じた集計ではAED286.43億(約1兆1,457億円)・79,229件、1日平均433件・約AED1.57億の取引が成立した計算になります(*2)。一方、市場調査会社の集計ではAED291.7億・87,800件、うちオフプラン物件が取引全体の71%を占めたと報告されています(*3)。
| 指標 | Khaleej Times集計 | 市場調査会社集計 |
|---|---|---|
| 取引総額 | AED286.43億 | AED291.7億 |
| 取引件数 | 79,229件 | 87,800件 |
| オフプラン比率 | 記載なし | 71% |
| 平均価格 上昇率 |
記載なし | 9% |
出典:Khaleej Times「Dubai property sales hit Dh286b as market momentum stays strong in H1 2026」(2026年)、市場調査会社レポート「Dubai H1 2026 Real Estate Report」(2026年)
取引件数・取引額の集計方法(登記ベースか契約ベースか、対象物件種別の範囲など)は調査元によって異なるため、数値には一定の幅が出ます。ただし、いずれの集計でも「前年を上回る取引が継続している」という方向性は一致しており、この点が実務上重要なポイントです。
1-3 なぜ需要が続くのか|人口流入と観光業という2つの追い風
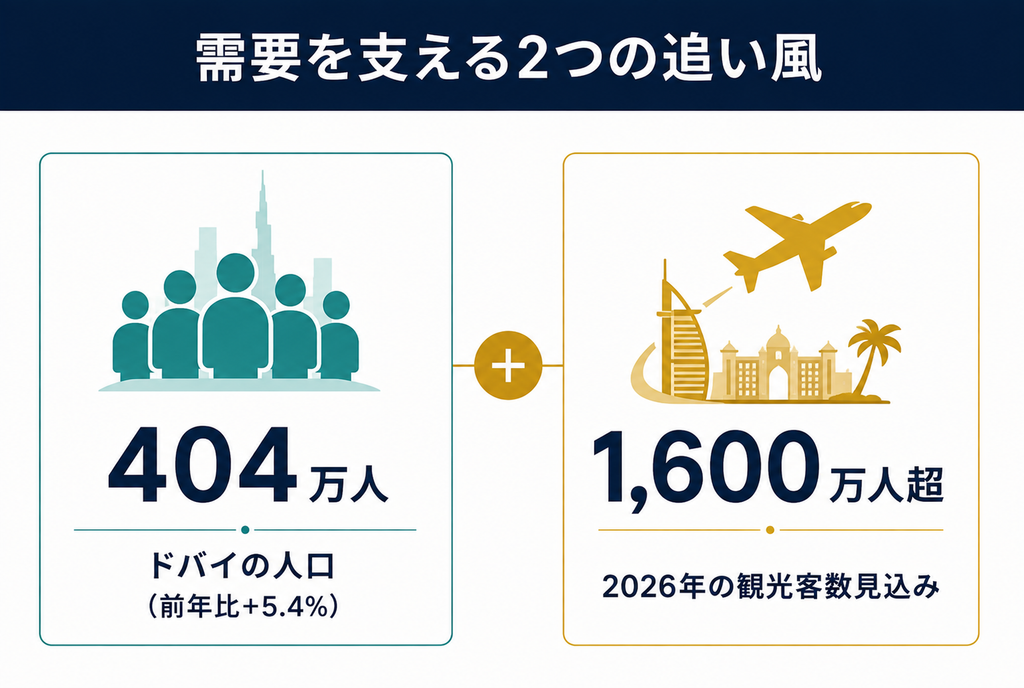
不動産の取引額・件数だけを見ていても、なぜこの水準の需要が続いているのかは見えてきません。背景には、ドバイの人口と観光業の伸びがあります。
ドバイの人口は2025年末時点で458万人に達し、前年比7.5%増(純増約33.2万人)と世界でも際立って高い伸び率を記録しました(*10)。さらに2026年に入ってからも増加ペースは衰えておらず、2026年7月30日時点では474万人に達し、年初からの7か月で約16.1万人増加しています(*19)。
ゴールデンビザ取得者の累計はドバイだけで15万人超(2022年時点)とされ、2025年には約9,800人の富裕層(ハイネットワースインディビジュアル)がUAEへ移住すると予測されており、世界の億万長者移住者数(14.2万人)の中でも最大級の受け入れ先となっています(*12)。
経済全体でも、2026年のGDP成長率は4.5%と世界平均(3.1%)を上回る見通しで、石油以外の産業が経済の75%以上を占める多角化が進んでいます(*7)。
観光業も追い風です。ドバイの2025年の来訪者数は前年(2024年・1,872万人)比5%増の1,959万人となり、3年連続で過去最高を更新しました。新規アトラクションやクルーズ需要の拡大がホスピタリティ関連の不動産投資も押し上げています(*11)。
人口増加が住宅需要を、観光客の増加が短期賃貸・ホスピタリティ需要をそれぞれ下支えするという、2つの需要源が並走しているのが2026年のドバイ不動産市場の構造的な特徴です。
この先の数字、ご自身の投資判断に落とし込めていますか?
市場全体の統計と、個別物件の実勢は必ずしも一致しません。気になるエリア・物件タイプの最新動向を無料でご相談いただけます。
友だち追加のみで、ご相談は無料です。
価格指数の推移から見る市場の勢い|上昇率は減速しつつも高水準
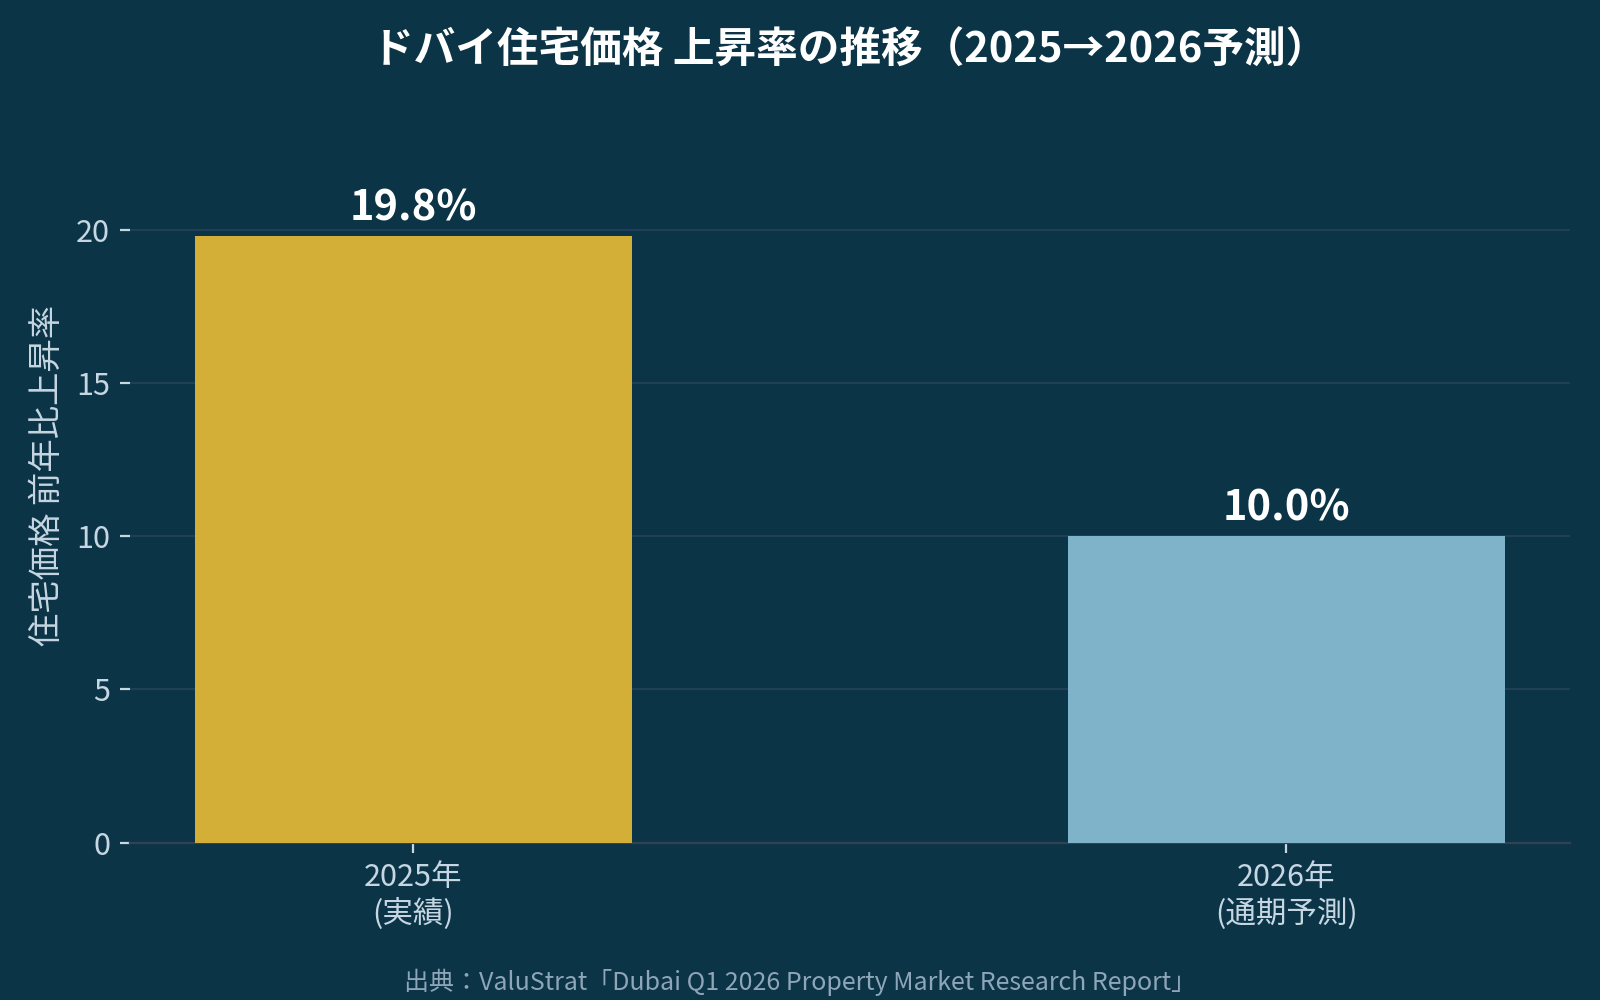
2-1 2026年の価格上昇率は前年の19.8%から10%前後へ減速見込み
市場調査会社ヴァルストラット(ValuStrat)の価格指数によると、2026年3月時点のドバイ住宅価格指数は前年同月比8.9%の上昇で、指数値は229.2ポイントでした(*4)。
これは2025年通期の19.8%という高い上昇率からは明確に減速した水準です。同社の2026年通期予測では、住宅価格の上昇率は全体で10%前後になると見込まれています(*5)。
なお、同指数は2026年3月単月では前月比5.9%の下落を記録しており、レポートは「2020年の市況底打ち以来、初めての月次下落」と位置付けています(*4)。
地域情勢や季節要因の影響を受けやすい局面にあるとの指摘もあり、右肩上がりの一本調子ではなく、月ごとの変動を伴いながら通期でプラスに着地する、という値動きのイメージを持っておくことが実務上重要です。
▼より長期の視点で2002年以降の価格サイクルを確認したい方は、以下の記事で2002年以降のデータをもとに解説していますので、あわせてご覧ください。
2-2 ヴィラは2桁成長、アパートメントは1桁成長という二極化
資産タイプ別に見ると、値上がり率には明確な差があります。
出典:ValuStrat「Price Index Dubai Residential(2026年3月版)」、ValuStrat「Dubai Real Estate Market Outlook 2026」
ヴィラ・タウンハウスは供給が限られる一方で富裕層・ファミリー層からの需要が根強く、2桁の値上がりが続いています。
一方でアパートメントは新規供給が多いエリア(後述)で価格の伸びが抑えられる傾向があり、資産タイプによって投資戦略を分けて考える必要があります。
オフプラン物件が市場を牽引する構造|取引の7割超を占める理由
3-1 オフプランが7割超、レディ物件の取引は前年比34%減
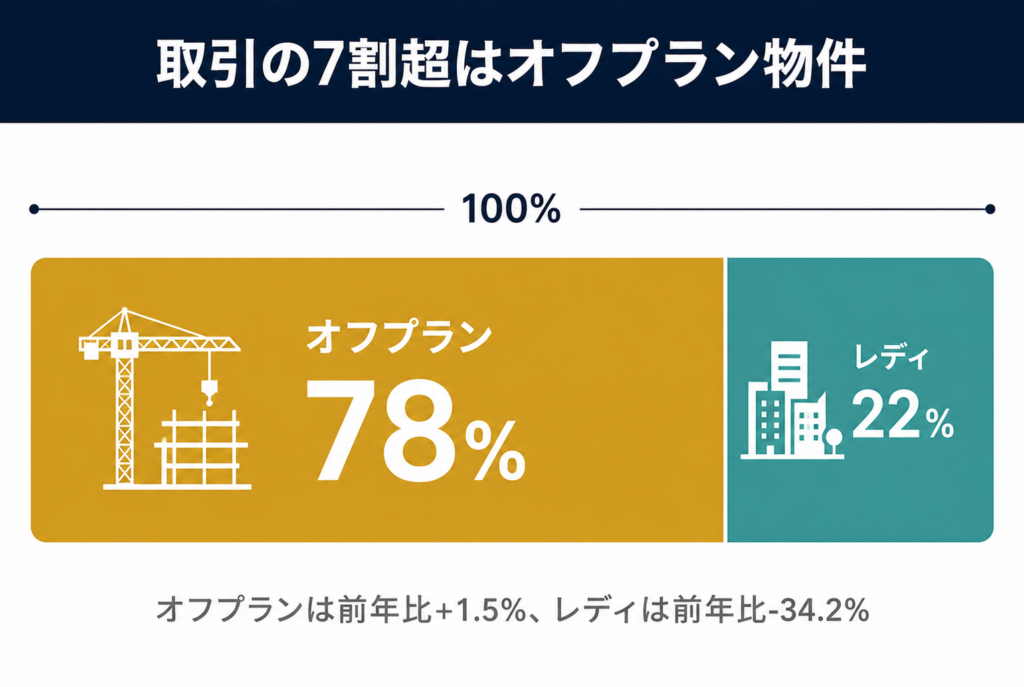
2026年のドバイ不動産市場を理解するうえで欠かせないのが、オフプラン(未完成)物件の存在感です。ValuStratの集計では、オフプラン物件が住宅取引全体の78%を占め、前年比でも1.5%増加しました。対照的に、完成済み(レディ)物件の取引は前年比34.2%減少しています(*4)。
取引の7割超をオフプラン物件が占める背景には、次の3つの要因があります。
- デベロッパーによる長期分割払いプラン(頭金10〜20%+建設期間中の分割)が現金購入前提の投資家にとって参入しやすいこと
- 新規プロジェクトの活発なローンチが続いていること
- レディ物件は価格上昇が進み割高感が出やすいこと
前章で触れた「オフプラン物件とレディ物件の選び方」で解説した価格差の傾向は、このマクロなオフプラン需要の強さと表裏一体の現象といえます。
▼オフプランとレディ物件のどちらを選ぶべきか、初心者が最初に押さえておきたいメリット・リスク・利回りの基本は、以下の記事で網羅的に解説しています。
3-2 2026年の供給パイプラインは約13万戸、需給バランスに注意
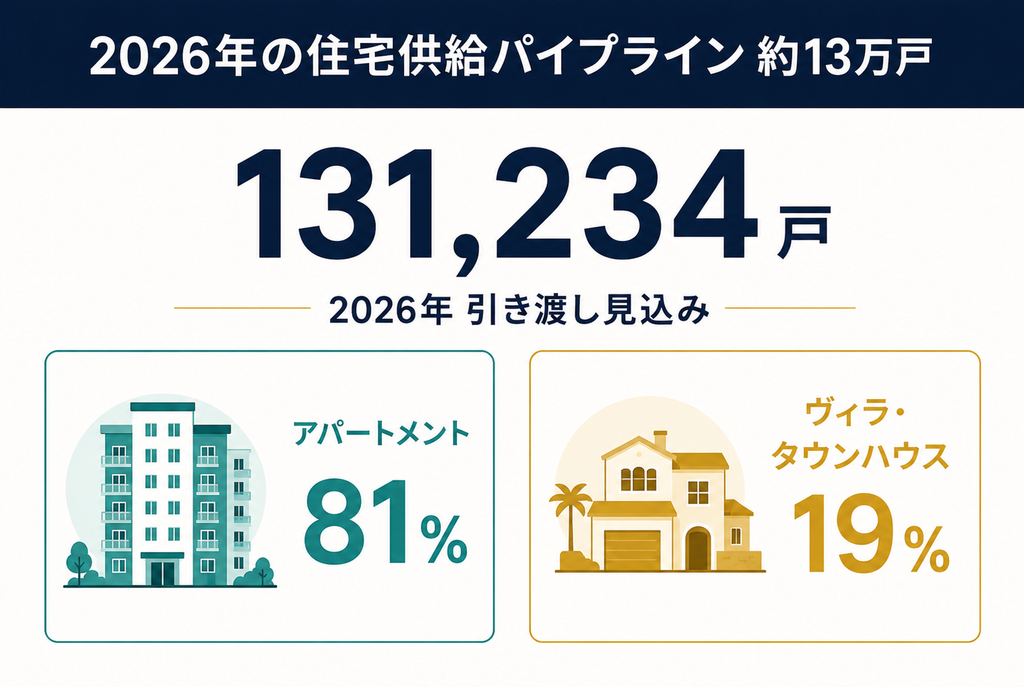
今後の供給についても数字で見ておく必要があります。2026年に引き渡しが見込まれる住宅は約131,234戸で、内訳はアパートメントが81%、ヴィラ・タウンハウスが19%です(*5)。
| 物件タイプ | 供給戸数(見込み) | 構成比 |
|---|---|---|
| アパートメント | 約106,300戸 | 81% |
| ヴィラ・ タウンハウス |
約24,900戸 | 19% |
出典:ValuStrat「Dubai Real Estate Market Outlook 2026」(供給パイプライン、建設進捗ベースの推計)
この供給規模は、アパートメント価格の上昇率がヴィラより抑えられている一因と考えられます。
なお、こうした供給予測は工事の進捗状況によって毎年下方修正されることが多く、実際の引き渡し戸数が予測を下回るケースも珍しくない点には注意が必要です(*5)。
「自分は少数派だから不利」ということはありません
日本人投資家がまだ少ないからこそ、良い条件の物件が見つかりやすいという側面もあります。個別の狙い目エリアを知りたい方はお気軽にご相談ください。
友だち追加のみで、ご相談は無料です。
海外投資家の出身国ランキングと日本人投資家の位置づけ
4-1 トップはインド、次いで英国・エジプトが続く
2026年のドバイ不動産市場における海外投資家の出身国別シェアは、次のようになっています(*6)。
出典:Harbor Real Estate調査、Khaleej Times「Indian, UK, Egyptian investors top Dubai property buyers in 2026」報道
インド・英国・エジプトの上位3カ国で全体の約46%を占めており、地理的・歴史的なつながりの深い国からの投資が市場の中心にあることが分かります。
4-2 日本人投資家はトップ10圏外、だからこそ見える伸びしろ
このランキングに日本は登場しません。日本人投資家は、インドや英国のようにドバイと伝統的に強い経済的つながりを持つ層と比べると、まだ市場全体では少数派という位置づけです。
これは裏を返せば、次の2つの側面もあります。
- 競合となる同胞投資家が少なく物件情報や有利な条件に早くアクセスしやすいこと
- 現地エージェント側も日本人投資家向けの対応体制を強化し始めている過渡期にあること
円安局面が続く中で海外資産への関心が高まっている日本人投資家にとって、市場のメインプレイヤーではないからこその情報格差・機会が残っている分野といえるでしょう。
エリア別に見る価格帯|アパートメント価格の実勢データ
5-1 都心エリアほど単価が高く、郊外エリアは相対的に手頃
ここまで市場全体の取引額・価格指数・投資家構成を見てきましたが、実際に物件を検討する段階では「エリアごとにどれくらい価格水準が違うのか」が最初の判断材料になります。
Bayutが公表している直近1年間の検索データ(2025年10月時点)によると、アパートメントの1平方フィートあたり平均価格は、ダウンタウン・ドバイがAED3,343で最も高く、以下ビジネスベイ(AED2,307)、ドバイ・マリーナ(AED2,188)、ジュメイラ・レイク・タワーズ(AED1,780)、JVC(AED1,469)の順となっています(*13)。
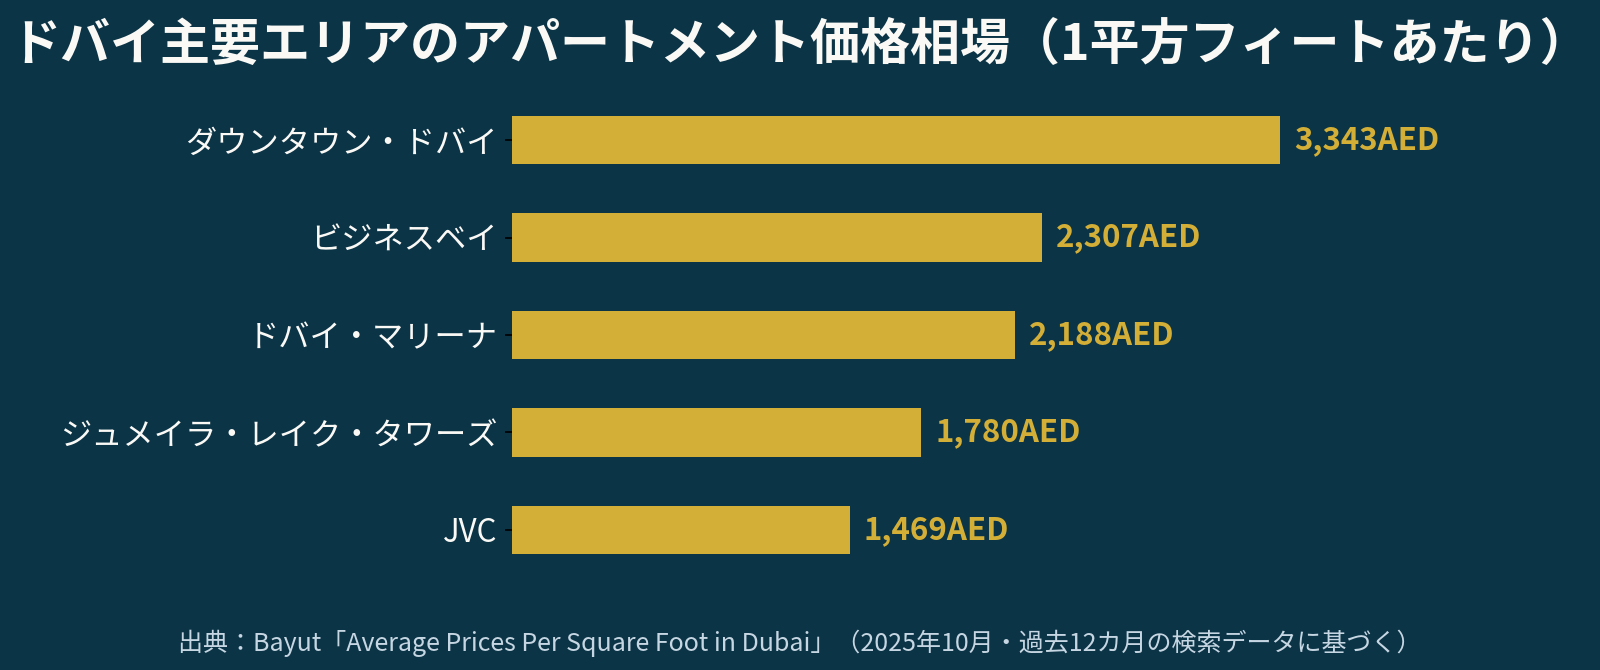
最高値のダウンタウン・ドバイと最も手頃なJVCとの間には、約2.3倍の価格差があります。これは単なる立地の違いだけでなく、築年数、ブランドデベロッパーの有無、ウォーターフロントかどうかといった要素が複合的に反映された結果です。
ヴィラ物件についても同様の傾向があり、同じ調査ではパーム・ジュメイラがAED6,160と突出して高く、ドバイ・ヒルズ・エステート(AED2,953)、アラビアン・ランチェス(AED2,241)が続きます(*13)。ヴィラはアパートメントに比べて供給戸数が少なく、単価の変動幅も大きくなりやすい点には注意が必要です。
初心者の投資家がエリアを選ぶ際は、「価格が安いから利回りが高い」と単純化せず、後述する利回りデータや、自分がどの価格帯・築年数の物件を対象にするのかを先に決めた上で、複数エリアを横並びで比較することをおすすめします。
▼ダウンタウン・ドバイやビジネスベイなど個別エリアの生活環境・投資特性をより詳しく知りたい方は、「ドバイ・ダウンタウン徹底ガイド」や「ドバイ・ビジネスベイ完全ガイド」もあわせてご覧ください。
▼ヴィラ物件で人気の高いエリアについてはこちらの記事で価格帯別に紹介しています。

賃貸市場の動向|賃料は横ばい、利回りは高水準を維持
6-1 2026年の賃料成長率はほぼ横ばい(0%)の見通し
売買価格が上昇を続ける一方で、賃貸市場は異なる動きを見せています。ValuStratの2026年通期見通しでは、住宅賃料の伸び率は「実質的に横ばい(0%)」と予測されています(*5)。背景には、次の3点が挙げられます。
- 新規供給の増加によって借り手の選択肢が広がっていること
- 家賃の割高感に対する入居者側の警戒感(アフォーダビリティの制約)
- 人口流入と新規供給のバランスが変化しつつあること
6-2 表面利回りは引き続き5〜9%台の高水準、エリアの序列は価格とほぼ逆転
賃料の伸びが横ばいであっても、物件価格に対する表面利回り自体は、他の主要都市と比較して引き続き高い水準にあります。Bayutが公表しているエリア別データ(2026年9月4日更新、広告掲載価格ベースのトリム平均)によると、アパートメントの表面利回りが最も高いのはドバイ・インベストメンツ・パーク(DIP)の9.23%、次いでディスカバリー・ガーデンズ9.10%、レムラム8.32%、ムドン8.10%、ドバイ・スタジオ・シティ7.90%と続きます(*16)。
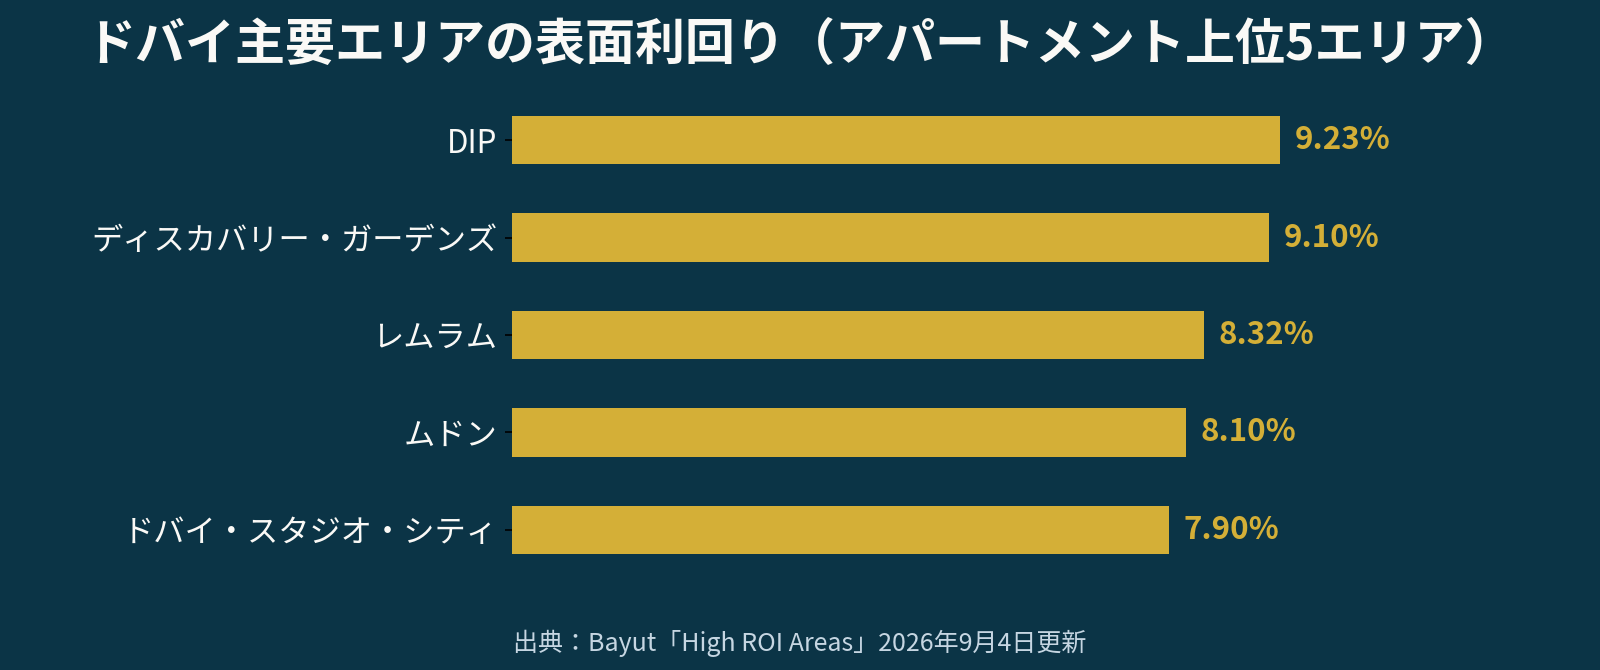
ここで注目したいのは、5-1で見た「単価が高いエリア」と「利回りが高いエリア」がほぼ逆転している点です。単価が最も高いダウンタウン・ドバイやビジネスベイは、賃料も相応に高いものの物件価格の伸びがそれ以上に先行しているため、利回りランキングの上位には入ってきません。一方、DIPやディスカバリー・ガーデンズのような郊外・コミュニティ型エリアは、物件価格が抑えられている分、利回りは相対的に高くなる傾向があります。
ヴィラでも同様の傾向が見られ、利回り上位はジュメイラ・ゴルフ・エステート7.07%、アル・ワスル6.99%、DAMACラグーンズ6.26%など、都心の一等地というよりコミュニティ型の広域開発エリアが占めています(*16)。「値上がり益(キャピタルゲイン)を狙うなら都心、インカム(賃料収入)を重視するなら郊外」という、目的に応じたエリア選定の軸として参考になるデータです。
実際、5-1で使ったBayutの同じ調査データの中でも、この傾向は確認できます。1平方フィートあたりの価格が最も高いダウンタウン・ドバイ(AED3,342.72)の表面利回りは5.24%にとどまる一方、最も手頃なJVC(AED1,469.24)は7.28%、ビジネスベイは5.69%、ドバイ・マリーナは5.62%、ジュメイラ・レイク・タワーズは6.40%となっており、同一データセット内でも「単価が安いエリアほど利回りが高い」という関係が裏付けられています(*13)。
賃料が横ばいということは、これまで賃料上昇を追い風にしていた高利回りエリアも、今後は「物件価格の上昇ペース」と「賃料の伸び」のバランスを見ながら投資判断をする局面に入ってきたと言えます。
2026年の市場データから初心者が読み取るべきポイント
本題に入る前に、この記事で繰り返し登場する基本用語を確認しておきましょう。意味を押さえておくと、以降のデータがより理解しやすくなります。
| 用語 | 意味 |
|---|---|
| オフプラン | 建設中・未完成の段階で販売される物件。分割払いで購入できるのが特徴 |
| レディ物件 | すでに完成・引き渡し済みの物件。すぐに賃貸に出せる |
| DLD | Dubai Land Department(ドバイ土地局)。不動産登記や取引統計を所管する政府機関(*1) |
| EIBOR | UAEの銀行間金利。多くの住宅ローンの変動金利の基準になる |
| 表面利回り | 年間賃料収入÷物件価格。サービスチャージなどの経費を差し引く前の数値 |
※本記事内で使用している用語の要点をまとめたものです。
7-1 「上昇率の減速」は市場の失速ではなく正常化のプロセス
2025年の19.8%という上昇率と比べると、2026年の10%前後という予測は見劣りするかもしれません。しかし、年20%近い上昇が何年も続く方が本来は例外的な状態であり、供給の拡大とともに上昇率が正常化していく過程と捉える方が実態に近いといえます。
特にヴィラ・タウンハウスのように供給が限られる資産タイプでは、引き続き2桁の値上がりが続いている点も踏まえておく必要があります。
▼「上昇が続いているのはバブルではないか」と不安に感じる初心者の方も少なくありませんが、この点はこちらの記事で、過去の価格サイクルを踏まえて詳しく検証しています。

7-2 オフプラン中心の市場構造を理解した上で物件を選ぶ
取引の7割超をオフプランが占めるという構造は、初心者にとって「相場観をつかみにくい」という難しさにもつながります。
オフプラン価格は完成時期・支払い条件・デベロッパーの信用力によって大きく変わるため、公式統計上の「平均上昇率」だけを見て個別物件の値上がりを期待するのは避けるべきです。
7-3 【2026年9月追記】7〜8月は前年割れに転換、実態は「件数減・価格底堅い」
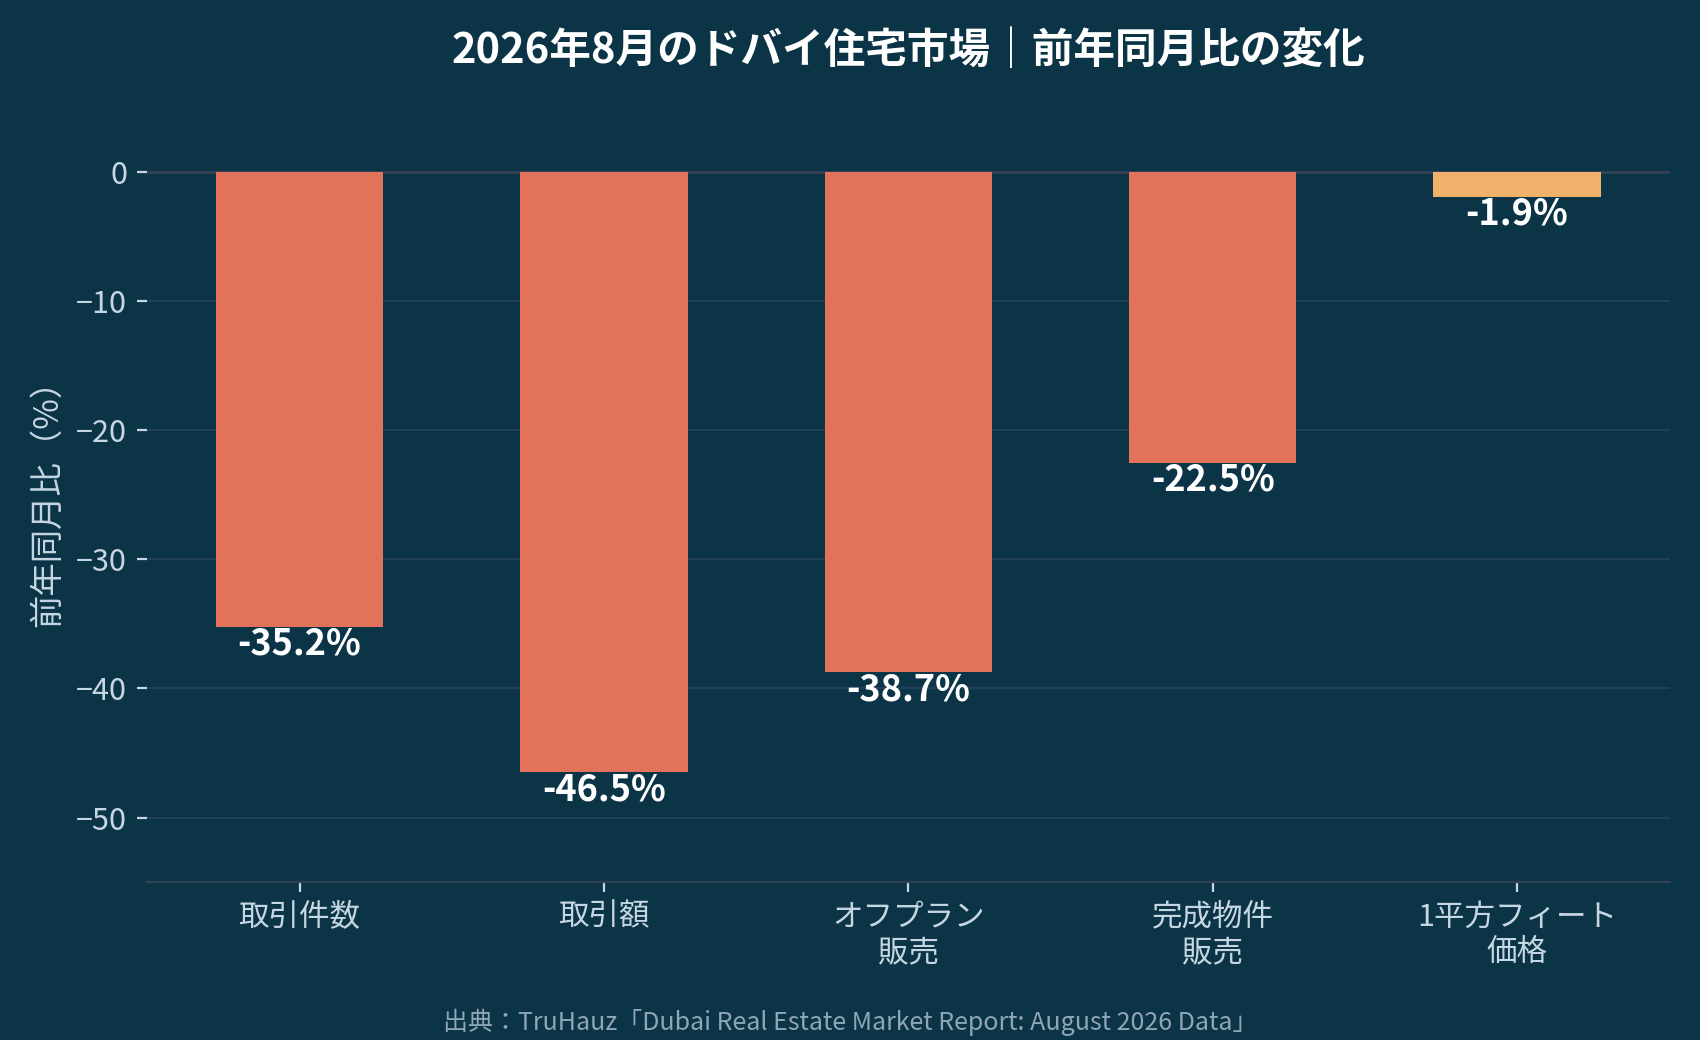
本記事の初出時点(2026年上半期)から状況は変化しています。不動産データ会社TruHauzの集計によると、2026年8月のドバイ住宅販売件数は前年同月比35.2%減、登録額は同46.5%減となりました。
一方で1平方フィートあたりの中央値価格の下落は1.9%にとどまっており、「取引件数の急減であって、価格の大幅な下落ではない」という点が重要です。
オフプラン物件が住宅販売の74.2%(11,147件中8,270件)を占める構造も継続しています(*8)。
DLDのデータを基にしたZawyaの報道でも、2026年8月の取引件数は前年比37%減、取引額は同44%減、直近6カ月(3〜8月)でも前年同期比で件数31%減・金額39%減と、上半期の勢いから明確に減速していることが確認できます(*9)。
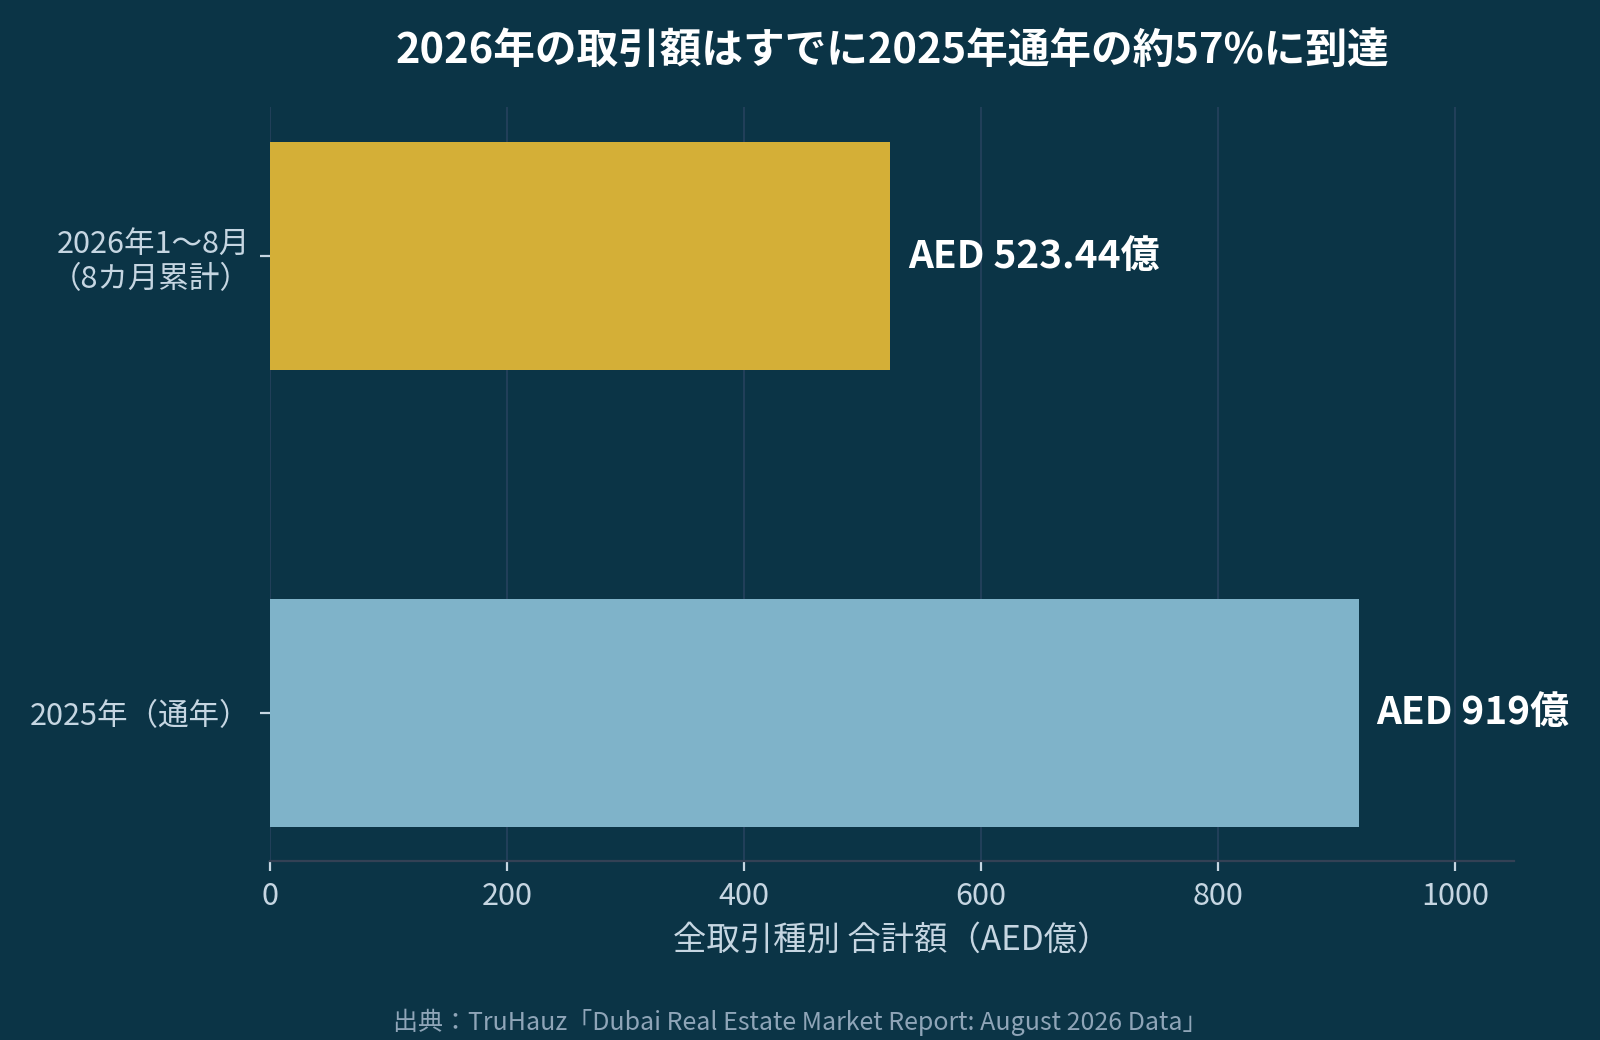
この結果、2026年1〜8月の全取引種別の累計額はAED523.44億・148,564件となり、2025年通年の実績の約57%に達しています(*8)。
| 指標(前年同期比) | 2026年上半期 | 2026年8月単月 |
|---|---|---|
| 取引件数 | 高水準を維持 | ▲35.2% |
| 取引額 | Dh286.43億/H1 | ▲46.5% |
| 1平方フィート中央値価格 | プラス圏(年+8.9%目安) | ▲1.9% |
| オフプラン比率 | 約7割超 | 74.2% |
※上半期の数値と8月単月の数値は算出元・対象期間が異なるため単純比較はできません。傾向をつかむための参考値としてご覧ください(*8)(*2)。
つまり2026年後半のドバイ不動産市場は、上半期のような二桁成長が続く局面から、「件数は減るが価格は大きく崩れない」という選別色の強い局面に移っています。
オフプランの新規ヴィラ・タウンハウスは前年比で取引額が2倍以上に伸びる一方、セカンダリー(既存物件)のヴィラ・タウンハウスは取引額・件数とも約6割減となっており、資金の向かう先がより偏ってきている点は投資判断において押さえておくべきポイントです。
7-4 資金調達コストも購入判断の材料になる:EIBORと住宅ローン金利の動き
物件価格や利回りだけでなく、ローンを組んで購入する場合は資金調達コストの水準も判断材料になります。UAEの銀行間金利であるEIBOR(3カ月物)は、UAE中央銀行の公表値をもとにした集計で2026年9月3日時点で4.00%となっており、住宅ローンの多くはこのEIBORに一定の上乗せ金利(スプレッド)を加えた変動金利で、当初の固定期間終了後に切り替わる仕組みが一般的です(*17)。
例えば「スプレッド2%+3カ月物EIBOR」という条件であれば、固定期間終了後の金利は概算で6%前後になる計算です。非居住者(外国人投資家)向けの住宅ローンは、居住者向けと比べて金利がやや高めに設定される傾向がある点も踏まえておく必要があります(*17)。
▼銀行選びや金利の考え方については、こちらの記事で詳しく解説しています。
現金で購入する場合はこうした金利変動の影響を受けませんが、レバレッジをかけてローンを利用する場合は、表面利回りから実際のローン返済コストを差し引いた「実質的な手残り」で投資判断をする視点が欠かせません。
7-5 購入時の諸費用も忘れずに:物件価格の7〜10%が目安
物件価格そのものだけでなく、購入時にかかる諸費用も予算に織り込んでおく必要があります。Property Finderの解説(2026年7月更新)によると、ドバイ不動産の主な取得コストはDLD(ドバイ土地局)登録料が物件価格の4%、仲介手数料が物件価格の約2%(+5%のVAT)が中心で、これに権利証発行料(AED580)や登録事務手数料(物件価格50万AED未満でAED2,000+VAT、以上でAED4,000+VAT)などが加わります(*18)。
ローンを利用する場合は、これに加えて借入額の0.25%程度の抵当権登録料や物件査定費用(AED2,500〜3,500程度)も発生します。これらを合計すると、物件価格の7〜10%程度を諸費用として別途見込んでおくのが目安です(*18)。表面利回りだけで投資判断をすると、この初期コストが想定より重くのしかかるケースがあるため、購入前に必ず概算しておきたいポイントです。
▼初期費用や利回りの数字だけに気を取られて契約を急ぐと、悪質な業者によるトラブルに巻き込まれるリスクもあります。契約前に確認すべき警告サインはこちらの記事で具体的な事例とともに解説していますので、初めて購入する方はあわせて確認しておくことをおすすめします。
2027年に向けた供給リスク|楽観だけでは語れない材料
8-1 過去10年で最大級の供給が2027年に集中する見込み
ここまで見てきた通り、取引額・取引件数・海外投資家数はいずれも記録を更新し続けていますが、市場調査会社は将来の供給パイプラインについて慎重な見方も示しています。
ある不動産調査会社の分析によれば、2025年の予測供給戸数37,171戸のうち、実際に引き渡しが完了する見込みは約62%(22,896戸)にとどまるとされています。同様に2026年は予測71,613戸に対し実現見込みは約48%(34,740戸)ですが、遅延分を含めた2027年の引き渡し見込みは70,537戸に達し、これは過去5年平均(35,531戸)を98%上回る規模になると指摘されています(*14)。
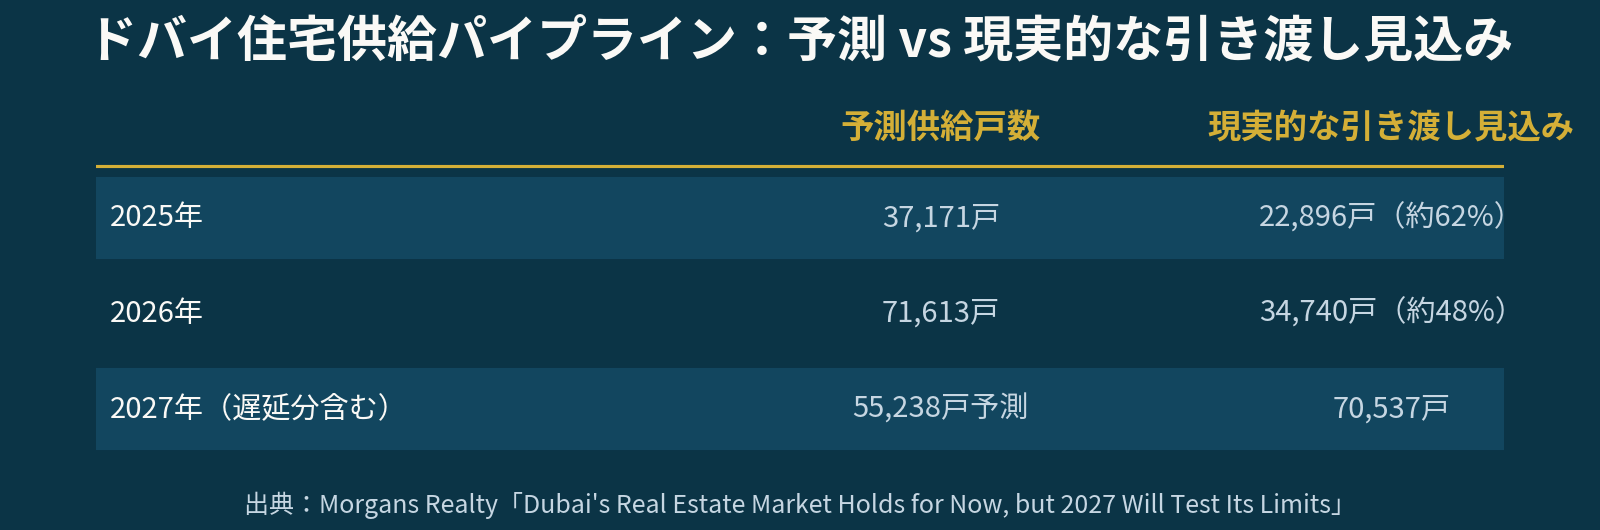
この調査を行った企業の代表者は「感情ではなくデータで判断すべき転機が来ている」とコメントしており、需要の伸びが供給の急増に見合わなければ、価格圧力や利回りの圧縮が生じる可能性があると警告しています(*14)。実際、CBRE社の2026年第2四半期レポートでも、需要の軟化と取引活動の減少を理由に、住宅市場が調整局面に入ったとの見方が示されています(*15)。
もっとも、供給予測は毎年のように下方修正されてきた経緯があり(2025年・2026年とも実現率は5〜6割程度)、「予測通りに供給が積み上がるとは限らない」という点も踏まえておく必要があります。とはいえ、2026年時点で好調な指標だけを見て判断するのではなく、2027年前後にエリアによっては需給バランスが緩む可能性があることも、投資判断の材料に加えておくべきでしょう。
FAQ|ドバイ不動産市場の現状でよくある質問
- Q2026年のドバイ不動産市場はバブルではないですか?
- A
2025年の19.8%から2026年は10%前後へと上昇率が減速する見通しであり、市場調査会社は「正常化」と表現しています。一本調子の急騰ではなく、月次では下落する月もあるため、短期的な値上がり益のみを目的とした投資判断には注意が必要です。
バブルかどうかを見分ける実務的な着眼点は、価格上昇のスピードだけでなく、取引を支える実需・資金調達の健全性です。ドバイの場合、キャッシュ購入比率が高く、レバレッジ(借入)に依存した投機的な買いが少ないという特徴が指摘されています。
また、供給面では大型プロジェクトの完成が今後数年にわたって続く見通しであり、需給バランスの変化を継続的にウォッチすることが、過熱・調整局面を早期に察知する上で重要です。
- Q取引額の統計が調査会社によって違うのはなぜですか?
- A
登記ベースか契約ベースか、集計対象とする取引の範囲(住宅のみか商業用途を含むかなど)が調査元によって異なるためです。個別の数値の大小よりも、複数の調査で「前年を上回る取引が続いている」という方向性が一致している点を重視するのが実務的です。
本記事で紹介した通り、ドバイ土地局(DLD)の公式統計、Khaleej Timesなどのメディア報道、ヴァルストラット(ValuStrat)のような民間調査会社のレポートは、それぞれ集計方法・集計対象期間が異なります。
投資判断にあたっては、単一の数値を鵜呑みにするのではなく、複数のソースを横断的に確認し、「方向性が一致しているか」「極端な乖離がないか」をチェックする習慣をつけることをおすすめします。
- Qアパートメントよりヴィラの方が投資対象として有利ですか?
- A
値上がり率だけを見ればヴィラが優位ですが、購入価格自体もヴィラの方が高額になりやすく、初期投資額や流動性(売却のしやすさ)も含めて総合的に判断する必要があります。
ヴィラは戸建てに近い希少性から値上がり率が高い傾向にありますが、購入価格帯が高いため、同じ予算であればアパートメントの方が複数戸に分散投資できるという利点もあります。
また、賃貸需要の観点では、単身者・カップル向けのアパートメントの方が入居者の母数が多く、空室リスクを抑えやすい傾向があります。ご自身の投資目的(値上がり益重視か、安定した賃貸収入重視か)に応じて選択することをおすすめします。
- Q日本人投資家が少ないのは何かリスクがあるからですか?
- A
統計上、日本人投資家のシェアが低いのは市場参入の歴史が浅いことが主な理由であり、市場そのもののリスクを示すものではありません。ただし情報量が少ない分、現地の正規ライセンスを持つエージェントを通じて情報を得ることがより重要になります。
実際、Khaleej Timesが報じた2026年上半期の購入者国籍データでは、インド・英国・エジプト・米国・パキスタンが上位を占め、日本はトップ10にも入っていません(*6)。
市場参入が浅い分、現地の商習慣や規制に関する日本語での情報が少なく、悪質な業者に遭遇するリスクへの警戒はより必要になります。正規のライセンス(DLD登録・RERAブローカーカード)を持つ会社・担当者を通じて情報収集することが、情報格差を埋める実務的な対策になります。
- Q2026年後半も同じペースで取引が増え続けますか?
- A
- Q今このタイミングでドバイ不動産に投資すべきですか?
- A
本記事で見た通り、2026年後半は取引件数が前年割れに転じる一方、価格の下落は1〜2%程度にとどまっており、「バーゲンセール」にも「暴落」にもなっていないのが実態です。
判断材料は市場全体の数字だけでは揃わず、狙うエリア・物件タイプ・資金計画によって最適な選択は変わります。特に、短期的な値上がり益を狙うのか、長期の賃貸収入を目的とするのかによって、最適なタイミングの考え方も変わります。
ご自身のケースに当てはめた具体的な試算をご希望の方は、無料相談でご確認ください。
まとめ|2026年のドバイ不動産市場をどう見るか
2026年のドバイ不動産市場は、
- 取引額・取引件数とも前年を上回る水準を維持していること
- 2026年後半(7〜8月)は取引件数が前年割れに転じた一方、価格の下落は1〜2%程度にとどまっていること
- 取引の7割超をオフプラン物件が占める独特の市場構造であること
- インド・英国・エジプトが投資家の中心である一方で日本人投資家はまだ少数派であること
- 賃料は横ばいでも表面利回り自体は高水準を維持していること
という5点が現在地として押さえておくべきポイントです。個別の物件情報だけでなく、こうしたマクロデータを踏まえた上で投資判断をすることをおすすめします。
市場全体の数字は、個別の物件選びとは別の話です
ここまでの数字を踏まえた上で、ご自身の予算・目的に合ったエリアや物件タイプについて、無料でご相談いただけます。
お申し込みは無料、しつこい営業は行いません。
次に読むなら:ドバイ不動産投資の始め方|初心者でも安心のメリット・リスク・利回りを徹底解説
あわせて読みたい
出典一覧
- Dubai Land Department「Dubai’s real estate transactions surge 31% to reach AED 252 billion in Q1 2026」公式発表
- Khaleej Times「Dubai property sales hit Dh286b as market momentum stays strong in H1 2026」
- ValuStrat「Dubai Q1 2026 Property Market Research Report」
- Khaleej Times「Dubai property market softens in early 2026 as fundamentals stay intact」
- ValuStrat「Dubai Q1 2026 Property Market Research Report」
- Khaleej Times「Indian, UK, Egyptian investors top Dubai property buyers in 2026」
- Arabian Business「Bullish Emirates NBD says Dubai economy to grow 4.5% in 2026」
- TruHauz「Dubai Real Estate Market Report: August 2026 Data」
- ZAWYA「Dubai data shows August property deals down 37%; market now more selective」
- ZAWYA「Dubai population tops 4.58mln by end of 2025」(WAM配信)
- Gulf Business「Dubai visitor numbers hit 19.6 million in 2025」
- Henley & Partners「Private Wealth Migration Report 2025」
- Bayut「Average Prices Per Square Foot in Dubai」
- Morgans Realty「Dubai’s Real Estate Market Holds for Now, but 2027 Will Test Its Limits」
- CBRE「UAE Real Estate Market Review Q2 2026」
- Bayut「High ROI Areas for Apartments and Villas in Dubai」(2026年9月4日更新)
- Mortgease「EIBOR Rates」(UAE中央銀行データに基づく集計、2026年9月3日時点)
- Property Finder「DLD Fees Dubai: Complete Costs Guide」(2026年7月3日更新)
- Khaleej Times「Over 161,000 new residents in Dubai in 2026 as population hits 4.74 million」(2026年7月30日)