【本記事の執筆について】 本記事はドバイ土地局(DLD)およびRERA(不動産規制庁)の正規ライセンスを取得したBITEX TRUST REAL ESTATE L.L.C(RERA登録番号:1575622)が執筆しています。すべての情報は公式データと規制に基づいており、投資家の皆様がドバイ不動産と日本不動産のリスク・リターン特性の違いを正しく理解した上で投資判断を行うための実践的なガイドを提供します。
最終更新:2026年9月9日
比較の前提|「どちらが良いか」ではなく特性の違いを理解する
1-1 単純比較できない前提条件があることを先に押さえる
ドバイ不動産と日本不動産のどちらが投資対象として優れているか、という問いには単純な正解がありません。通貨、税制、法制度、市場の成熟度、投資家自身の居住国・納税義務がすべて異なるため、表面的な利回りの数字だけを比べても意味のある結論は出ません。
本章の目的は「ドバイが勝っている/日本が劣っている」といった優劣をつけることではなく、両者のリスク・リターン特性の違いを、具体的な数字とともに整理することです。
1-2 本記事で比較する6つの軸
比較の軸として、①賃貸利回り、②購入時のコスト、③保有時のコスト、④税制、⑤流動性・通貨エクスポージャー、⑥人口動態・空室率から見る将来の需要、の6つを設定します。
いずれも「どちらが優れているか」ではなく「何が違うのか」という観点で見ていきます。なお、税制についてはドバイの税金を完全解説で詳しく扱っているため、本章では要点の再整理にとどめます。
数字だけで判断する前に、ご自身の条件で試算しませんか
利回りは物件・エリアによって幅があります。保有中の物件や検討中の予算をもとに、実質ベースの比較を無料でご相談いただけます。
友だち追加のみで、ご相談は無料です。
賃貸利回りを比較する|ドバイと東京都心の水準差
2-1 ドバイの平均グロス利回りは5%台、エリア・タイプによって幅がある
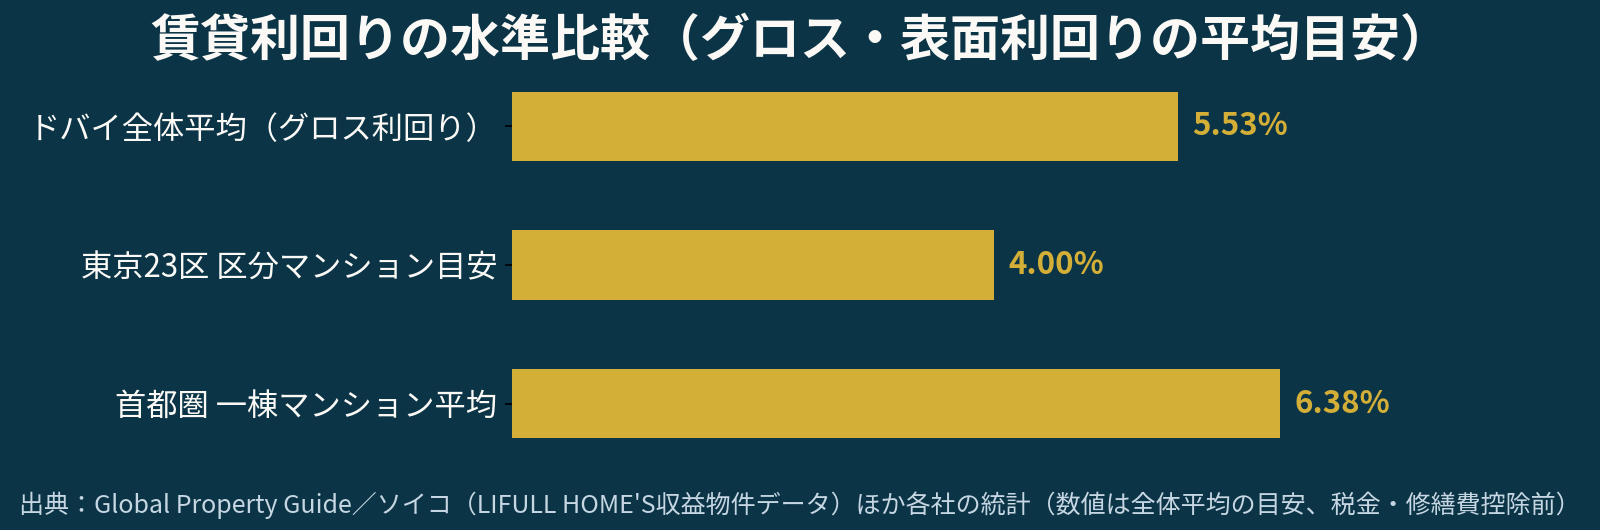
ドバイ全体の平均グロス利回り(賃貸収入÷物件価格、税金・修繕費控除前)は、2026年時点でおおむね5.53%とされています(*2)。エリア別に見ると、JVC(ジュメイラ・ビレッジ・サークル)やアル・フルジャンなど中価格帯エリアで6〜8%台と高めになる一方、パーム・ジュメイラのような超高級エリアでは3%程度にとどまります。
物件タイプ別では、スタジオ(7.80%)や1ベッドルーム(6.03%)といったコンパクトな物件の方が、3ベッドルーム以上の大型物件(3.76〜4.48%)よりも利回りが高くなる傾向があります(*2)。
なお、これらはグロス利回りであり、サービスチャージ(共用部分の維持管理費)等の保有コストを差し引いたネット利回りは、目安としてグロスから1.5〜2ポイント程度低くなります。
▼ドバイの価格・利回りの中長期的な推移はこちらの記事でより詳しく解説しています。
2-2 日本(東京都心)の平均表面利回りは3〜6%程度
一方、日本の不動産投資の利回り水準は、エリアによって大きな差があります。
首都圏の一棟マンションの表面利回り平均は6.38%とされていますが、これは全国平均(7.56%)を下回る水準です。都心の区分マンション・ワンルーム投資では3〜5%程度が現実的な水準とされています(*3)。
地価・物件価格が高い都心エリアほど利回りが低くなる構図は、ドバイの高級エリア(パーム・ジュメイラ等)で利回りが低くなる構図と共通しています。
数字の水準だけを見ると、ドバイの平均的な利回りは東京都心の水準をやや上回る傾向にありますが、これは後述する保有コスト・税制・為替リスクを考慮する前の「表面上の比較」に過ぎない点に注意してください。
賃貸利回り(グロス・表面利回り)の平均的な水準をドバイと日本(東京圏)で比較すると、以下のようになります。
購入時・保有時のコストを比較する
3-1 購入時の諸費用|ドバイ8.5% vs 日本6〜13%(中古)
購入時にかかる諸費用の目安を比較すると、ドバイでは物件価格の7〜10%程度(DLD登録料4%+仲介手数料2%程度+その他手数料)が一般的です(*4)。
日本の場合、新築住宅では物件価格の3〜7%程度ですが、中古住宅では仲介手数料(取引価格に応じて上限3%+消費税程度)、登録免許税、不動産取得税、司法書士報酬などが積み重なり、6〜13%程度とドバイよりも幅広いレンジになります。
中古物件を購入する場合、日本の方が諸費用の割合が高くなるケースが多い点は意外に見落とされがちです。
▼ドバイ側の購入手続きの流れや物件タイプ別の価格相場はこちらで解説しています。

3-2 保有時のコスト|固定資産税 vs サービスチャージ+住宅料
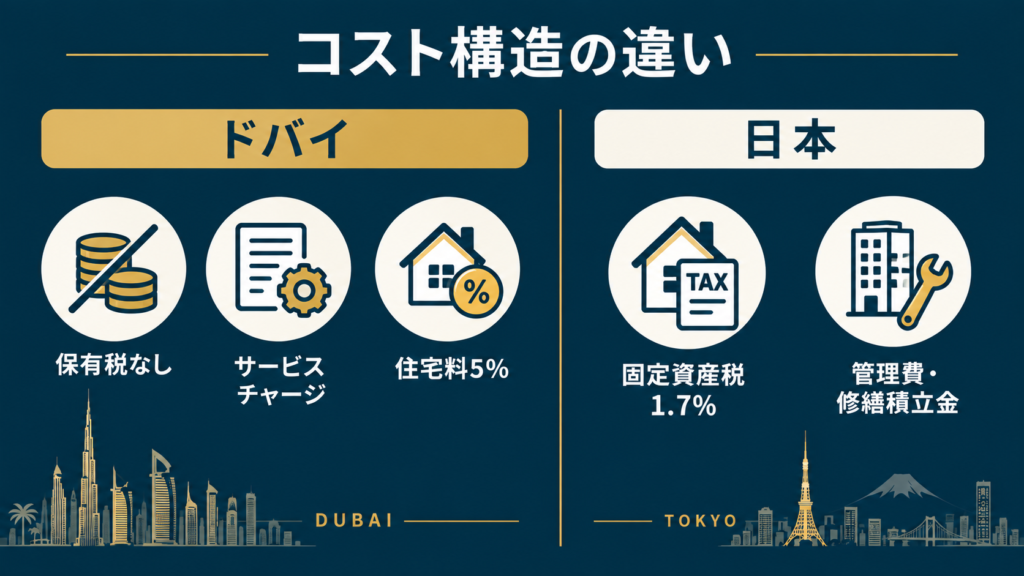
保有期間中にかかるコストの構造は、両国で大きく異なります。
日本では、毎年の固定資産税(標準税率1.4%)と都市計画税(同0.3%、課税対象地域のみ)を合わせて、固定資産税評価額(実勢価格よりも低いのが一般的)に対しておおむね1.7%程度の税負担が継続的に発生します(*5)。これに加えてマンションであれば管理費・修繕積立金(月1万円程度が目安)も必要です。
一方、UAE(ドバイ)には固定資産税に相当する保有税は存在しません(*1)。その代わりに、区分所有物件では共用部の維持管理費用として「サービスチャージ」が発生し、アパートメントで1平方フィートあたりAED10〜30程度(エリア・グレードにより幅があり、ダウンタウンやマリーナでは1平方フィートあたりAED16〜21程度、超高級物件ではAED40〜60以上になることもあります)が目安です(*6)。
さらに、居住・賃貸の実態がある場合は年間賃料の5%相当の「住宅料(Housing Fee)」が電気・水道料金と合わせて徴収されます(税金の記事参照)。「保有税がゼロ」であることと「保有コストがゼロ」であることは同じではない、という点を正しく理解しておく必要があります。
保有期間中に継続的に発生するコストの構造を比較すると、以下のようになります。
| 項目 | 日本 | ドバイ(UAE) |
|---|---|---|
| 保有税 | 固定資産税1.4%+都市計画税0.3%(評価額ベース、年間) | 該当制度なし |
| 共用部維持費 | 管理費・修繕積立金 月1万円程度が目安 | サービスチャージ 1平方フィートあたりAED10〜30程度 |
| 居住・賃貸 関連費用 |
該当制度なし | 住宅料(Housing Fee)年間賃料の5%相当 |
出典:東京都主税局「固定資産税・都市計画税」、Luxhabitat「Dubai Service Charges Guide」、ドバイの税金を完全解説
税制の違いを比較する|ここまでのおさらいと総合早見表
4-1 UAE側は課税なし、日本側は居住者としての申告義務が残る
ドバイの税金を完全解説で詳しく解説した通り、UAE側では個人の賃貸収入・売却益・相続について課税がありませんが、日本の居住者である以上、賃貸収入は不動産所得として、売却益は譲渡所得として確定申告が必要であり、相続時には日本の相続税の課税対象になり得ます。
また、国外財産の合計が5,000万円を超える場合は「国外財産調書」の提出義務も生じます(*1)。「ドバイでは税金がかからない」という情報だけが独り歩きし、日本側の義務を見落とすと、後になって申告漏れを指摘されるリスクがあるため注意してください。
ここまでの内容を6つの軸で総合的に整理すると、以下のようになります。
| 比較軸 | ドバイ | 日本 |
|---|---|---|
| 利回り目安 | 平均5.53%(グロス)、エリア差が大きい | 都心3〜5%、首都圏平均6.38%程度 |
| 購入諸費用 | 物件価格の8.5%程度 | 新築3〜7%、中古6〜13% |
| 保有コスト | 保有税なし/サービスチャージ・住宅料あり | 固定資産税等 年1.7%程度/管理費・修繕積立金 |
| 税制 | 賃貸・売却・相続とも課税なし | 居住者として確定申告・相続税等の義務あり |
| 流動性・通貨 | 市場拡大中/AED建て(対ドルペッグ、実質的な円ドルの為替リスクあり) | 市場成熟・流動性安定/円建てで為替リスクなし |
| 人口動態 | 人口458万人(2025年末)/前年比+7.5%で急増 | 人口1億2,285万人(2026年6月)/前年比▲0.43%で減少、空き家率13.8% |
出典:本記事内の各データ・出典(Global Property Guide、東京都主税局、Luxhabitat、ドバイの税金を完全解説等)を総合して作成。数値はいずれも目安であり、個別物件・時点により変動します。
流動性・通貨エクスポージャーの違い
5-1 市場の厚みと売却までの期間
流動性の面でも両者には違いがあります。
日本の不動産市場、特に東京都心の区分マンション市場は、長年にわたる取引の蓄積があり、仲介業者・金融機関・査定手法などのインフラが成熟しているため、相場に沿った価格であれば比較的短期間での売却が期待できます。
ドバイ市場は近年の取引量拡大により流動性が大きく改善していますが、市場の歴史が日本ほど長くないため、エリアや物件タイプによっては売却までの期間や価格交渉の幅に差が出やすいという特性があります。
人気エリア・人気間取りであれば流動性は高い一方、供給が集中しているエリアやニッチな物件タイプでは、売却により時間がかかる可能性も踏まえておく必要があります。
市場規模の面では、UAEの公的機関(Public Debt Management Office)の発表によると、ドバイ全体の不動産取引額は2025年にAED9,170億(約3.7兆円)に達し、取引件数は27万件超、前年比20%増という過去最高を記録しています(*7)。市場規模そのものは急速に拡大していますが、取引の蓄積年数という意味では東京の方が長い歴史を持つ、という時間軸の違いとして理解するのが実態に近いといえます。
5-2 通貨エクスポージャーの違い
日本の不動産に投資する場合、日本の居住者であれば為替リスクは基本的に発生しません(円建て資産として完結します)。
一方、ドバイ不動産に投資する場合は、AED(UAEディルハム)建ての資産を保有することになります。AEDは長年米ドルにペッグ(固定)されているため、AED自体の対ドル変動リスクは限定的ですが、日本の投資家にとっては実質的に「円と米ドルの為替リスク」を負うことになります。
これは送金時の為替リスクだけでなく、保有期間中の資産評価額や、将来売却して円に戻す際の為替リスクとしても継続的に存在する点を理解しておく必要があります。
人口動態・空室率から見る、将来の賃貸需要の違い
ここまでの利回り・コスト・税制・流動性の比較は、いずれも「現時点の数字」に基づくものです。しかし不動産投資は数年〜十数年単位で保有することが多いため、将来にわたって賃貸需要が維持されるかどうかという人口動態の視点も欠かせません。
6-1 日本は人口減少と空き家増加が同時進行している
総務省統計局の人口推計によれば、日本の総人口は2026年8月1日時点で1億2,268万人となり、前年同月比で59万人(▲0.48%)減少しました(*8)。総人口の減少は毎月の推計で継続的に確認されており、一時的な変動ではなく構造的なトレンドです。
これと並行して、総務省統計局が2023年に実施した「住宅・土地統計調査」では、全国の空き家数が900万2千戸、空き家率が13.8%と、いずれも過去最高を更新したことが公表されています。空き家全体のうち賃貸用空き家は443万6千戸で、空き家全体の約半数を占めています(*9)。もちろん東京都心の一等地はこの全国平均とは事情が異なりますが、日本全体としては「人口減少」と「住宅ストック過剰」が同時に進行している市場であるという事実は押さえておく必要があります。
6-2 ドバイは人口が急増を続けている
対照的に、ドバイの人口は増加を続けています。ドバイ政府(Dubai Data and Statistics Establishment)の発表によれば、2025年末時点のドバイの居住人口は458万人に達し、2024年末(424.8万人)から1年間で33.2万人、率にして7.5%増加しました(*10)。
この人口増加のペースは、日本の人口減少ペース(年率約▲0.4%)とは正反対の方向です。この増加傾向はその後も続いており、Khaleej Timesの報道によれば、2026年に入ってから7月末までの間だけで16万1,000人以上が新たにドバイへ移住し、2026年7月末時点の人口は474万人に達したと伝えられています(*11)。もちろん人口増加が賃貸需要の増加をそのまま保証するわけではなく、供給(新規物件の完成戸数)とのバランスも重要ですが、「借り手・買い手の母数がどちらの方向に向かっているか」という点では、両市場のあいだに明確な違いがあることは、投資判断の材料として押さえておく価値があります。
※人口・空き家の数値は各統計の公表時点のものです(日本の人口推計:2026年8月時点、空き家統計:2023年調査、ドバイの人口:2025年末時点、および2026年7月末時点の続報を含む)。
ドバイ不動産と日本不動産、何が違うのかの結論
ここまでの比較を踏まえると、「どちらが優れているか」ではなく、次のような特性の違いとして整理するのが適切です。
- 表面的な利回り水準はドバイの方がやや高い傾向にあるが、保有コスト・税制まで含めた実質的な収益性は個別の物件・投資家の状況によって変わる
- 購入諸費用は、日本の中古物件の方がドバイより割合が高くなるケースが多い
- 保有コストの構造が異なり、日本は毎年の固定資産税、ドバイはサービスチャージ・住宅料という形で継続的な負担が生じる
- 税制上はUAE側の課税がない一方、日本居住者としての申告義務・情報開示義務は残る
- 流動性・通貨エクスポージャーの面で、日本は円建て・市場が成熟、ドバイは実質的な為替リスクを伴い市場の厚みは拡大途上、という異なるリスク特性を持つ
- 人口動態の面では、日本は総人口減少と空き家率の上昇が同時進行している一方、ドバイは人口が年率7.5%のペースで増加しており、長期的な賃貸需要の方向性に明確な違いがある
いずれの投資対象にもメリット・デメリットがあり、「必ず儲かる」「絶対に安全」といった投資対象は存在しません。
ご自身の資産全体における為替エクスポージャー、税務上の状況、流動性に対する考え方を踏まえて、両者を対立するものではなく、分散先の選択肢として検討することをおすすめします。
税制・流動性まで含めた総合判断、一緒に整理しませんか
ご自身の納税義務や資産構成によって、最適な選択肢は変わります。個別の状況を踏まえたご相談を無料で承っています。
友だち追加のみで、ご相談は無料です。
FAQ|ドバイ不動産と日本不動産の比較についてよくある質問
- Q結局、ドバイと日本、どちらの不動産に投資すべきですか?
- A
一概にどちらが優れているとは言えません。表面的な利回りはドバイがやや高い傾向にありますが、保有コストや為替リスクの構造が異なるため、ご自身の資産状況や目的に応じて判断する必要があります。
具体的には、表面利回りの高さだけを見れば投資対象としてのドバイの魅力は明確ですが、サービスチャージ・住宅料といった保有コストや、日本の投資家にとっての為替リスクを加味すると、実質的なリターンの差は縮まります。
また、日本の不動産は円建てで安定した市場という安心感があり、ドバイは市場拡大局面ならではの値上がり益(キャピタルゲイン)を狙いやすいという違いもあります。「利回りが高い方」ではなく「ご自身が重視する軸(インカムか、キャピタルゲインか、通貨分散か)」で選ぶのが実践的です。
- Qドバイの利回りは本当に日本より高いのですか?
- A
グロス利回りの平均値(ドバイ約5.53% vs 東京都心3〜6%程度)で見るとドバイの方が高い傾向にありますが、これは保有コストや税制を考慮する前の数値であり、個別物件によって差があります(*2)(*3)。
ドバイの平均グロス利回り5.53%という数字は、あくまで市場全体の平均値であり、ダウンタウンやマリーナといった人気エリアでは4%台まで下がる一方、郊外の新興エリアでは7%を超えるケースもあります。
日本側も同様で、東京都心3区のワンルームマンションは3%台まで下がる一方、地方中核都市や築古物件では二桁の表面利回りが出ることもあります。「平均値」だけで判断せず、対象エリア・築年数・物件タイプを揃えた上で比較することが重要です。
- Qドバイには固定資産税のような税金はないのですか?
- A
- Q為替リスクはどのように考えればよいですか?
- A
AEDは米ドルにペッグされていますが、日本の投資家にとっては円と米ドルの為替変動リスクを保有期間中・売却時に継続的に負うことになります。
AEDは1971年からほぼ一貫して1米ドル=3.6725AEDに固定されているため、AED建て資産の価値は米ドルに連動します。したがって日本の投資家にとっての実質的な為替リスクは「AED/円」ではなく「米ドル/円」の変動リスクとほぼ同じと考えるのが実務的です。
対策としては、購入・売却のタイミングを分散する、家賃収入を一部円転せずAED(実質的に米ドル)のまま据え置く、といった方法が考えられますが、いずれも為替リスクを完全にゼロにするものではない点に留意してください。
- Qどちらの市場の方が売りやすいですか?
- A
日本、特に東京都心の区分マンション市場は取引の蓄積が長く流動性が安定していますが、ドバイも近年取引量が拡大し流動性が改善しています。エリアや物件タイプによる差が大きい点には注意が必要です。
ドバイ土地局(DLD)の発表によれば、2025年のドバイの不動産取引総額はAED9,170億(約2,497億米ドル)に達し、過去最高を更新しました(*7)。取引件数・取引額ともに拡大局面にありますが、市場の歴史自体は東京の区分マンション市場に比べるとまだ浅く、景気後退局面での売却のしやすさは未検証な部分があります。
一方、東京都心の区分マンション市場は数十年単位の取引実績があり、価格情報や過去の成約事例が豊富で、売却時の相場観をつかみやすいという利点があります。「今、活況かどうか」だけでなく「不況期にも買い手がつくか」という視点も併せて検討することをおすすめします。
- Q両方に投資することはできますか?
- A
可能です。通貨・税制・市場特性が異なる両者を組み合わせることで、資産全体の分散効果を意図する投資家も少なくありません。
実際、日本国内の不動産だけで資産を保有している投資家が、通貨・地域の分散を目的にドバイ不動産を追加で保有するケースは増えています。
ただし、海外不動産の保有は確定申告(国外財産調書の提出義務など)や、送金・管理面での実務的な手間が国内不動産より増える点は事前に理解しておく必要があります。詳しくは資金準備と送金の実務もあわせてご確認ください。
- Q人口動態の違いは、実際の資産価値にどう影響しますか?
- A
短期的な価格には直結しませんが、長期的な賃貸需要・空室リスクの見通しには影響する要素です。
日本は総人口が減少局面にあり、全国の空き家率も13.8%と過去最高を更新しています(*8)(*9)。もっとも、これは全国平均の数字であり、東京都心の再開発エリアなど人口が流入し続けているピンポイントの立地では、この傾向がそのまま当てはまるわけではありません。
一方でドバイは人口が年率7.5%というペースで増加を続けており(*10)、これは新規の賃貸需要が生まれ続けていることを意味します。ただし供給(新築物件の完成戸数)も同時に増えているため、人口増加がそのまま空室率の低下や賃料上昇に直結するとは限りません。人口動態は「追い風か向かい風か」の目安として捉え、個別物件の需給バランスは別途確認することをおすすめします。
まとめ|優劣ではなく「特性の違い」で判断する
ドバイ不動産と日本不動産を比較する際に押さえておきたいポイントは、次の6点です。
- 表面利回りはドバイがやや高い傾向にあるが、保有コスト・税制を含めた実質比較が必要なこと
- 購入諸費用は日本の中古物件の方が割合として高くなりやすいこと
- 保有コストの構造(固定資産税 vs サービスチャージ・住宅料)が異なること
- UAE側の課税がなくても、日本居住者としての申告義務・情報開示義務は残ること
- 流動性・通貨エクスポージャーという異なるリスク特性を持つこと
- 人口動態・空室率から見て、両市場の長期的な賃貸需要の方向性が異なること
投資対象としての優劣を決めつけるのではなく、それぞれの特性を理解した上で、ご自身の資産構成の中でどう位置づけるかを考えることが、この比較から得られる最も実践的な結論です。
ご自身の資産構成に置き換えて、一度整理しませんか
日本の保有資産とのバランス、為替や税制の違いを踏まえたポートフォリオの考え方を無料でご相談いただけます。
ご相談・お見積もりは無料です。
次に読むなら:ドバイ ゴールデンビザの取得完全ガイド|条件・費用・手続きを2026年最新情報で解説
※本記事は情報提供を目的としたものであり、投資助言を目的とするものではありません。掲載データは2026年9月時点の情報に基づいています。
出典一覧
- ドバイの個人向け税制(税金)を完全解説(当サイト) 国税庁 No.7456「国外財産調書の提出義務」
- Global Property Guide「Gross rental yields in United Arab Emirates」
- ソイコ(会社設立のミチシルベ)「不動産投資の利回り平均は何%?2026年エリア別・物件別データ」(出典:LIFULL HOME’S収益物件データ)
- Property Finder「DLD Fees Dubai: Complete Costs Guide 2026」
- 東京都主税局「固定資産税・都市計画税(土地・家屋)」
- Luxhabitat「Dubai Service Charges Guide 2026」
- UAE Public Debt Management Office「Dubai Real Estate Market Records New Historic Milestone…2025」
- 総務省統計局「人口推計(2026年8月1日現在)」
- 総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計(確報集計)結果」
- Gulf News「Dubai population jumps from 12,000 to 4.58 million in 144 years」(Dubai Data and Statistics Establishment発表に基づく報道)
- Khaleej Times「Dubai population growth fuels property market…」(2026年8月12日)