【本記事の執筆について】 本記事はドバイ土地局(DLD)およびRERA(不動産規制庁)の正規ライセンスを取得したBITEX TRUST REAL ESTATE L.L.C(RERA登録番号:1575622)が執筆しています。すべての情報は公式データと規制に基づいており、投資家の皆様が正しい資金準備と送金の手順を理解した上で、安心してドバイ不動産投資を始めるための実践的なガイドを提供します。
最終更新:2026年9月9日
※本記事は2026年9月時点の公開情報にもとづく一般的な解説です。外為法・国外送金等調書・国外財産調書などの届出基準や税務上の取り扱いは、個別の事実関係によって変わります。実際の届出要否や税務判断は必ず税理士・専門家にご確認ください。
購入資金の全体像|いくら、いつまでに、何回に分けて用意するか
1-1 物件価格に加えて用意すべき諸費用の内訳
ドバイ不動産投資の資金計画で最初につまずきやすいのが、「物件価格そのもの」と「購入に伴う諸費用」を分けて考えられていないケースです。
物件価格に加えて、一般的にはDLD(ドバイ土地局)への登録料が売買価格の4%、仲介手数料が売買価格の2%程度、さらに登記関連の手数料や管理会社への加入費用などを合わせると、物件価格の7〜10%程度を諸費用として別途見込んでおく必要があります(*1)。たとえばAED200万(約8,000万円)の物件であれば、諸費用だけでAED17万(約680万円)前後が上乗せになる計算です。
この諸費用は物件価格とは別のタイミング・別の送金で発生することが多いため、「物件価格だけを送金して安心していたら、登記直前に諸費用分が足りないことに気づいた」という失敗は実際によくあります。
資金計画を立てる段階で、物件価格と諸費用を別枠として管理することが最初のポイントです。
1-2 完成済み物件とオフプラン物件で異なる支払いスケジュール
支払いのタイミングも、物件のタイプによって大きく異なります。完成済み物件(レディ物件)であれば、頭金(売買価格の10〜20%程度)を支払った後、残額を決済時に一括で支払う形が一般的です(*1)。一方、建設中のオフプラン(未完成段階で購入する物件)物件では、頭金の支払い後、建設の進捗に応じて複数回に分けて代金を支払う「ペイメントプラン」が組まれるのが通例で、デベロッパーによっては引き渡し後にも分割払いが続く「ポストハンドオーバー・ペイメントプラン」を提示するケースもあります(*1)。
オフプラン物件の場合、支払いのたびに海外送金が発生することになるため、本記事で解説する送金の実務や日本側の届出制度を、一度きりではなく複数回にわたって意識しておく必要がある点に注意してください。
▼物件タイプ別の特徴や購入手続き全体の流れはこちらで解説していますので、あわせてご確認ください。

送金方法で迷ったら、金額と目的に応じた個別診断を
送金額や取引銀行によって最適な送金手段は変わります。ご自身のケースでどちらが有利か、無料でご相談いただけます。
友だち追加のみで、ご相談は無料です。
海外送金の方法と選び方|銀行送金と専業サービス、何が違うのか
2-1 主な送金手段とコストの目安
日本からドバイへ資金を送る方法は、大きく分けて「銀行窓口・銀行の国際送金サービスを使う方法」と「Wiseなどの海外送金専業サービスを使う方法」の2つに分かれます。両者では、手数料と為替レートの両面でコスト構造が異なります(*2)。
銀行窓口を利用する場合、電信送金手数料としておおむね2,000〜4,000円程度に加えて、実勢レートに対して1ドルあたり1〜2円程度の為替スプレッドが上乗せされるため、総コストは送金額の3〜5%程度になることが一般的です。
これに対し、Wiseのような海外送金専業サービスは、電信送金手数料自体が低額または無料に設定されている場合が多く、為替レートも中値レート(ミッドマーケットレート)に近いレートが適用されるため、総コストを1%未満に抑えられるケースもあります(*2)。
数百万円〜数千万円規模の送金になるドバイ不動産購入では、この数%の差が数十万円単位の金額差につながる点を押さえておく価値があります。
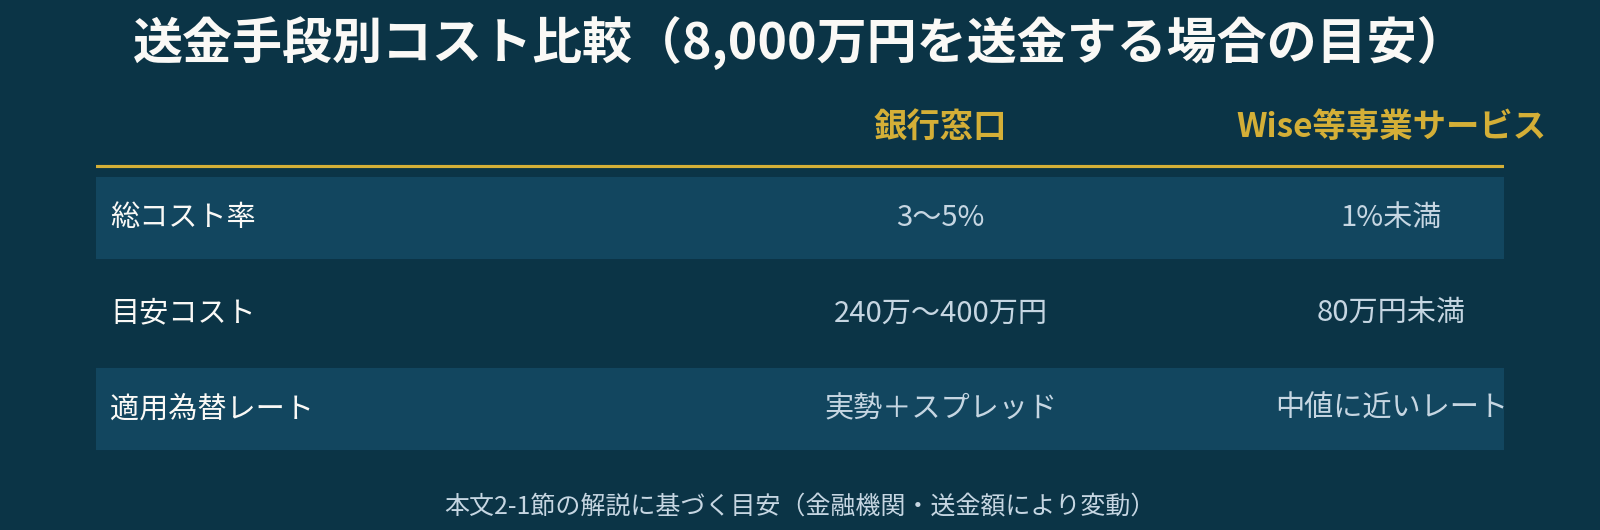
上表の通り、AED200万(約8,000万円)規模の送金では、銀行窓口とWise等専業サービスの選択だけで100万円以上のコスト差が生じ得ます。複数回に分けて送金する場合は、その都度この差が積み重なる点にも注意してください。
2-2 手数料負担の指定(OUR・SHA・BEN)と着金額のズレに注意
海外送金では、送金依頼時に手数料負担のルールを指定する必要があり、これが「送金した金額と、相手に着金した金額が一致しない」というトラブルの原因になりがちです。指定方法には主に3種類があります。
送金元の銀行手数料も、経由する中継銀行(コルレス銀行)の手数料も、すべて送金人が負担する「OUR」、送金元の手数料のみ送金人が負担し、中継銀行の手数料は受取人側で差し引かれる「SHA」(最も一般的な指定)、すべての手数料を受取人が負担する「BEN」の3つです。
中継銀行が差し引く手数料は「リフティングチャージ」と呼ばれ、1件あたり0〜25ドル程度が目安とされています。デベロッパーやエスクロー(第三者が一時的に資金を預かる仕組み)口座への着金額が指定した金額よりわずかに少なくなるケースがあるのは、多くの場合このリフティングチャージが原因です。
契約金額ちょうどの着金が必要な場合は、OUR指定にするか、あらかじめ差し引かれる可能性のある金額を上乗せして送金しておくと、後日の差額請求を避けられます。
送金先となるUAEの銀行口座をあわせて持っておきたい場合は、「ドバイの銀行の魅力とは?日本人向けおすすめ銀行と金利の考え方を解説」や「ドバイ銀行口座の開設方法」もあわせてご確認ください。
海外送金の総コスト(手数料+為替スプレッドの合計、送金額に対する割合の目安)を送金方法別に比較すると、以下のようになります。
出典:Wise「海外送金の手数料に関する解説」、digima-japan「海外送金の方法と手数料を徹底比較」(総コストは目安の中央値、金融機関・送金額により変動)
着金までのスピードも送金方法によって差があります。着金までの日数の目安(上限)を比較すると、以下のようになります。
出典:digima-japan「海外送金の方法と手数料を徹底比較」(着金日数は送金先地域・金融機関により変動する目安)
2-3 主要送金手段の手数料を比較する|銀行5行とWise・Revolutの実際の差
実際にどの手段を選ぶかを決める前に、主要な送金手段の手数料水準を具体的に比較しておきます(*7)。
| 送金手段 | 送金手数料の目安 | 備考 |
|---|---|---|
| 楽天銀行 | 750円 | オンライン申込時の目安 |
| SBI新生銀行 | 2,000円 | – |
| 三菱UFJ銀行 | 2,500円〜 | – |
| ソニー銀行・ゆうちょ銀行・三井住友銀行 | 3,000円前後 | – |
| みずほ銀行 | 5,000円(アプリ)〜8,000円(窓口) | – |
| Wise | 送金額の0.5〜0.8% | 定率制。送金額が大きいほど有利になりやすい |
| Revolut | 平日0%(月30万円まで) | 1回あたりの送金上限が100万円のため、不動産決済のような高額送金には不向き |
※各社の手数料体系は変更される場合があるため、実際の送金前には必ず公式サイトで最新の条件を確認してください。
表の手数料は「表示されている送金手数料」だけであり、実際の総コストにはこれ以外に2つの隠れたコストが加わる点に注意が必要です。1つは中継銀行手数料(着金時に1,000〜3,000円程度が差し引かれることがある)、もう1つは為替レートへの上乗せ(銀行は実勢レートより不利なTTS〈電信売り相場〉を適用する)です(*7)。
Wiseのような定率制のサービスは、送金額が大きくなるほど銀行の固定手数料型よりも有利になりやすい一方、Revolutは無料枠が魅力的に見えても1回あたりの送金上限が100万円に設定されており、不動産の決済金のようにまとまった金額を一度に送る場面では現実的な選択肢になりません(*8)。高額の送金では、上限の有無と、複数回に分割送金する場合の合計コストの両方を事前に確認しておくことをおすすめします。
2-4 実際に500万円を送ってみると、AEDでいくら届くのか|BITEX自社シミュレーション(2026年9月15日実施)
上記の比較表はあくまで「公表されている手数料水準」の目安です。ここでは実際に、Wiseのオンライン計算ツールと三菱UFJ銀行が公表する為替レート・手数料表を使い、500万円をドバイへ送金した場合に実際に何AED届くのかをBITEXが自ら計算しました(*10)(*11)(*12)。
まず押さえておくべき事実として、三菱UFJ銀行の場合、インターネットバンキング(三菱UFJダイレクト)のリアルタイム為替レート一覧にAED(UAEディルハム)は掲載されていません(米ドル・ユーロ・英ポンドなど主要9通貨のみが対象)(*13)。AED建ての送金レートは、店頭窓口・電話でのみ提示される「外国為替相場一覧表」のTTS(円→外貨)が適用されます。つまりAEDへの送金は、ネットバンキングだけでは完結せず、支店への来店または電話でのレート確認が前提になるという実務上の制約が最初にあります。
| 項目 | Wise | 三菱UFJ銀行(店頭窓口) |
|---|---|---|
| 適用レート(2026年9月15日時点) | ミッドマーケットレート 1AED=42.1257円 | TTS(円→外貨) 1AED=42.88円 |
| 手数料 | 35,050円(送金額の0.70%。レートへの上乗せなし) | 仕向送金手数料7,000円+外貨取扱手数料(送金額の0.05%、最低2,500円) |
| 500万円送金した場合の受取額 | 117,860.47 AED | 約116,392 AED(試算) |
| 着金までの目安 | 約19時間 | 3営業日程度(店頭窓口扱いのため) |
※三菱UFJ銀行の受取額は、公表されている外為手数料の計算式(仕向送金手数料7,000円+外貨取扱手数料、最低2,500円)をもとにBITEXが試算した参考値です。実際の窓口では別途、中継銀行手数料が差し引かれる場合があります。為替レート・手数料は取得日時点のものであり、変動します。
この試算の結果、同じ500万円を送ってもWiseの方が約1,469 AED(円換算で約6.2万円、送金額の約1.2%)多く届くという差が実際に出ました。この差の大部分は、店頭窓口の手数料そのものよりも、三菱UFJ銀行のTTSレート(42.88円)とミッドマーケットレート(42.13円)の差=レートへの上乗せによるものです。窓口の手数料の額面だけを見て判断すると、このレート差による実質コストを見落とすことになります。
日本側の届出制度を理解する|知らずに送金すると戸惑う仕組み
3-1 外為法の「支払等の報告書」(3,000万円超が対象)
海外送金というと「銀行にすべて任せておけばよい」というイメージを持たれがちですが、日本側には送金額に応じたいくつかの届出制度があり、事前に知っておくとスムーズです。
まず、外国為替及び外国貿易法(外為法)に基づく「支払等の報告書」は、居住者と非居住者の間の支払い等で、1件あたり3,000万円相当額を超える場合に提出が必要な制度です(*3)。
報告者は原則として送金を行う居住者本人(法人・個人事業主を含む)で、銀行を経由して送金する場合は、支払後10日以内(書面)または20日以内(オンライン)に日本銀行(財務大臣)宛てに提出します。
実務上は、多くの銀行が国際送金の手続きの中でこの報告書の作成をサポートしてくれるため、送金額が3,000万円を超える場合は、事前に銀行の担当者にその旨を伝えておくとよいでしょう。
3-2 「国外送金等調書」(100万円超が対象、金融機関が提出)
もう一つ知っておきたいのが「国外送金等調書」です。こちらは3,000万円という高額基準ではなく、100万円を超える海外送金・海外からの受取が対象となる、より裾野の広い制度です(*4)。
この調書を提出するのは送金者本人ではなく、送金を取り扱った金融機関(銀行・郵便局)で、送金者のマイナンバー等の情報とともに、所轄の税務署に提出されます。目的は、贈与税や相続税の申告漏れ、資産の海外移転を利用した課税逃れを防ぐことにあるとされています(*4)。
ここで重要なのは、「届出があるから課税される」わけではないという点です。不動産購入という正当な目的での送金であれば、届出自体は問題になりません。
ただし、送金目的や資金の出所について、後日税務署から「お尋ね」と呼ばれる確認の連絡が来ることがあるため、いつ・いくら・何のために送金したかを示す記録(売買契約書、送金明細、資金の出所を示す書類など)は、送金後も一定期間保管しておくことを強くおすすめします。
なお、国外財産の保有状況そのものに関する「国外財産調書」(合計5,000万円超が対象)については(*5)、ドバイの税金についてはこちらの記事で詳しく解説していますので、あわせてご確認ください。
| 制度名 | 金額基準 | 提出者 | 提出先 |
|---|---|---|---|
| 支払等の報告書 (外為法) |
3,000万円相当額超 | 送金を行う居住者本人 | 日本銀行(財務大臣) |
| 国外送金等調書 | 100万円超 | 送金を取り扱った金融機関 | 所轄税務署 |
| 国外財産調書 (税金の記事参照) |
国外財産合計 5,000万円超 |
納税者本人 | 所轄税務署 |
出典:財務省・日本銀行「外為法の報告制度について」、国税庁関連情報(国外送金等調書・国外財産調書の提出義務)
為替リスクとどう向き合うか|円安局面での送金の考え方
4-1 「いつ送金するか」で着金額が変わるという当たり前の事実
不動産価格そのものの変動リスクに気を配る投資家は多い一方で、為替レートの変動リスクを見落としがちな傾向があります。
たとえばAED200万の物件は、1AED=41円のときは約8,200万円ですが、1AED=44円まで円安が進めば約8,800万円と、為替レートの変動だけで600万円もの差が生じます。
ドバイ不動産の決済はAED建て(または米ドル建て)で行われるため、円安局面では同じ物件でも円換算の負担が重くなる点は、資金計画の段階で織り込んでおく必要があります。
4-2 分割送金・早めの資金確保という現実的な対策
個人投資家が為替先物予約(フォワード契約)のような本格的な為替ヘッジ手段を使うのは現実的ではないケースがほとんどです。
そのため実務上は、「支払いスケジュールが確定した時点でできるだけ早めに資金を確保しておく」「オフプラン物件で複数回の分割払いがある場合は、都度のレートで淡々と送金し、一時点のレートに全額を賭けない」という、地に足のついた考え方が現実的な対応になります。
特にオフプラン物件のペイメントプランは、結果的に「時間分散」によるレートの平準化効果を持つ点は、意図せずして為替リスクを抑える副次的なメリットともいえます。
また、送金実行前には、利用する銀行やサービスが提示するレートが、その時点の実勢レート(中値レート)からどの程度乖離しているかを確認する習慣をつけることも重要です。同じタイミングでの送金でも、金融機関によって適用レートが数%単位で異なることは珍しくありません。
4-3 「為替予約」は個人には使えないという現実
法人の海外取引では、あらかじめ決まったレートで将来の送金を確定させる「為替予約(フォワード契約)」が為替リスクヘッジの代表的な手段として使われています。しかし、これは銀行の与信審査を通過した法人・個人事業主向けのサービスであり、個人の不動産購入資金の送金では基本的に利用できません(*9)。「為替予約で確定させておけばよいのでは」と考えても、個人が窓口でこれを申し込むことは現実的ではない点は押さえておく必要があります。
個人が実務として使える現実的な対策は限られており、主に次の2つになります。1つは送金のタイミングを複数回に分けて分散させることで、1回のレートに全額が左右される事態を避ける方法です。もう1つは、決済スケジュールに余裕がある場合に外貨(AEDまたはUSD)建ての口座であらかじめ資金を保有しておき、有利なタイミングで両替を済ませておく方法です。いずれも為替変動を完全には避けられませんが、「決済直前の1回のレートに全額が依存する」という最大のリスクは軽減できます。
資金の安全性を守る仕組み|エスクロー口座と送金前の確認事項
5-1 エスクロー口座法(Law No. 8 of 2007)とは
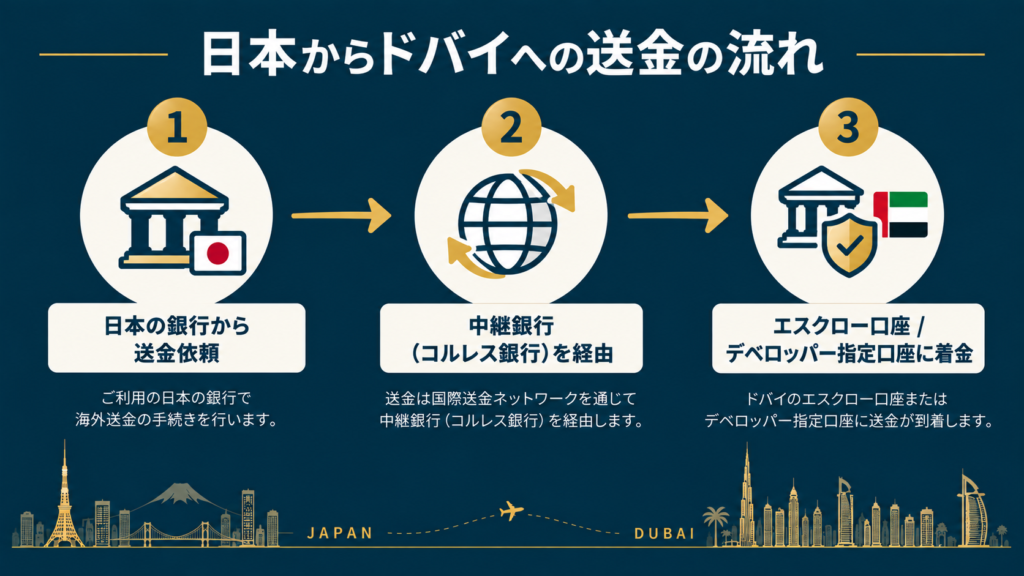
オフプラン物件を購入する際に必ず押さえておきたいのが、ドバイ土地局が定める「エスクロー口座法(Law No. 8 of 2007)」です。
この法律により、オフプラン物件を販売するデベロッパーは、DLDの開発業者登録を受け、認可を受けた金融機関でプロジェクトごとに専用のエスクロー口座を開設することが義務付けられています(*6)。
購入者が支払った資金はこのエスクロー口座で管理され、デベロッパーの債権者による差し押さえの対象にもなりません。資金はエスクロー口座の管理者(エスクローエージェント)が工事の進捗を確認しながら段階的にデベロッパーへ引き渡す仕組みになっており、引き渡し完了から1年間は口座残高の5%が留保され、アフターサービスの実施を担保する設計になっています(*6)。
つまり、正規に登録されたオフプラン物件であれば、購入者が支払った資金が「工事が進まないまま流用される」リスクは制度的に抑えられています。
逆に言えば、送金先がエスクロー口座ではなく、デベロッパーの一般口座や個人名義の口座になっている場合は、この保護の対象外である可能性が高く、慎重な確認が必要です。
5-2 送金前に必ず確認したいこと
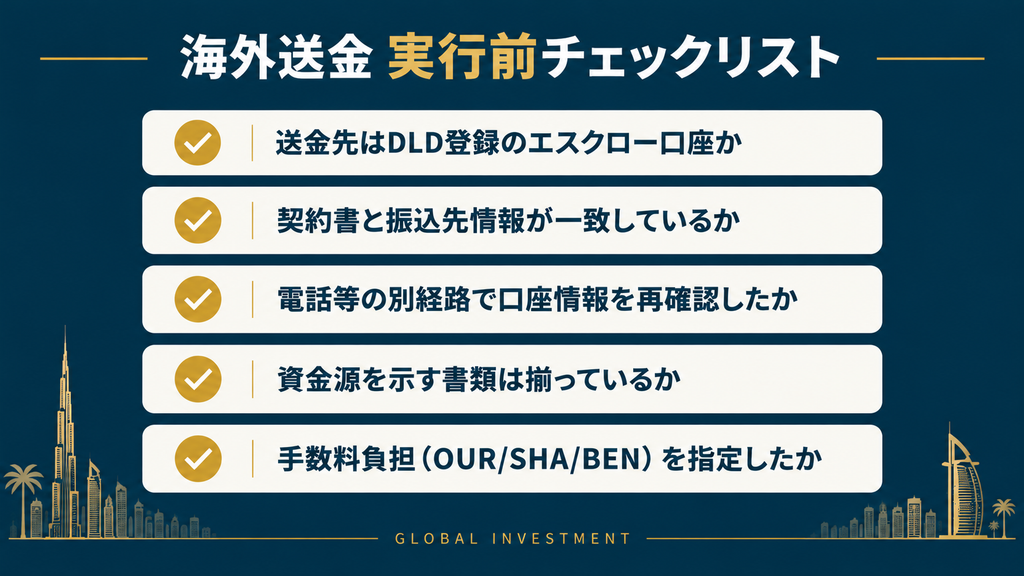
高額な海外送金だからこそ、実行前の確認を怠らないことが何より重要です。最低限、次のような点を確認してください(*1)(*6)。
- 送金先の口座がDLDに登録されたプロジェクトのエスクロー口座であるか(デベロッパーやエージェントに口座名義・IBAN・登録番号の提示を求め、可能であればDLDの公式チャネルで裏取りする)。
- 契約書に記載された口座情報と、実際に案内された振込先情報が一致しているか(取引の途中でメールが差し替えられ、振込先だけ詐欺グループの口座に変更される「ビジネスメール詐欺(BEC)」の手口は世界的に増加しています)。
- 送金前に電話等の別経路で相手に口座情報を再確認しているか。
これらは地味な確認作業ですが、数千万円規模の資金を扱う以上、省略してよい工程ではありません。
▼送金先の詐称やビジネスメール詐欺以外にも注意すべき手口はこちらの記事で具体的な事例とともに紹介しています。
高額な海外送金を実行する前に準備・確認しておきたい主な書類とポイントを整理すると、以下のようになります。
| 項目 | 目的 |
|---|---|
| パスポート(写し) | 本人確認(KYC) |
| 売買契約書の控え | 送金目的の確認・記録として保管 |
| 資金の出所を示す書類 (預金通帳・売却契約書等) |
Source of Funds(資金源)の確認 |
| 送金先口座情報 (IBAN・SWIFTコード) |
DLD登録のエスクロー口座かを個別確認 |
| 口座情報の別経路での 再確認(電話等) |
振込先差し替え詐欺(BEC)の防止 |
出典:Dubai Land Department「Law No. (8) of 2007 Concerning Escrow Accounts」、PropertyFinder「How to Buy Property in Dubai Without Residency」
エスクロー口座の確認、ご自身だけで大丈夫ですか
振込先の確認や契約書の内容確認は、送金実行前の最後の砦です。不安な点があれば、送金前に一緒に確認しましょう。
友だち追加のみで、ご相談は無料です。
資金準備と送金で失敗しないための結論
ここまでの内容を踏まえると、資金準備と送金で失敗しないためのポイントは、次の5点に集約されます。
- 物件価格に加えて8.5%程度の諸費用を別枠で見込んでおくこと
- 送金手段(銀行窓口・インターネットバンキング・専業サービス)ごとの手数料とスピードの違いを理解し、手数料負担の指定(OUR・SHA・BEN)で着金額のズレを防ぐこと
- 3,000万円超の「支払等の報告書」、100万円超の「国外送金等調書」という日本側の届出制度の存在を知っておくこと
- 為替レートの変動が着金額に与える影響を軽視せず、分割送金や早めの資金確保で現実的にリスクを抑えること
- 送金先がDLD登録のエスクロー口座であることを確認し、詐欺送金対策として振込先情報を複数経路で再確認すること
いずれも派手な話ではありませんが、この地味な確認の積み重ねが、数千万円規模の資金を安全にドバイまで届けるための土台になります。
FAQ|資金準備・海外送金についてよくある質問
- Q物件価格以外に、諸費用はどのくらい見ておけばよいですか?
- A
目安として物件価格の7〜10%程度です。DLD登録料(4%)、仲介手数料(2%程度)に加えて、登記関連費用や管理会社加入費用などが含まれます(*1)。
内訳としては、DLD登録料(4%)が最も大きな割合を占め、これに仲介手数料(2%程度)、権利証発行料、トラスティオフィス手数料、管理会社加入費用などが加算されます。
資金計画を立てる際は、物件価格そのものだけでなく、この7〜10%程度の諸費用を含めた総額で予算を組み、余裕を持った送金スケジュールを立てることをおすすめします。
- Q銀行送金とWiseのような専業サービス、どちらが安いですか?
- A
一般的には専業サービスの方が総コストを抑えやすい傾向があります。銀行窓口は手数料とスプレッドを合わせて送金額の3〜5%程度、専業サービスは1%未満に収まるケースもあります(*2)。
銀行窓口の場合、手数料に加えて「為替スプレッド」(銀行が提示する為替レートと市場実勢レートとの差)が上乗せされるため、表示されている手数料だけでは実際のコストが見えにくい点に注意が必要です。
専業サービスは市場実勢レートに近いレートを提示することが多く、送金額が大きいほど(不動産購入のような数百万円単位の送金では)コスト差が金額として顕著になります。ただし、専業サービスによって対応国・上限金額・本人確認の手間が異なるため、事前に複数社を比較することをおすすめします。
- Q送金した金額より着金額が少ないのはなぜですか?
- A
中継銀行が差し引く「リフティングチャージ」(1件あたり0〜25ドル程度)が主な原因です。SHA指定の場合はこの分が受取人負担になるため、契約金額ちょうどの着金が必要な場合はOUR指定を検討してください(*2)。
リフティングチャージは、送金経路上の中継銀行(コルレス銀行)がそれぞれ独自に差し引く手数料で、送金元・受取先の銀行では把握・コントロールできない場合があります。
契約金額ちょうどの着金が必須の場合は、送金依頼時に「OUR」(手数料は送金者負担)を指定するか、あらかじめ想定される控除分を上乗せして送金しておくと、着金額の不足によるトラブルを避けやすくなります。
- Q100万円を超える送金をすると、税務署に何か調べられますか?
- A
100万円超の送金は金融機関が「国外送金等調書」として税務署に提出しますが、正当な目的の送金であれば直ちに課税対象になるわけではありません。ただし送金目的の確認(お尋ね)が来る場合があるため、契約書等の記録は保管しておきましょう(*4)。
国外送金等調書は、100万円を超える国外送金・国外からの受金があった場合に、金融機関が税務署に提出する法定調書です。送金者本人に通知が来るものではなく、あくまで税務署側の情報収集の仕組みです。
不動産購入のための送金であれば、契約書・重要事項説明に相当する書類・送金の経緯を示す資料を保管しておくことで、仮に確認(お尋ね)が来た場合にもスムーズに説明できます。
- Q為替の変動リスクにはどう備えればよいですか?
- A
個人投資家が本格的な為替ヘッジを行うのは現実的ではないため、支払いスケジュールが確定したら早めに資金を確保する、オフプラン物件の分割払いを利用して送金タイミングを分散するといった対応が現実的です。
為替予約やFXでのヘッジは制度上可能ですが、個人投資家にとってはコストや手間が見合わないケースが多く、実務的にはあまり利用されていません。
現実的な対策としては、支払いスケジュール(頭金・中間金・残代金など)が確定した時点で早めに資金を確保しておくこと、オフプラン物件であれば分割払いのタイミングに合わせて送金を分散することが挙げられます。
- Q送金先が正しいかどうか、どう確認すればよいですか?
- A
送金先がDLD登録のエスクロー口座であるかを確認し、契約書記載の口座情報とメールで案内された情報が一致しているか、可能であれば電話等の別経路で再確認してください。振込先だけが差し替えられる詐欺の手口が世界的に増えています(*6)。
特に、メールアカウントが乗っ取られ、正規の取引先を装って振込先口座だけを差し替える「ビジネスメール詐欺」の手口は、不動産取引に限らず国際的に増加が指摘されています。
送金直前に振込先情報が変更された、という連絡がメールのみで来た場合は特に注意が必要です。金額が大きい取引では、送金前に必ず電話等の別経路(メール以外)で相手先に直接確認する習慣をつけてください。
まとめ|「送金」を軽く見ないことが投資成功の第一歩
ドバイ不動産投資の資金準備・送金でおさえておきたいポイントは、次の5点です。
- 物件価格に加えて8.5%程度の諸費用を見込んだ資金計画を立てること
- 送金手段ごとの手数料・スピードの違いと、手数料負担の指定方法を理解すること
- 3,000万円超の「支払等の報告書」、100万円超の「国外送金等調書」という日本側の届出制度を知っておくこと
- 為替レートの変動を軽視せず、分割送金や早めの資金確保で現実的にリスクを抑えること
- 送金先がDLD登録のエスクロー口座であることを確認し、詐欺送金対策を怠らないこと
物件選びや利回り計算に比べると地味に見える「送金」の工程ですが、実際にはここでのつまずきが最も高くつくトラブルにつながりやすい部分でもあります。
次章以降で扱う各テーマとあわせて、資金の出口(送金)まで含めた計画を立てておくことをおすすめします。
資金計画から送金まで、まとめて相談したい方へ
諸費用の見積もりから、送金手段の選び方、届出制度の確認まで、個別の状況に応じたご相談を無料で承っています。
ご相談・お見積もりは無料です。
次に読むなら:ドバイ不動産 vs 日本不動産を徹底比較|コスト・利回りで見る投資対象としての違い
※本記事は資金準備・海外送金に関する一般的な解説を目的としたものであり、投資助言や税務判断を保証するものではありません。外為法上の報告義務、国外送金等調書、国外財産調書等の届出要否については、必ず税理士・専門家へご相談ください。掲載データは2026年9月時点の情報に基づいています。
出典一覧
- Property Finder「DLD Fees Dubai: Complete Costs Guide 2026」 SBA Properties「Off-Plan Payment Plans: 80/20, 60/40 & Post-Handover Explained」
- transferfees.io「Wise Fees Explained (2026): What Wise Really Charges」 Wise「Payment terms for international money transfers」
- 日本銀行「外為法の報告制度について」
- トゥモローズ税理士法人「海外送金に税金はかかる?贈与税とお尋ね対応」
- 国税庁 No.7456「国外財産調書の提出義務」
- Dubai Land Department「Law No. (8) of 2007 Concerning Escrow Accounts for Real Estate Development」
- LETO LOG「海外送金の銀行手数料ランキング【2026年版】6行比較」
- 「WiseとRevolut比較【2026年】手数料の違いと用途別の選び方」
- Digima〜出島〜「為替リスクとは?考え方と為替リスクヘッジの7つの方法【2026年版】」
- Wise「アラブ首長国連邦・ディルハムの一番お得な為替レート」(500万円送金でのBITEX実測、2026年9月15日取得)
- 三菱UFJ銀行「外国為替相場一覧表」(店頭窓口・電話用、2026年9月15日時点)
- 三菱UFJ銀行「外為手数料」(個人のお客さま、2026年3月2日現在)
- 三菱UFJ銀行「外国為替相場一覧表(リアルタイムレート)」(三菱UFJダイレクト向け、2026年9月15日時点)