ドバイ不動産のローンとは|非居住者でも組める仕組み【図解あり】
1-1. 日本に住んだままでも現地銀行のモーゲージは利用できる
ドバイ不動産の購入を検討する日本人の方から最も多く寄せられる質問が、「現地の銀行でローンを組めるのか」というものです。結論から言えば、UAEに居住していない非居住者でも、現地銀行の住宅ローン(モーゲージ)を利用できる可能性があります。
ドバイの不動産市場は購入者の約9割が外国人で構成されており、銀行側も外国人向けの融資商品を標準的に用意しています。もっとも、UAEに居住し現地で給与を受け取っている駐在員と、日本に居住したまま購入する非居住者では、審査基準と融資比率が明確に異なります。
非居住者の場合、銀行は返済原資を現地で確認できないため、より保守的な条件を設定します。具体的には融資比率が下がり、頭金として物件価格の40〜50%程度を求められるのが一般的です。この前提を最初に押さえておくと、資金計画が現実的になります。
一方で、ドバイの不動産購入では現金一括が主流であることも事実です。2026年第2四半期の住宅取引3万4,719件のうち、オフプラン(未完成物件)が2万6,440件と約7割を占めており、これらの多くはデベロッパーの分割払いで購入されています[5]。ローンは「唯一の手段」ではなく「選択肢のひとつ」として捉えるのが実務的です。
1-2. 資金調達は「現地ローン」「分割払い」「日本国内調達」の3択
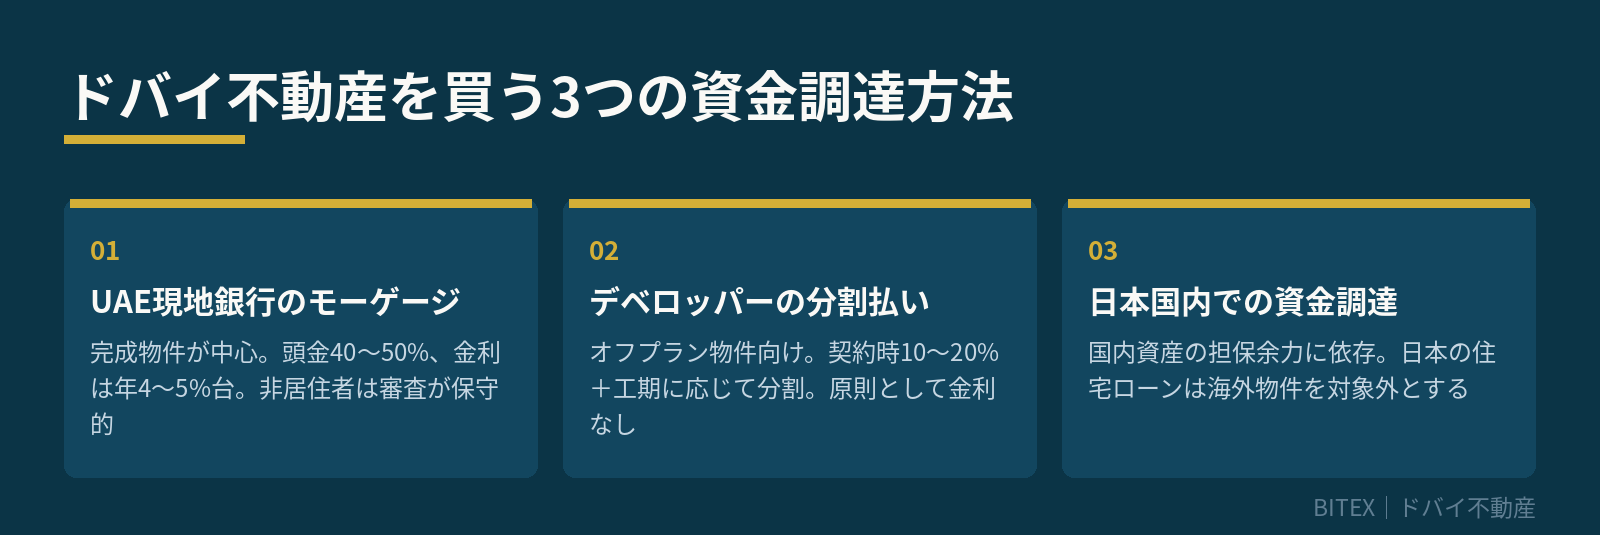
ドバイ不動産を購入する際の資金調達方法は、大きく3つに整理できます。それぞれ、対象となる物件と資金負担のタイミングが異なります。
第一が、UAE現地銀行のモーゲージで、完成物件(レディ物件)を対象とするのが基本で、金利を負担しながら15〜25年で返済します。第二が、デベロッパーが用意する分割払い(ペイメントプラン)で、オフプラン物件で一般的な方法で、金利ではなく支払スケジュールで負担を平準化します。第三が、日本国内での資金調達で、日本の住宅ローンは国内物件を担保とする商品のため海外物件には使えませんが、国内資産を担保にした借入で購入資金を用意する方法があります。
どの方法が適しているかは、購入する物件の種別と、手元資金をどこまで残したいかで決まります。3つの違いを整理すると以下の通りです。
| 方法 | 対象物件 | 資金負担 | 金利 | 注意点 |
|---|---|---|---|---|
| UAE現地銀行のモーゲージ | 完成物件が中心 | 頭金40〜50%+月々の返済 | 年4〜5%台 | 非居住者は審査が保守的 |
| デベロッパーの分割払い | オフプラン物件 | 契約時10〜20%+工期に応じて分割 | 原則なし | 引き渡し後に一括残金の商品もある |
| 日本国内での資金調達 | 制限なし | 国内資産の担保余力に依存 | 商品により異なる | 日本の住宅ローンは対象外 |
1-3. 頭金は物件価格の40〜50%が現実的なライン
非居住者がモーゲージを利用する場合、頭金として物件価格の40〜50%を用意するのが現実的なラインです。加えて、登記手数料をはじめとする諸費用が物件価格の7〜10%程度かかるため、自己資金の総額は物件価格の50〜60%程度を見込んでおく必要があります[4]。
たとえばAED150万(1AED=約43円換算で約6,450万円)の物件を融資比率50%で購入する場合、頭金AED75万に加えて諸費用が10万〜15万程度、合計でAED85万〜90万の自己資金が必要になります。
この水準を踏まえると、「少ない自己資金でレバレッジを効かせる」という日本の不動産投資の発想は、ドバイではそのまま当てはまりません。ローンの意味は、後述するように利回りの向上ではなく資金効率の設計にあります。
ドバイ不動産投資の全体像を知りたい方は、こちらもあわせてご覧ください↓
ご自身がいくら借りられるか、先に知りたい方へ
融資額は年収だけでなく、既存の借入・完済時の年齢・銀行ごとの与信方針で変わります。条件をうかがえば、現実的な借入可能額の目安をお伝えできます。
友だち追加のみで、ご相談は無料です。
LTV(融資比率)の上限|UAE中央銀行の規制と実務の違い
2-1. 規制上の上限は外国人の1件目で80%
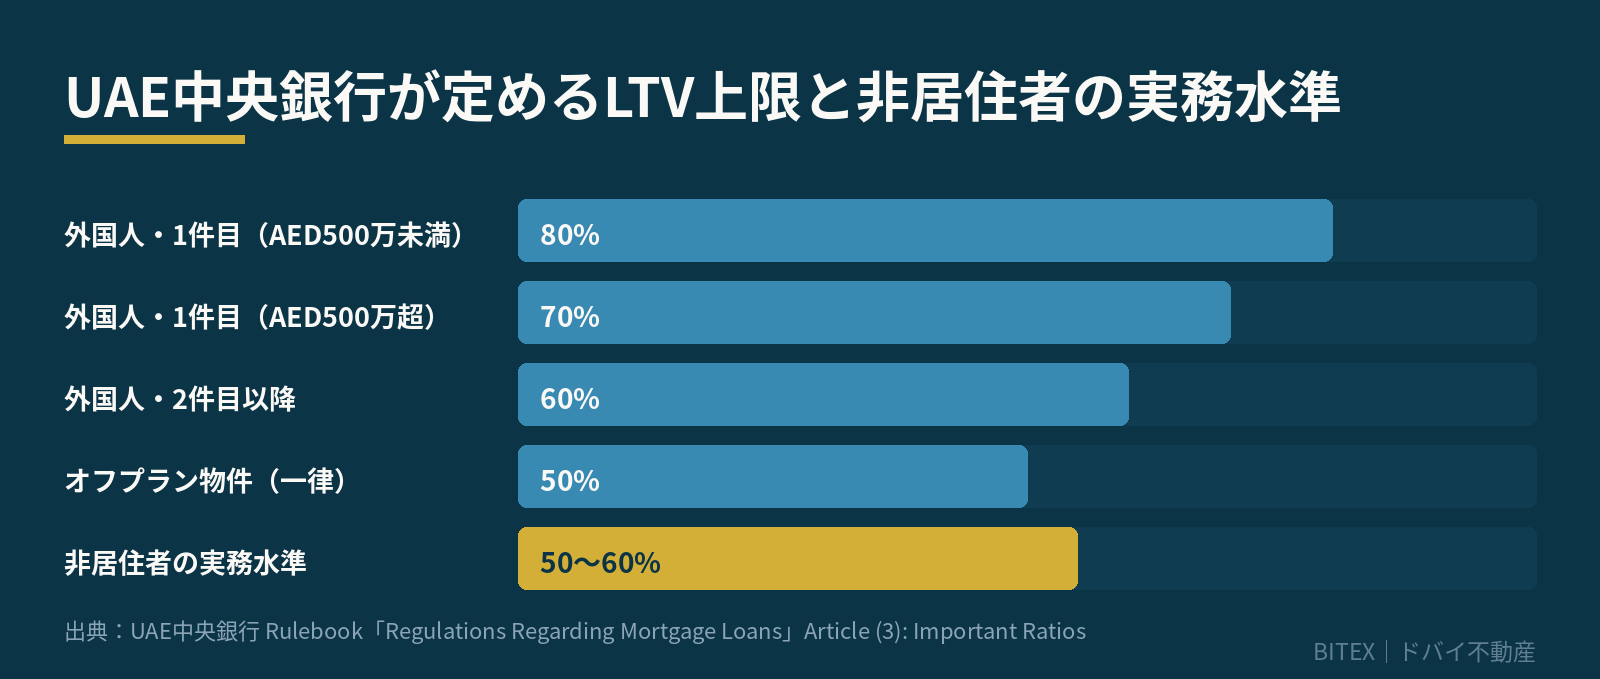
ドバイを含むUAEの住宅ローンは、UAE中央銀行(CBUAE)のモーゲージ規制によってLTV(Loan to Value:物件価格に対する融資額の比率)の上限が定められています。この上限は買主の国籍と物件価格、購入件数によって段階的に設定されています[1]。
外国人の場合、1件目の居住用物件でAED500万未満なら最大80%、AED500万超なら最大70%です。2件目以降は金額を問わず60%が上限となり、UAE国民はこれよりも高い水準(1件目でAED500万以下は85%)が認められています。
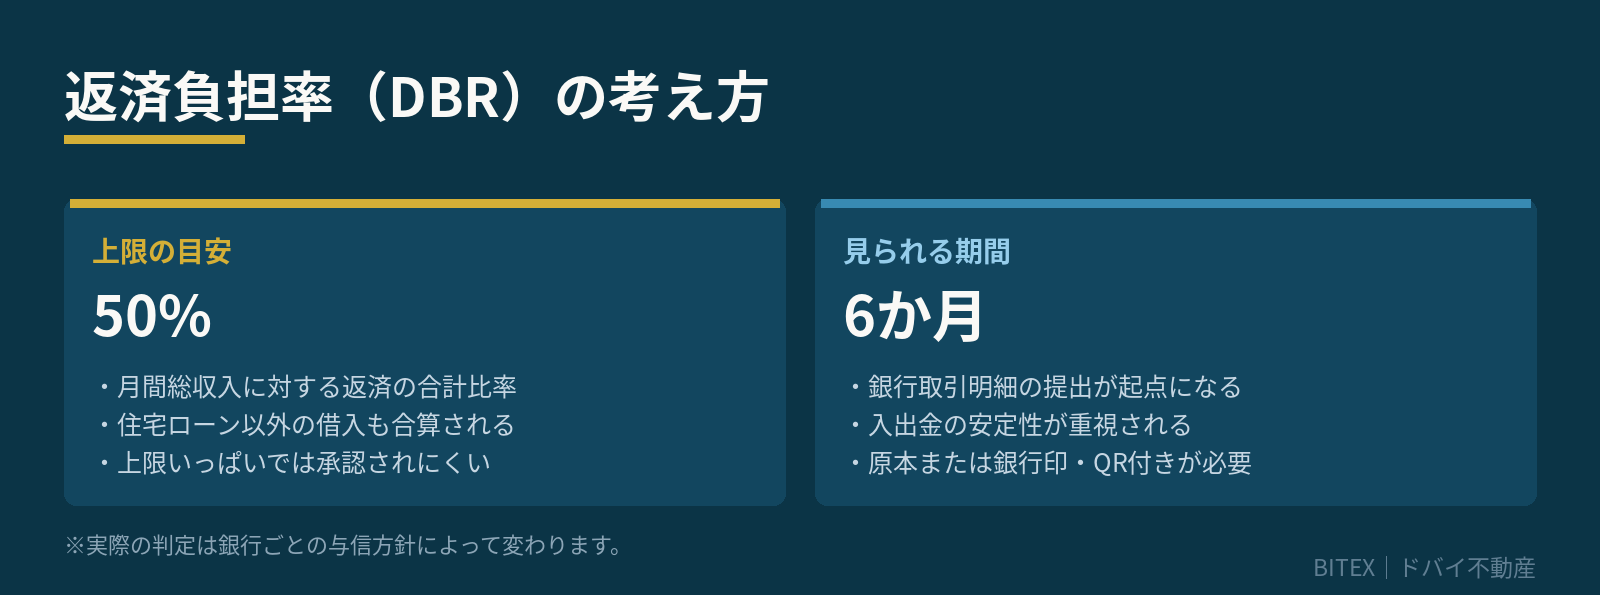
あわせて、返済負担率(DBR:Debt Burden Ratio)は月間総収入の50%以内、融資期間は最長25年という上限も規定されています。この2つは非居住者にも同様に適用されるため、年収に対する借入余力を先に確認しておくことが重要です。
| 買主区分 | 物件価格 | LTV上限 | 最低頭金 |
|---|---|---|---|
| 外国人・1件目(居住用) | AED500万未満 | 80% | 20% |
| 外国人・1件目(居住用) | AED500万超 | 70% | 30% |
| 外国人・2件目以降 | 金額を問わず | 60% | 40% |
| UAE国民・1件目 | AED500万以下 | 85% | 15% |
| オフプラン物件 | 買主区分・金額を問わず | 50% | 50% |
2-2. オフプラン物件は一律50%が上限
オフプラン物件については、買主の区分や物件価格に関係なく、LTVの上限が一律50%と定められています[1]。未完成物件は担保としての評価が難しく、工期遅延などのリスクを織り込んだ規制になっています。
この規制があるため、オフプラン物件を融資で購入するケースは実務上あまり多くありません。多くの購入者はデベロッパーの分割払いで引き渡しまでの支払いを進め、引き渡し後にモーゲージへ切り替える方法を選びます。
なお、引き渡し後の借り換えでは完成物件として評価されるため、LTVは1件目60〜75%の水準まで戻り、オフプランを検討する場合は、この二段階の資金計画を最初から想定しておくと安全です。
2-3. 非居住者は各行の与信方針で50〜60%が中心
規制上の上限と、非居住者が実際に受けられる融資条件は別物です。中央銀行の規制は「これ以上は貸してはいけない」という上限を示すもので、実際にどこまで融資するかは各銀行の与信方針に委ねられています。
非居住者の場合、実務上の水準は完成物件で50〜60%程度が中心で、属性や取引実績によって70%前後まで認められる例もありますが、初回取引ではまず50〜60%を前提に資金計画を立てるのが安全です[8]。
あわせて、非居住者向けのモーゲージを扱う銀行の数自体が限られます。国籍や居住国によって取扱対象外となる場合もあるため、物件を決める前に融資の可否と条件を確認する順序が重要になります。
非居住者の融資条件|審査で見られる5つのポイント
3-1. 最低月収と返済負担率(DBR50%)
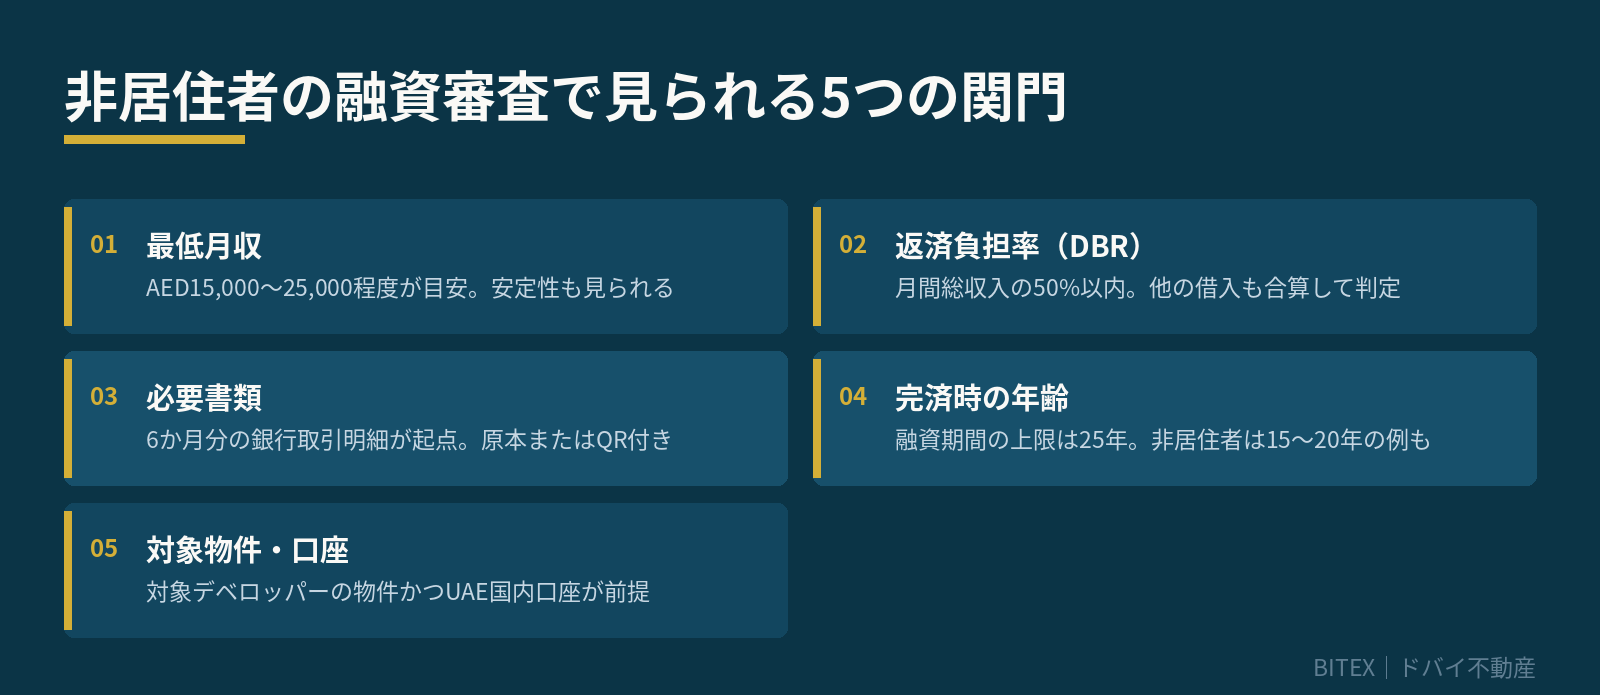
非居住者向けのモーゲージ審査でまず確認されるのが、収入水準と返済負担率で、最低月収の目安は銀行によってAED15,000〜25,000程度(月額約65万〜108万円相当)に設定されています。
返済負担率については、中央銀行の規制で月間総収入の50%以内と定められています[1]。ここには住宅ローンだけでなく、既存の借入やクレジットカードの支払いも含まれ、日本国内で住宅ローンや自動車ローンを抱えている場合、その分だけドバイでの借入余力が下がる点に注意が必要です。
日本の会社員の場合は源泉徴収票と給与明細、法人経営者や自営業者の場合は決算書が収入の裏付け資料になります。
3-2. 必要書類は6か月分の銀行取引明細が起点になる
非居住者の審査では、収入と資産の流れを書類で追えることが重視されます。近年は3か月分ではなく6か月分の銀行取引明細(銀行発行の原本)を求める銀行が増えています。
非居住者に求められる書類は、おおむね次のとおりです。
- パスポート(残存有効期限6か月以上)
- 居住国での住所証明(公共料金請求書・住民票など)
- 収入証明(給与明細・確定申告書・在職証明書)
- 直近6か月分の銀行取引明細(銀行発行の原本、または銀行印・QRコード付きのもの)
- 既存借入の返済明細(住宅ローン・自動車ローン・カードローン)
- 居住国の信用情報レポート
- 法人経営者・自営業者は直近2年分の監査済み決算書
- UAE国内口座の開設書類(本人確認資料・資金の出所の説明)
書類の不備で審査が止まるケースが最も多いため、物件探しと並行して書類の準備を進めるのが効率的です。
3-3. 完済時の年齢と融資期間(最長25年)
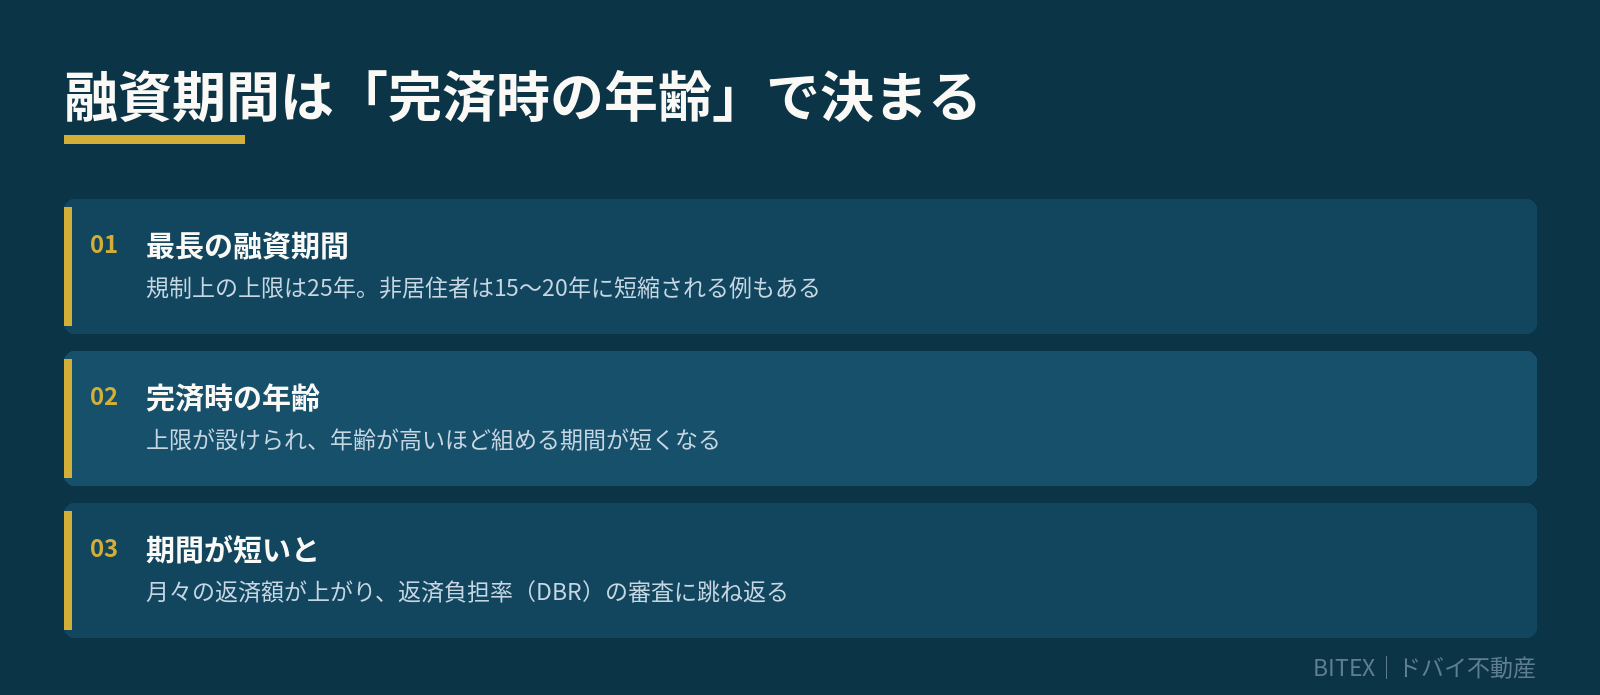
融資期間の上限は25年です[1]。ただし完済時の年齢に上限が設けられており、給与所得者と自営業者で基準が異なります。この上限は中央銀行の規制ではなく各行のリスク管理方針で決まるため、銀行選びの段階で確認が必要です。
非居住者の場合、期間を15〜20年に短縮して提示されることもあり、期間が短くなると月々の返済額が上がるため、キャッシュフローの試算は提示された条件で再計算することが重要です。
3-4. 対象デベロッパー・対象物件の制限
銀行は融資対象とするデベロッパーやプロジェクトを内部で選別しています。実績のある大手デベロッパーの完成物件は審査が進みやすく、実績の少ないプロジェクトは対象外となることもあります。
あわせて、築年数や物件のグレード、コミュニティのサービスチャージ水準も評価に影響し、物件を先に決めてから融資を探すと条件が合わないことがあるため、融資の枠を先に固める順序が実務的です。
3-5. UAE国内口座の開設が前提になる
モーゲージを利用する場合、返済の引き落とし口座としてUAE国内の銀行口座が必要になります。非居住者向けの口座開設に対応する銀行もありますが、必要書類や開設までの期間は銀行によって差があります。
口座開設の具体的な手順や必要書類は、口座開設ガイドで詳しく解説しています。
| 項目 | 内容 |
|---|---|
| LTV(完成物件) | 50〜60%(条件により70%前後まで) |
| LTV(オフプラン) | 50%(規制上限) |
| 最低月収 | AED15,000〜25,000程度 |
| 返済負担率(DBR) | 月間総収入の50%以内 |
| 融資期間 | 最長25年(非居住者は15〜20年の例もある) |
| 主な必要書類 | パスポート、住所証明、収入証明、6か月分の銀行取引明細、信用情報 |
| 前提条件 | UAE国内口座の開設、対象デベロッパー・物件であること |
金利水準|固定と変動、EIBOR連動の考え方
4-1. 2026年の固定金利は年4〜5%台が中心
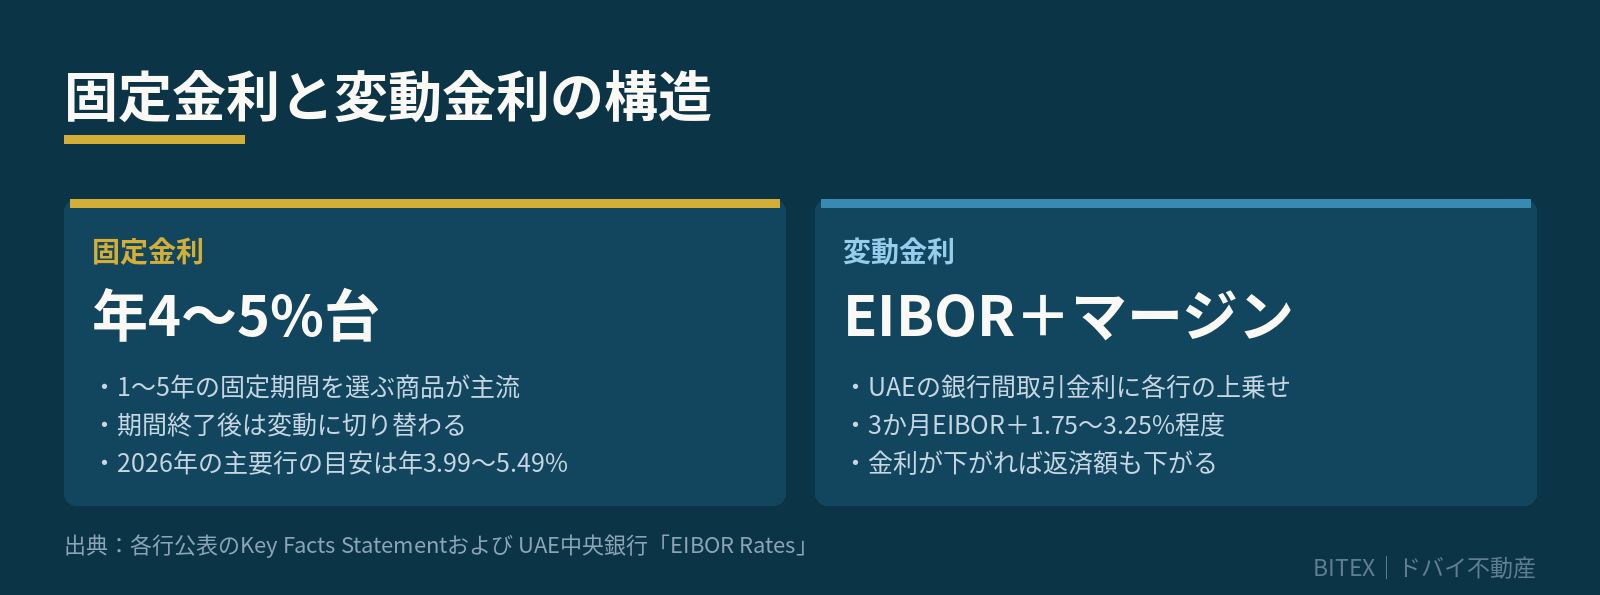
2026年時点のドバイのモーゲージ金利は、固定型で年4%台から5%台が中心で、固定期間は3年または5年が一般的で、期間終了後は変動型へ移行する商品が主流です。では、実際の金利はどの水準なのでしょうか?
日本の住宅ローン金利と比べると高い水準ですが、ドバイの賃貸利回りが日本の主要都市より高いため、単純な金利差だけで有利不利は決まりません。重要なのは、後述するシミュレーションのように「返済後に手元に残る金額」で判断することです。
非居住者向けの金利は、居住者向けよりも0.25〜0.75ポイント程度高く設定されるのが一般的です。
4-2. 変動金利はEIBORに一定のマージンを加える構造
変動型の金利は、EIBOR(Emirates Interbank Offered Rate:UAEの銀行間取引金利)に各行のマージンを上乗せする形で決まります[2]。マージンの目安は1.75〜3.25ポイント程度です。
UAEディルハムは米ドルにペッグされているため、EIBORは米国の政策金利の動きと連動しやすい構造です。したがってドバイのモーゲージ金利を見通すうえでは、米国の金利動向を確認するのが実務的な方法になります。
固定期間中は金利が動かない一方、期間終了後はEIBORの水準がそのまま返済額に反映され、固定3年の商品を選ぶ場合は、4年目以降に金利が1〜2ポイント上がった場合の返済額も試算しておくべきです。
4-3. 主要銀行の条件を比較する
ドバイでモーゲージを扱う主要銀行の条件は、金利だけでなく最低給与要件や最長期間にも差があります。非居住者の取扱いは銀行ごとに方針が異なるため、複数行で並行して確認するのが基本です。
| 銀行 | 固定金利の目安 | 最長期間 | 特徴 |
|---|---|---|---|
| Emirates NBD | 年3.99〜4.99% | 25年 | 取扱実績が多く、外国人向けの選択肢が広い |
| HSBC UAE | 年3.99〜4.75% | 25年 | 国際的な取引実績を評価する傾向 |
| FAB(First Abu Dhabi Bank) | 年4.19〜5.10% | 25年 | UAE最大手。条件の幅が広い |
| ADCB | 年4.25〜5.25% | 25年 | 商品ラインアップが豊富 |
| Mashreq | 年4.49〜5.49% | 25年 | 手続きのデジタル化が進む |
| Dubai Islamic Bank | 年4.49〜5.25% | 25年 | イスラム金融方式(イジャーラ等) |
上表は目安であり、非居住者に適用される条件は個別審査で決まり、事前承認(プレアプルーバル)を取得すると、実際の借入可能額と金利が確定するため、物件選びの精度が上がります。
ドバイの銀行と金利の考え方については、こちらで詳しく書いています↓
ローンを使うときの諸費用|総額は物件価格の7〜10%
5-1. 購入時にかかる費用の内訳
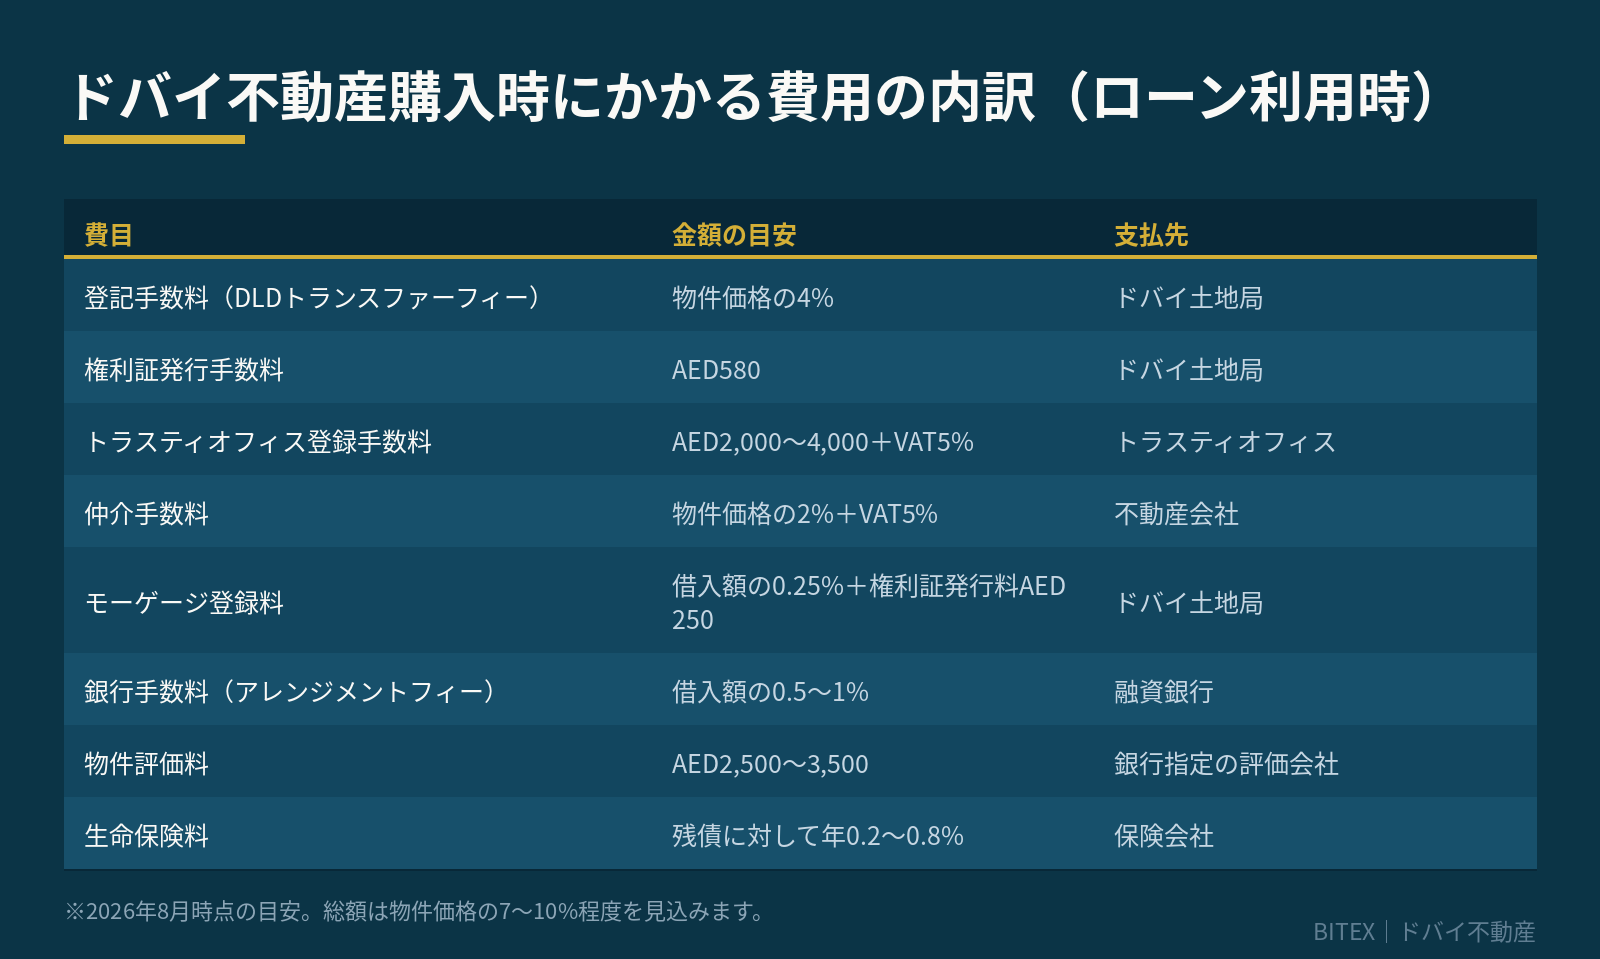
ドバイでは購入時の諸費用が制度として明確に決まっており、日本と比べて予測しやすい構造になっています。中心となるのは、ドバイ土地局(DLD)に支払う登記手数料で、物件価格の4%です[4]。
これに加えて、権利証(Title Deed)の発行手数料AED580、トラスティオフィスでの登録手数料AED2,000〜4,000(+VAT5%)、仲介手数料2%(+VAT5%)が発生します。総額では物件価格の7〜10%程度を見込むのが一般的です。
5-2. モーゲージ特有の費用が上乗せされる
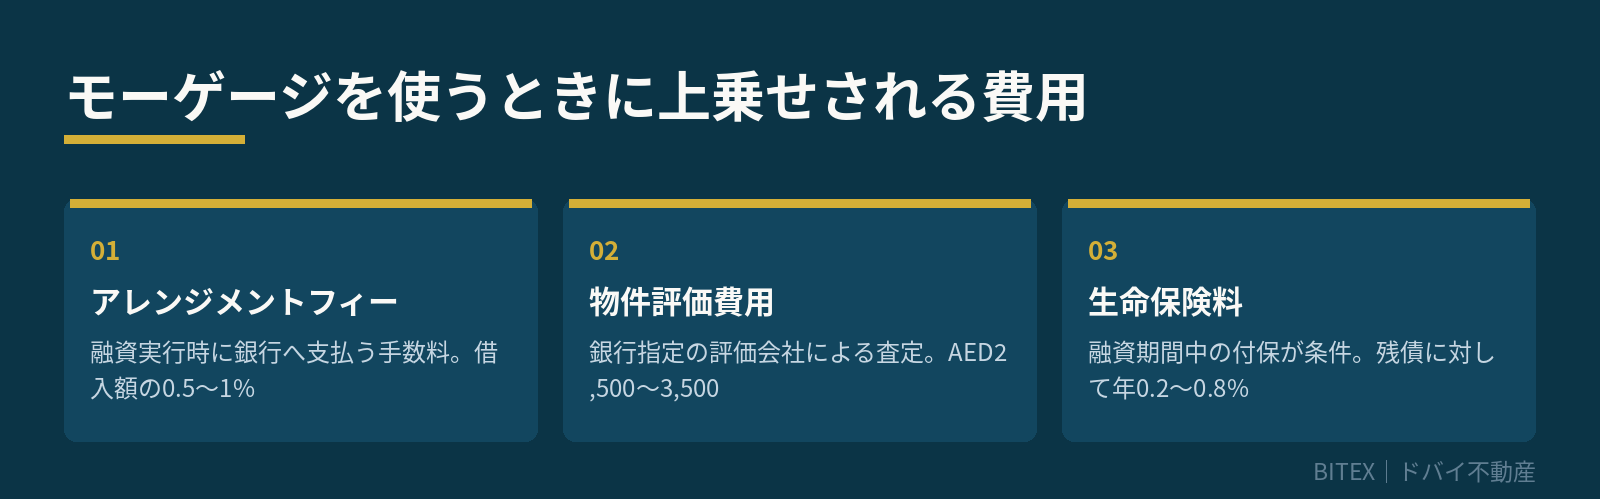
ローンを使う場合は、現金購入にはない費用が加わります。ドバイ土地局へのモーゲージ登録料が借入額の0.25%+権利証発行料AED250(別途、知識手数料・革新手数料 各AED10)、銀行のアレンジメントフィーが借入額の0.5〜1%、物件評価料がAED2,500〜3,500程度です[3][4]。
さらに、団体信用生命保険に相当する保険料(残債に対して年0.2〜0.8%程度)と、火災保険等の物件保険が必要になり、繰上返済には残債の1%程度(上限あり)の手数料が設定されているのが一般的です。
これらを合計すると、借入額AED75万のケースでモーゲージ関連費用はAED1万〜1万5,000程度が目安になります。
| 費目 | 金額の目安 | 支払先 |
|---|---|---|
| 登記手数料(DLDトランスファーフィー) | 物件価格の4% | ドバイ土地局 |
| 権利証発行手数料 | AED580 | ドバイ土地局 |
| トラスティオフィス登録手数料 | AED2,000〜4,000+VAT5% | トラスティオフィス |
| 仲介手数料 | 物件価格の2%+VAT5% | 不動産会社 |
| モーゲージ登録料 | 借入額の0.25%+権利証発行料AED250(別途、知識手数料・革新手数料 各AED10) | ドバイ土地局 |
| 銀行手数料(アレンジメントフィー) | 借入額の0.5〜1% | 融資銀行 |
| 物件評価料 | AED2,500〜3,500 | 銀行指定の評価会社 |
| 生命保険料 | 残債に対して年0.2〜0.8% | 保険会社 |
5-3. 保有中にかかるコストも計算に入れる
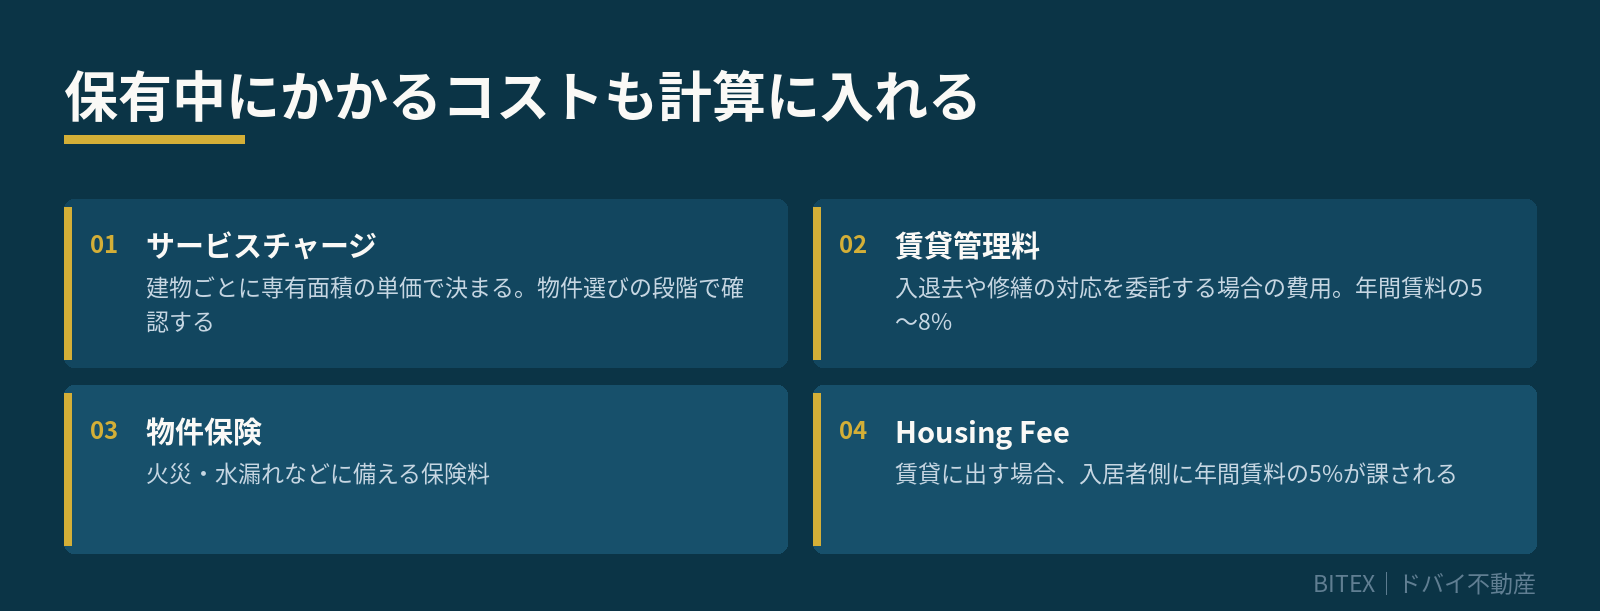
購入後は、サービスチャージ(管理費)が毎年発生します。水準はコミュニティと物件グレードにより異なりますが、賃料収入の10〜20%程度を見込むのが実務的で、賃貸に出す場合は、管理会社への手数料や入居者募集の費用も加わります。
- サービスチャージ(管理費):賃料収入の10〜20%が目安
- DEWA(水道・電気)の名義維持と空室時の基本料
- 賃貸管理会社への管理手数料:年間賃料の5〜8%程度
- 入居者募集時の仲介手数料:年間賃料の5%前後
- 火災・家財保険(モーゲージ利用時は付保が条件になる場合がある)
ドバイには固定資産税がないため、日本と比べて保有コストの構造はシンプルです。ただしサービスチャージの未納は売却時の障害になるため、キャッシュフロー計算では必ず織り込む必要があります。
利回りシミュレーション|AED150万(約6,450万円)の実例
6-1. 月々の返済額はLTVでこう変わる
ここからは具体的な数字で確認し、物件価格AED150万(1AED=約43円換算で約6,450万円)、金利年4.5%、期間25年という条件で、LTV別の返済額を計算します。ローンを使うと、手元に残るお金は本当に増えるのでしょうか?
LTV50%(借入AED75万)なら月々の返済額は約AED4,169、25年間の利息総額は約AED50万です。LTV60%(借入AED90万)なら月々約AED5,002、利息総額は約AED60万となり、借入額が20%増えれば、利息負担も比例して増える計算です。
| 条件 | 借入額 | 頭金 | 月々の返済額 | 年間返済額 | 25年間の利息総額 |
|---|---|---|---|---|---|
| LTV 50% | AED75万 | AED75万 | 約AED4,169 | 約AED5.0万 | 約AED50万 |
| LTV 60% | AED90万 | AED60万 | 約AED5,002 | 約AED6.0万 | 約AED60万 |
| LTV 75%(参考) | AED112.5万 | AED37.5万 | 約AED6,253 | 約AED7.5万 | 約AED75万 |
6-2. 家賃収入から返済を引いたキャッシュフロー
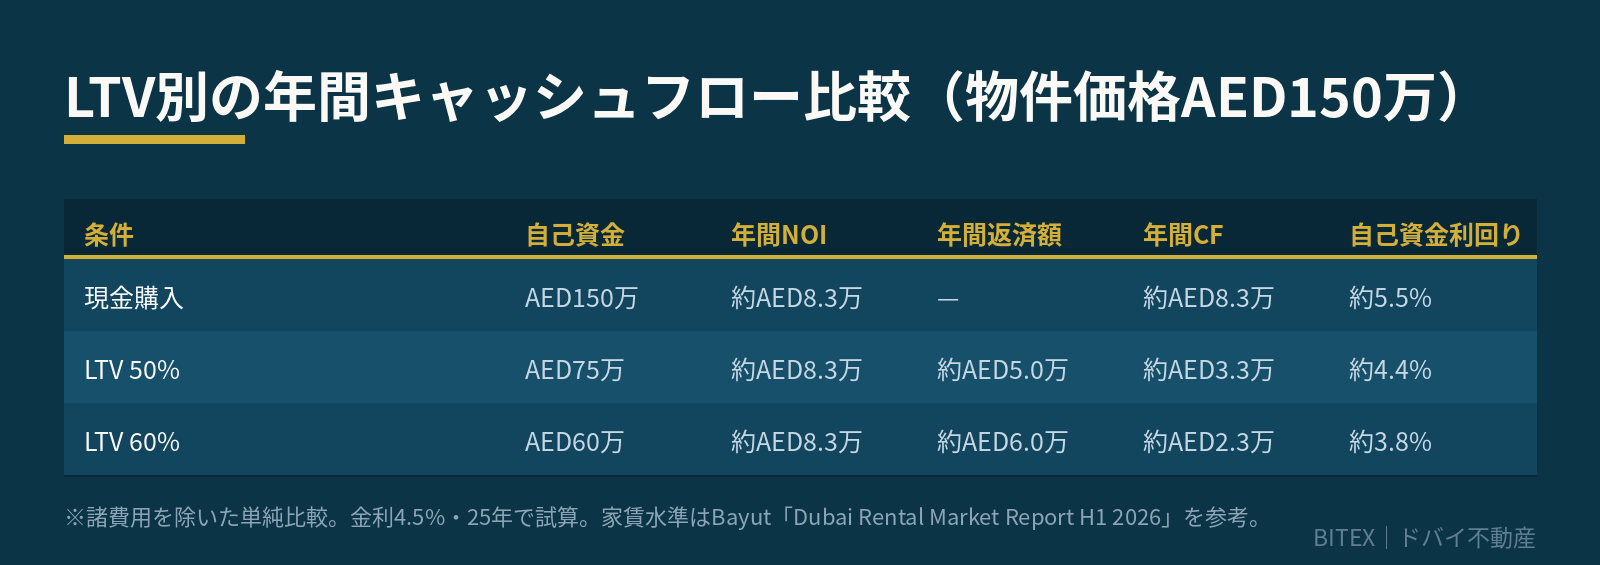
次に、同じ物件を賃貸に出した場合のキャッシュフローを見ます。表面利回り6.5%(年間家賃AED9万7,500)、サービスチャージなどの経費を家賃の15%と仮定すると、実質収入(NOI)は年間約AED8万2,900です。
ここからローンの年間返済額を差し引くと、LTV50%では年間約AED3万2,900、LTV60%では約AED2万2,800のキャッシュフローが残り、自己資金に対する利回りは、それぞれ約4.4%と約3.8%です。
| 条件 | 自己資金 | 年間NOI | 年間返済額 | 年間キャッシュフロー | 自己資金利回り |
|---|---|---|---|---|---|
| 現金購入 | AED150万 | 約AED8.3万 | — | 約AED8.3万 | 約5.5% |
| LTV 50% | AED75万 | 約AED8.3万 | 約AED5.0万 | 約AED3.3万 | 約4.4% |
| LTV 60% | AED60万 | 約AED8.3万 | 約AED6.0万 | 約AED2.3万 | 約3.8% |
6-3. 現金購入との比較で見えるレバレッジの限界
注目すべきは、自己資金に対する利回りが現金購入(約5.5%)よりもローン利用時(約4.4%/約3.8%)のほうが低くなる点です。これは、借入金利(年4.5%)が実質利回り(約5.5%)に近い水準にあるためです。
日本の不動産投資では、金利1%台に対して利回り5%前後という差が大きいため、レバレッジがそのまま収益率の向上につながります。しかしドバイでは金利と利回りの差が小さいため、同じ発想は成り立ちません。
つまりドバイでローンを使う目的は、利回りを引き上げることではありません。手元資金を残して複数物件に分散する、あるいは購入時期を前倒しして値上がり局面に乗るといった、資金効率と時間の設計にあり、値上がり局面では借入によって投資額を大きくできるため、キャピタルゲインに対するレバレッジ効果は残ります。
6-4. エリア別の家賃水準から利回りを逆算する
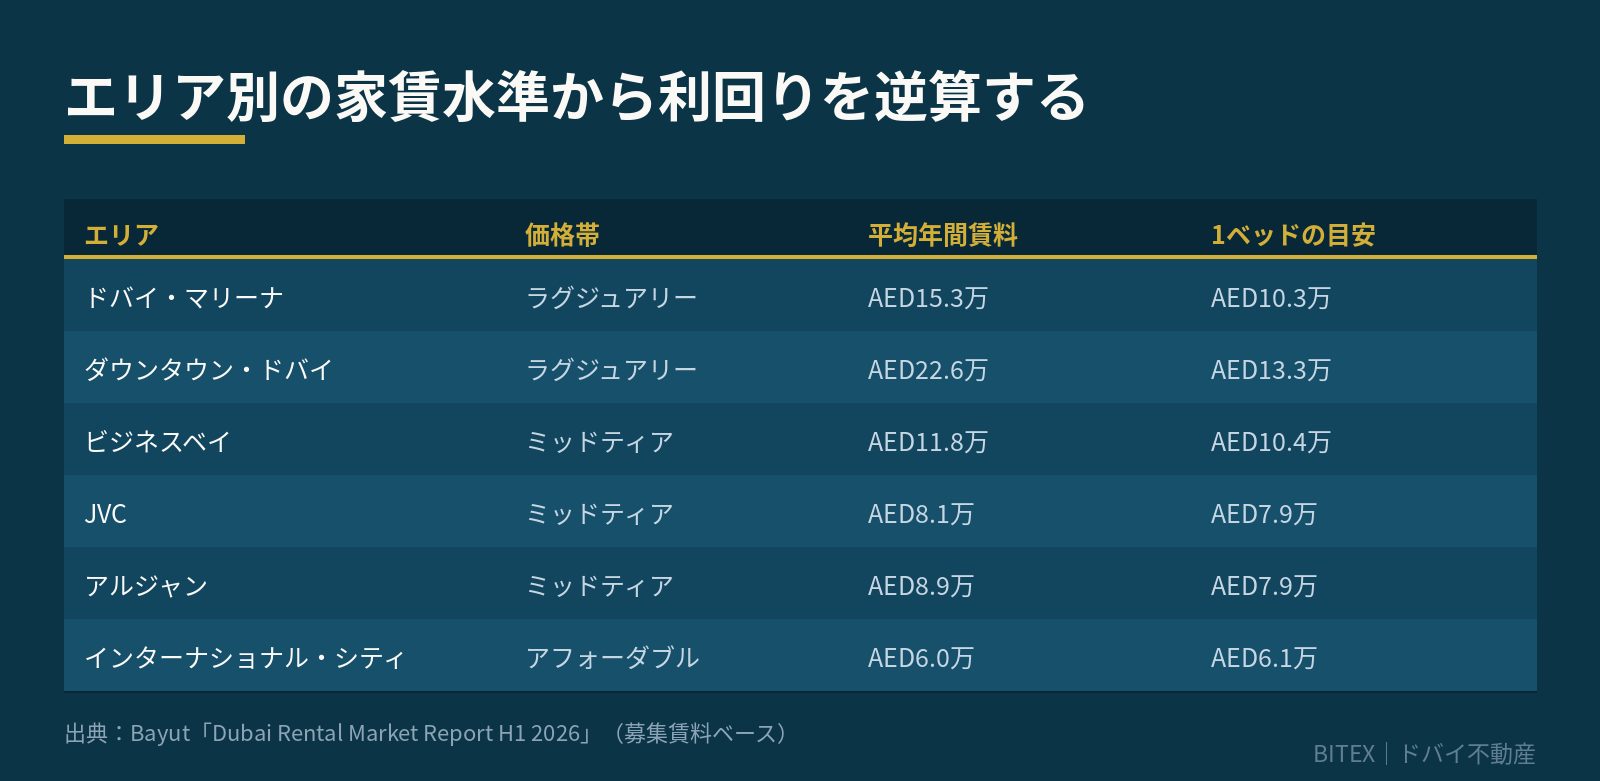
シミュレーションの前提となる家賃水準は、エリアによって大きく異なります。2026年上半期のドバイの平均賃料を見ると、ミッドティアのJVCで年間AED8万1,000、ビジネスベイでAED11万8,000、ラグジュアリー帯のドバイ・マリーナでAED15万3,000という水準です[6]。
物件価格に対する家賃の比率で見ると、価格帯が低いミッドティア〜アフォーダブル帯のほうが表面利回りは高くなる傾向があり、ローンを併用する場合は、返済後のキャッシュフローが黒字になるかを、このエリア別の実勢賃料で確認してから物件を選ぶのが安全です。
| エリア | 価格帯 | 平均年間賃料 | 1ベッドの目安 |
|---|---|---|---|
| ドバイ・マリーナ | ラグジュアリー | AED15.3万 | AED10.3万 |
| ダウンタウン・ドバイ | ラグジュアリー | AED22.6万 | AED13.3万 |
| ビジネスベイ | ミッドティア | AED11.8万 | AED10.4万 |
| JVC | ミッドティア | AED8.1万 | AED7.9万 |
| アルジャン | ミッドティア | AED8.9万 | AED7.9万 |
| インターナショナル・シティ | アフォーダブル | AED6.0万 | AED6.1万 |
「頭金と諸費用を含めた総額」を試算したい方へ
物件価格だけで判断すると、DLD手数料・アレンジメントフィー・評価費用で想定が崩れます。ご検討中の物件で総額を試算してお送りします。
友だち追加のみで、ご相談は無料です。
オフプラン物件の資金計画|ローンより支払スケジュールが主役
7-1. 取引の約7割がオフプランという市場構造
ドバイ不動産市場の特徴は、オフプラン取引の比率が高いことです。2026年第2四半期の住宅取引はAED838億8,000万・3万4,719件で、そのうちオフプランがAED591億7,000万・2万6,440件と、件数ベースで約76%を占めています[5]。
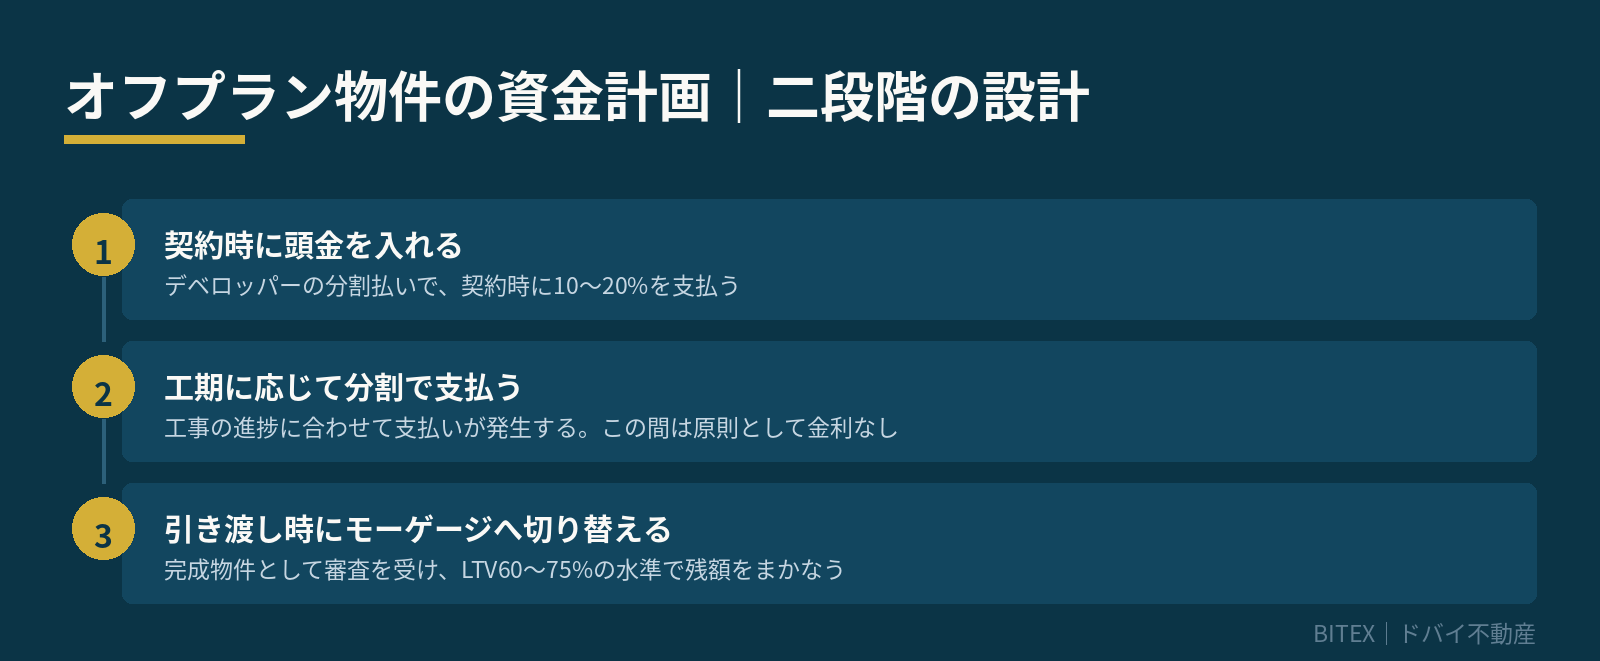
オフプランでは、多くのデベロッパーが契約時10〜20%、工事の進捗に応じて分割、引き渡し時に残金という支払スケジュールを設定しています。購入時にまとまった資金を用意せずに契約できるため、実質的に「金利のかからない分割払い」として機能します。
7-2. 引き渡し後にモーゲージへ切り替える二段階の設計
オフプランのLTV上限は50%に制限されているため、建設期間中にモーゲージを使うメリットは限定的です。実務では、引き渡しまではデベロッパーの分割払いで進め、引き渡し後に完成物件としてモーゲージを組む方法が選ばれます。
この方法では、引き渡し時点の評価額で融資額が決まるため、購入時より価格が上昇していれば借入余力も増えます(過去の値動きはドバイ不動産価格の推移と変動サイクルで確認できます)。一方で、引き渡し時に融資が下りなければ残金を自己資金で払う必要があるため、残金の支払原資は契約前に確保しておくべきです。
| 項目 | 完成物件 | オフプラン物件 |
|---|---|---|
| LTV上限 | 1件目60〜75%(非居住者は50〜60%) | 50% |
| 主な資金調達 | 現地銀行のモーゲージ | デベロッパーの分割払い |
| 初期資金 | 頭金40〜50%+諸費用 | 契約時10〜20% |
| 家賃収入 | 購入直後から発生 | 引き渡し後から |
| 主なリスク | 金利上昇、空室 | 工期遅延、引き渡し時の残金調達 |
日本の銀行から借りられるか|3つの現実的な選択肢
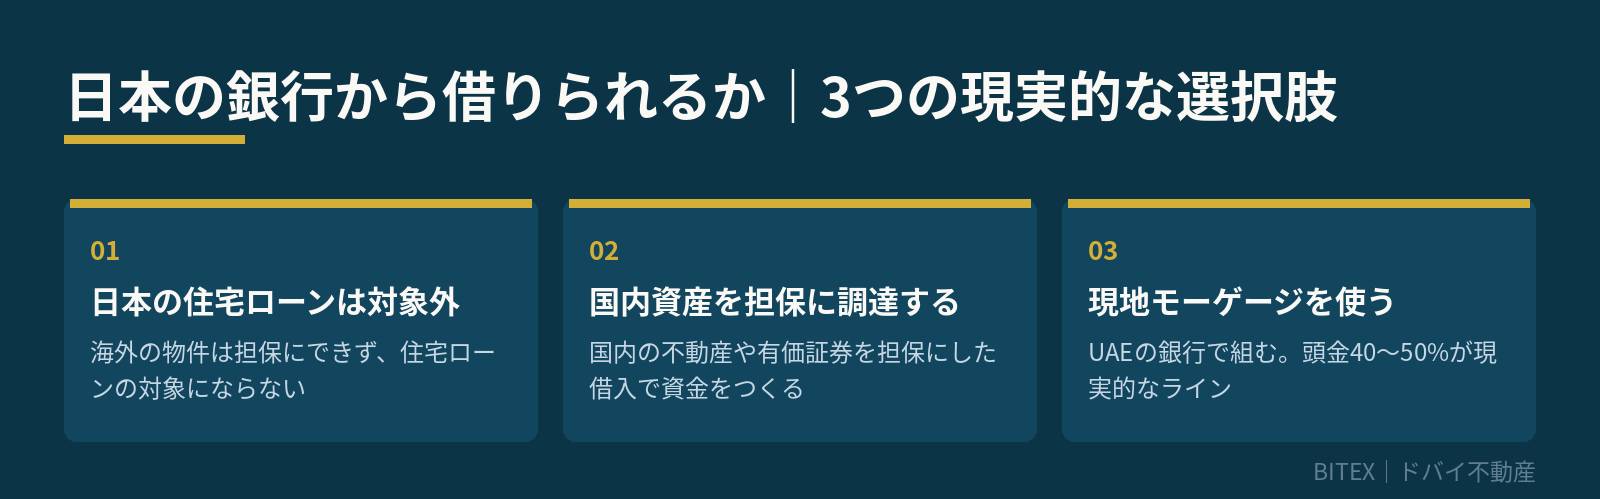
「日本の住宅ローンでドバイの物件を買えないか」という質問もよくいただきます。日本の住宅ローンは国内の物件を担保とする商品であるため、海外物件の購入には利用できないのが原則です。
実務上の選択肢は3つです。第一に、日本国内の不動産や金融資産を担保にした借入で購入資金を用意する方法です。第二に、UAE現地銀行のモーゲージを利用する方法です。第三に、オフプランの分割払いで自己資金の負担を時間的に分散する方法です。
このうち、日本の居住者にとって手続きが最も軽いのは第三の方法です。ただしオフプランは引き渡しまで家賃収入が発生しないため、インカム重視の方には完成物件+現地モーゲージ、または現金購入のほうが目的に合います。
いずれの方法でも、購入後の税務は日本側の申告が必要になり、賃料収入は日本で不動産所得として、売却益は譲渡所得として課税されます。
ローンを使う場合のリスク管理|4つの想定と対策
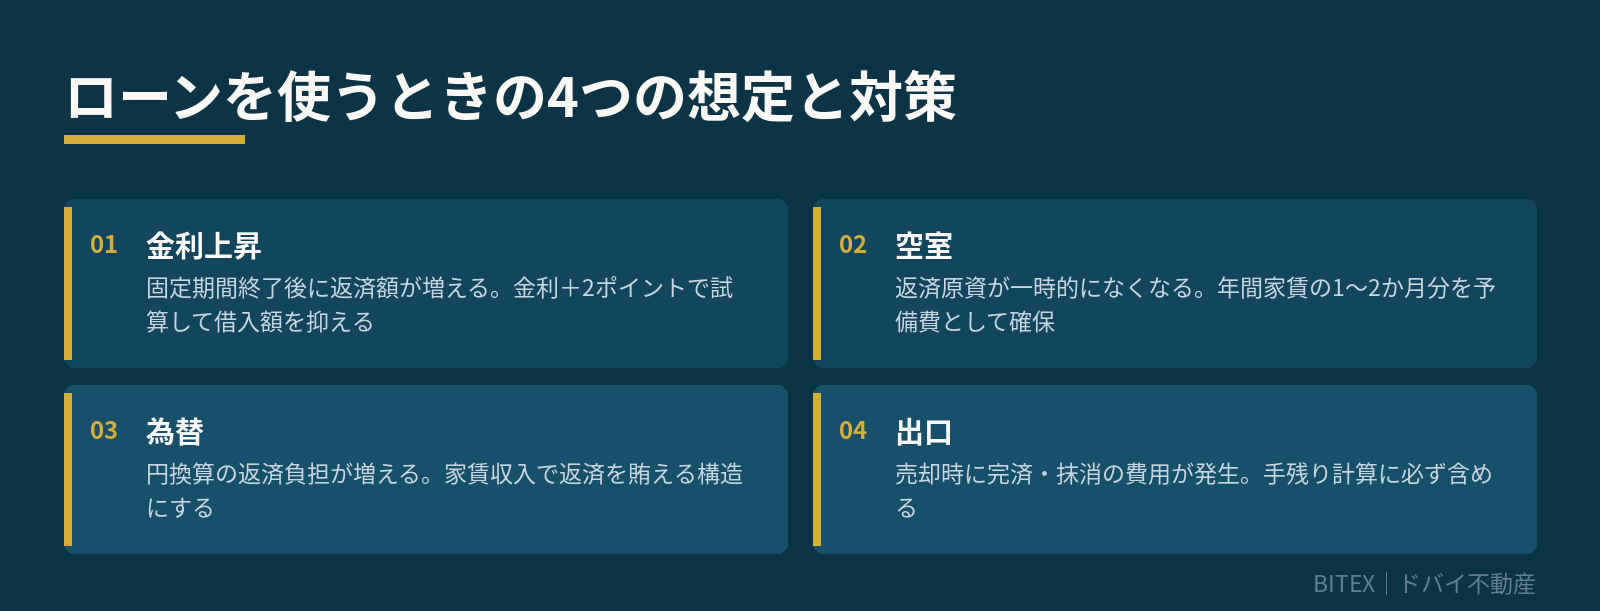
8-1. 金利上昇:固定期間終了後の返済額を試算しておく
変動型に移行した後の金利上昇は、最も現実的なリスクです。借入AED75万・期間25年のケースで金利が4.5%から6.0%に上がると、月々の返済額は約AED4,169から約AED4,832へ、年間でAED8,000程度増加します。
対策は単純で、契約前に「金利が2ポイント上がった場合」の返済額とキャッシュフローを試算し、その水準でも黒字が保てる借入額に抑えることで、固定期間を5年に延ばす、あるいは借入額を下げるという選択肢も検討に値します。
8-2. 空室:家賃収入が止まっても返済は続く
賃貸に出す前提で借入をすると、空室期間中も返済が続きます。ドバイでは年間契約が主流で入居期間は比較的安定していますが、退去から次の入居までの空室期間は想定しておく必要があります。
目安として、年間家賃の1〜2か月分を空室・修繕の予備費として確保しておくと、返済が滞るリスクを避けられます。
8-3. 為替:円建てで見た返済額は変動する
借入がディルハム建て、収入源が日本円である場合、円安が進むと円換算の返済負担は増えます。逆に家賃収入もディルハム建てであれば、賃貸に出している限り為替の影響は相殺されます。
ディルハムは米ドルにペッグされているため、実質的には対米ドルの為替リスクを取ることになります。円建ての手取りを重視するなら、家賃収入で返済を賄える構造にしておくことがリスク管理になります。
8-4. 出口:売却時にはローンの完済手続きが必要になる
モーゲージが残っている物件を売却する場合、残債の完済と抵当権の抹消手続きが必要で、抹消手数料や繰上返済手数料が発生するため、売却時の手残り計算にはこれらを織り込みます[10]。
売却手順や費用の詳細は、売却ガイドで解説しています。購入の段階で出口の手続きまで把握しておくと、価格が動く局面でも判断が速くなります。
| リスク | 想定される影響 | 対策 |
|---|---|---|
| 金利上昇 | 固定期間終了後に返済額が増える | 金利+2ポイントで試算し借入額を抑える |
| 空室 | 返済原資が一時的になくなる | 年間家賃の1〜2か月分を予備費として確保 |
| 為替 | 円換算の返済負担が増える | 家賃収入で返済を賄える構造にする |
| 出口 | 売却時に完済・抹消の手続きと費用が発生 | 繰上返済手数料と抹消手数料を手残り計算に含める |
ドバイの個人向け税制については、こちらで整理しています↓
FAQ|ドバイ不動産のローンでよくある質問
- Q日本に住んだままでもドバイ不動産のローンは組めますか?
- A
非居住者向けモーゲージを扱う銀行があり、条件を満たせば日本在住のままでも利用できます。
ただし融資比率は完成物件で50〜60%程度が中心で、頭金として物件価格の40〜50%が必要で、取扱銀行は限られるため、物件を決める前に融資枠を確認する順序が安全です。
- Q事前承認から融資実行までどれくらいかかりますか?
- A
事前承認は数営業日〜2週間、物件評価を含む最終承認までは1か月前後が目安です。
書類の不備で審査が止まるケースが最も多いため、直近6か月分の銀行取引明細など、取得に時間のかかる書類は物件探しと並行して早めに手配してください。
- QUAE国内の銀行口座は必ず必要ですか?
- A
返済口座としてUAE国内の口座が必要になるのが一般的です。
非居住者向けの口座開設に対応する銀行もありますが、必要書類と開設までの期間は銀行によって大きく異なります。モーゲージの申込と並行して進めるのが実務的です。
- Q繰上返済や借り換えはできますか?
- A
どちらも可能ですが、繰上返済には残債の1%程度(上限あり)の手数料が設定されているのが一般的です。
固定期間の終了に合わせた借り換えも実務的な選択肢で、手数料と金利差を比較し、実際に得になるかを試算してから判断してください。
- Q金利が上がったら返済額はどうなりますか?
- A
固定期間中は変わりませんが、期間終了後はEIBOR連動で変動します。
固定3年の商品なら、4年目以降に金利が1〜2ポイント上昇した場合の返済額まで試算しておくと安全です。返済額が家賃収入を上回らない水準に借入額を抑えるのが基本の考え方です。
- Q借入で買うと利回りは上がりますか?
- A
現在の金利水準では、自己資金に対する利回りは現金購入を下回るケースが多くなります。
ドバイでのローンは利回りを上げる手段ではなく、手元資金を残す・複数物件に分散する・購入時期を前倒しするといった資金効率の設計手段として位置づけるのが実務的です。
まとめ|ドバイでローンを使う判断の3ステップ
ドバイ不動産のローンを検討する際は、以下の3ステップで判断すると迷いません。
- ① 融資枠の確認:非居住者はLTV50〜60%が中心。物件価格の50〜60%(頭金+諸費用)を自己資金で用意できるかを先に確認する
- ② 返済後キャッシュフローの試算:表面利回りではなく、経費と返済を差し引いた金額で判断する。金利4%台では自己資金利回りが現金購入を下回る前提を置く
- ③ 目的の明確化:インカム重視なら完成物件、値上がり益重視ならオフプランの分割払いと、目的に応じて手段を選ぶ
この順序で検討すれば、「借りられるか」ではなく「借りるべきか」で判断できるようになります。まずは自己資金の総額と目的を整理することが、ドバイでの不動産購入を成功させる第一歩です。
資金計画から相談したい方へ
自己資金・ローン・オフプランの分割払いのどれが合うかは、目的と保有期間で変わります。個別に整理してご提案します。
ご相談は無料です。しつこい営業はいたしません。
次に読むなら:【2026完全版】ドバイ・ダウンタウン徹底ガイド|観光・ホテル・生活環境から不動産投資まで
あわせて読みたい関連記事
物件タイプごとの選び方は、マンション購入ガイドで解説しています↓

トラブルを避けるための注意点は、詐欺事例のまとめもご覧ください↓
出典
- *1 UAE中央銀行(CBUAE)Rulebook「Regulations Regarding Mortgage Loans」Article (3): Important Ratios(LTV上限・DBR・融資期間)
- *2 UAE中央銀行(CBUAE)「EIBOR Rates」(変動金利の基準となる銀行間取引金利)
- *3 ドバイ土地局(DLD)「Request for Mortgage Registration」(モーゲージ登録手数料)
- *4 Property Finder「DLD Fees Dubai: Complete Costs Guide 2026」(登記手数料・権利証発行手数料・トラスティオフィス手数料)
- *5 Springfield Properties「Dubai Real Estate Report – Q2 2026」(2026年第2四半期の取引件数・金額・オフプラン比率)
- *6 Bayut「Dubai Rental Market Report H1 2026」(エリア別平均賃料)
- *7 各行公式サイトのモーゲージ条件(Emirates NBD/HSBC UAE/FAB/ADCB/Mashreq/Dubai Islamic Bank、2026年8月時点)
- *8 Westgate「Non-Resident Mortgages Dubai 2026: LTV Ratios & Rates」(非居住者向けの実務条件)
- *9 国税庁「No.3208 長期譲渡所得の税額の計算」(売却時の日本側課税)
- *10 ドバイ土地局(DLD)「Registering the Sale of a Mortgaged Property」(モーゲージ付き物件の売買登録)
※金利・手数料・賃料の水準は2026年8月時点の目安です。為替は1AED=約43円で換算しています。実際の条件は金融機関の審査および物件により異なります。