最終更新:2026年9月/本記事の金額は2026年9月17日時点でドバイ土地局(DLD)等の公式料金表を確認したものです。為替は1AED=42.09円(2026年9月14日・xe.com中値)で換算しています。
※本記事は2026年9月時点の公開情報にもとづく一般的な解説です。税額や制度の適用可否は個別の事実関係によって変わります。実際の判断は必ず顧問税理士にご確認ください。
- ドバイ不動産の購入諸費用|「4%」で終わらない総額の全体像【図解あり】
- DLDに支払う費用|公式料金表を1行ずつ確認する
- オフプラン物件の登録費用|Oqoodとエスクロー口座の仕組み
- 仲介手数料とVAT|2%の裏にある5%と、削れる費用・削れない費用
- ローンを使うと増える費用|抵当権登録から保険まで5項目
- 価格帯別シミュレーション|AED75万〜1,000万で諸費用はいくらになるか
- 購入後に毎年かかる費用|サービスチャージ・保険・ハウジングフィー
- 日本の税務での扱い|諸費用は取得費・必要経費になるのか
- 初めて買う人向けの優遇|First Time Home Buyer Programme
- よくある誤解と失敗|見積書を受け取る前に知っておくこと
- FAQ|ドバイ不動産の購入諸費用についてよくある質問
- まとめ|諸費用を3ステップで見積もる
- あわせて読みたい関連記事
- 出典
ドバイ不動産の購入諸費用|「4%」で終わらない総額の全体像【図解あり】
ドバイで物件を買うときに最初に聞かされる数字は、ほぼ例外なく「DLD登録料4%」です。ところが実際に決済まで進むと、請求される金額は価格の4%では収まりません。仲介手数料、登録トラスティ(Real Estate Registration Trustee)の窓口手数料、権利証の発行料、ローンを使うなら抵当権の登録料と銀行の事務手数料——こうした細かい費用が積み上がって、最終的には価格の4%〜8%台まで幅が出ます。
本記事は、この「積み上がり方」を推計ではなくDLDが公開している料金表の1行ずつから組み立て直したものです。そのうえで、①現金で完成物件を買う、②ローンで完成物件を買う、③デベロッパーからオフプラン(未完成物件)を買う、の3パターンについて、AED75万〜1,000万の5つの価格帯で総額を計算しました。
1-1. 結論|同じ物件でも買い方で諸費用は約2倍ひらく
先に結論を出します。計算の根拠は第6章にすべて置きました。
- オフプランをデベロッパーから直接買う場合:価格の約4.0〜4.1%。仲介手数料もトラスティ手数料も乗らないため、ほぼDLDの4%だけで済みます。
- 完成物件を現金で買う場合:価格の約6.2〜6.7%。DLD 4%に仲介2%+VAT、トラスティAED4,000+VATなどが加わります。
- 完成物件をローンで買う場合:価格の約6.9〜8.4%。抵当権登録0.25%、銀行の事務手数料、評価料、モーゲージ側のトラスティ手数料が上積みされます。
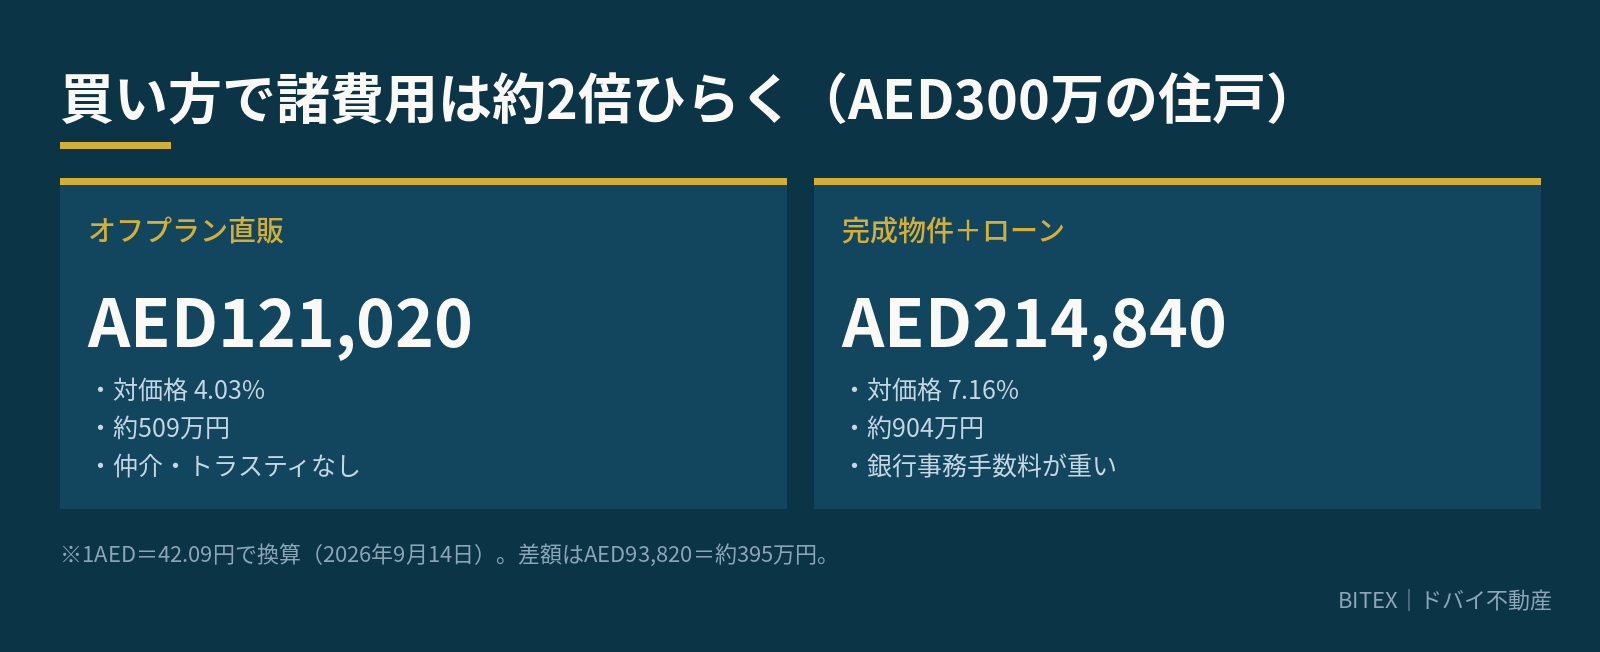
金額にすると、AED300万(約1億2,627万円)の住戸で諸費用はAED121,020〜214,840(約509万〜904万円)。同じ物件でも買い方の違いだけで約395万円の差が出ます。「4%だけ」で資金計画を立てると、この差額がそのまま不足額になります。
1-2. 「7〜10%」という通説との差はどこから出るのか
英語圏の購入ガイドは、諸費用の目安を「価格の7〜10%」と書くことが多く、Property Finderも「DLD・登録・仲介・ローン関連を合わせて7〜10%」としています[22]。Bayutの購入費用ガイドも同じく「頭金とは別に価格の7〜10%を見ておく」という書き方です[23]。
本記事の計算が6%台に収まるのは、この7〜10%が「任意の費用」と「購入後に発生する費用」を最初から含んだ数字だからです。コンベイヤンス(決済代行)のAED5,000〜10,000、DEWAの保証金、火災保険、最初の年のサービスチャージなどがそこに入っています。どれも実務では発生しますが、物件を自分の名義にするために必ず払う費用とは性質が違います。
そこで本記事は、「登記を完了させるために避けられない費用」と「発生しうるが金額も要否も変わる費用」を分けて提示します。前者が第2〜5章、後者は第7章にまとめました。
1-3. 計算の前提(2026年9月17日時点)
- 金額はすべてDLDの公式サービスページに掲載されている料金を一次情報としています。
- VATは標準税率5%(UAEは2018年1月1日導入)[17]。役務提供にかかる分だけ加算しています。
- 仲介手数料は市場慣行の成約価格の2%+VATで計算しました。法定の料率ではありません。
- ローンはLTV50%(日本居住のまま買う非居住者が実務で提示されやすい水準)で計算しています。中央銀行の規制上の上限は別に定められており、第5章で扱います。
- 円換算は1AED=42.09円(2026年9月14日・xe.com中値)[29]。実際の送金レートは手数料込みでこれより不利になります。
なお市場の規模感として、ドバイの不動産取引はQ1 2026だけでAED2,520億・60,303件(前年同期比31%増)[10]、上半期ではAED4,199億・112,850件に達しています[28]。市場が動いている時期ほど「費用は後で確認すればいい」と流されやすいので、先に数字を押さえておく価値があります。価格そのものの動きはドバイ不動産価格の推移と価格変動サイクルで整理しています。
ご検討中の物件だと、諸費用は実際いくらになりますか?
価格帯・完成物件かオフプランか・ローンの有無をお聞かせいただければ、本記事と同じ積み上げ方でその物件の概算をお出しします。売主とDLD 4%の負担をどう分けられるかも、エリアの相場感からお伝えします。
友だち追加のみで、ご相談は無料です。
DLDに支払う費用|公式料金表を1行ずつ確認する
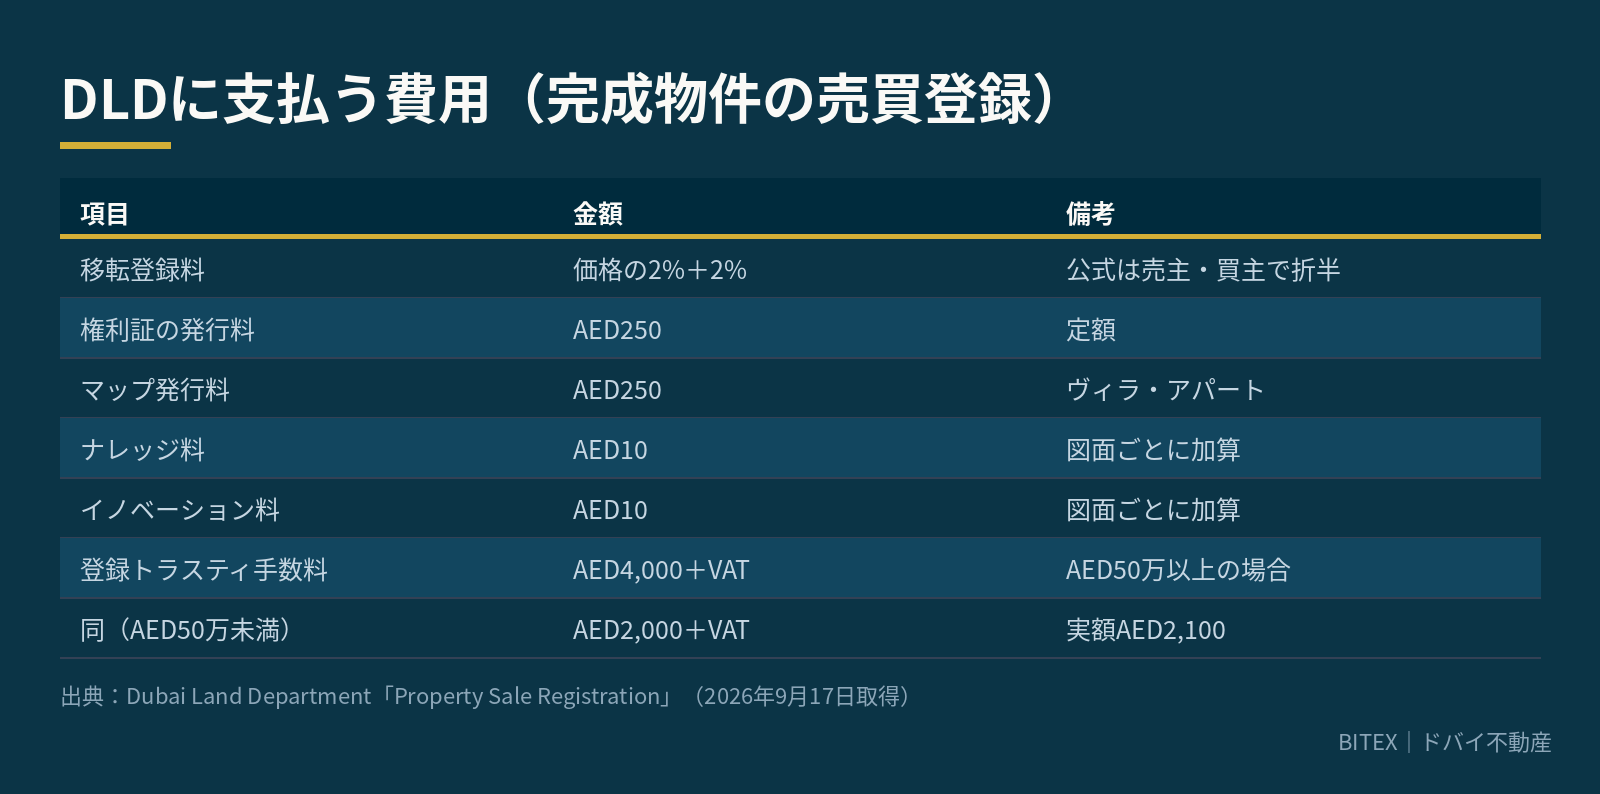
完成物件の売買(セカンダリー取引)をDLDに登録するときの料金は、「不動産売買の登録」サービスのページにすべて掲載されています[1]。ここに書かれていない費用は、DLDに払う費用ではありません。まずこの線引きをはっきりさせます。
2-1. 移転登録料4%は「売主2%・買主2%」が公式の建て付け
DLDの公式ページは、登録料を「売主:売買価格の2%」「買主:売買価格の2%」と明記しています[1]。つまり4%は本来、売主と買主で折半する費用です。
ところがドバイの実務では、買主が4%全額を負担する契約が圧倒的多数です。売主の2%を買主が肩代わりする形が慣行として固定しており、売買契約書(Form F)にもその前提で書かれます。ここは知らないと損をする論点で、売主側に2%を持たせる交渉は制度上できるということになります。買い手市場のエリアや、売却を急いでいる売主が相手であれば、価格交渉の代わりにこの2%を持ち出す余地はあります。
4%が課されるのは「申告された売買価格」に対してです。実勢よりも低い金額で申告して登録料を圧縮する手口は、DLDの評価と照合されるため現実的ではありません。購入の手順そのものを最初から確認したい方は、ドバイのマンション購入ガイドを先に読むと本記事の位置づけが分かりやすくなります。
2-2. 権利証(Title Deed)の発行料はAED250
所有権の証明書である権利証(Title Deed)の発行料はAED250です[1]。権利証を単独で再発行する場合の料金ページでも同じくAED250と示されており、これに地図(マップ)発行料AED120、ナレッジ料AED10、イノベーション料AED10を加えた合計AED390が提示されています[2]。
日本の登記で言えば登録免許税と登記事項証明書にあたる位置づけですが、金額の桁が違います。日本のように固定資産税評価額に対して税率を掛ける仕組みではなく、定額です。
2-3. マップ(図面)発行料は物件種別で3段階
売買登録の料金表には、図面の発行料が物件の種類別に3つ載っています[1]。
- ヴィラ・アパートメント:AED250
- ドバイ市当局の統合マップ(土地):AED225
- ドバイ市当局の管轄外の土地:AED100
日本から買う方の大半はアパートメントなので、実務上はAED250で見ておけば足ります。
2-4. ナレッジ料・イノベーション料は各AED10
ドバイ政府は、すべての行政手続きにナレッジ料AED10とイノベーション料AED10を上乗せしています。UAE政府ポータルu.aeは、ナレッジ料が教育・文化事業に、イノベーション料がドバイ・フューチャー・ファンデーションに充てられる旨を明記しています[12]。DLDの売買登録ページにも同じ2項目が並びます[1]。
合計AED20で、金額としては誤差です。ただし図面の発行ごとに各AED10が加算される建て付けなので、図面を複数枚発行すると件数分だけ増えます。
2-5. 登録トラスティ(サービスパートナー)手数料はAED2,000か4,000
ドバイの名義移転は、DLDの本庁ではなく民間委託された登録トラスティのオフィス(Real Estate Registration Trustees Center)で行います。ここの窓口手数料が公式料金表に「サービスパートナー手数料」として載っています[1]。
- 売買価格がAED50万以上:AED4,000+VAT(実額AED4,200)
- 売買価格がAED50万未満:AED2,000+VAT(実額AED2,100)
名義移転そのものの所要時間は25分とされており、必要書類は売主・買主のエミレーツID(非居住の外国人は有効なパスポート)と、フリーホールド区域ではデベロッパー発行のe-NOC(異議なし証明書)です[1]。
2-6. 【要注意】Dubai Now経由ならトラスティ手数料はAED1,000に下がる
あまり知られていませんが、DLDはドバイ政府アプリ「Dubai Now」から売買を完結させるデジタル手続きを用意しています。売買契約の作成・署名・エスクロー経由の決済・電子権利証の発行までがオンラインで完結し、サービスパートナー手数料はAED50万以上でもAED1,000+VATです[6]。窓口経由のAED4,000+VATと比べるとAED3,150(約13万円)安くなります。
ただし条件が厳しく、利用できるのはエミレーツID保有者に限られ、対象は抵当権や制限のないフリーホールドの区分所有物件(アパート・オフィス・タウンハウス)だけです。署名が7日以内に完了しないと自動的にキャンセルされます[6]。日本に居住したまま買う非居住者は、現時点では原則としてこの経路を使えません。UAEに居住しているご家族の名義で買う場合などに検討余地があります。
なおナレッジ料・イノベーション料はDubai Now経由では各AED30と表示されており、窓口経由の各AED10とは異なります[6]。
2-7. DLD費用の一覧表
| 項目 | 金額 | 公式の負担者 | 実務での扱い |
|---|---|---|---|
| 移転登録料 | 売買価格の2%+2% | 売主/買主 | 買主が4%全額を負担 |
| 権利証(Title Deed)発行料 | AED250 | 買主 | 定額 |
| マップ発行料(ヴィラ・アパート) | AED250 | 買主 | 土地は225/100 |
| ナレッジ料 | AED10 | 買主 | 図面ごとに加算 |
| イノベーション料 | AED10 | 買主 | 同上 |
| 登録トラスティ手数料(AED50万以上) | AED4,000+VAT | 買主 | 実額AED4,200 |
| 登録トラスティ手数料(AED50万未満) | AED2,000+VAT | 買主 | 実額AED2,100 |
| (参考)Dubai Now経由のサービスパートナー料 | AED1,000+VAT | 買主 | エミレーツID保有者限定 |
出典:Dubai Land Department「Property Sale Registration」「Buy or Sell Property via Dubai Now」(2026年9月17日取得)
オフプラン物件の登録費用|Oqoodとエスクロー口座の仕組み
ドバイの取引は、完成物件よりもオフプラン(未完成物件)のほうが件数が多い市場です。2026年上半期の実績では、完成物件がAED1,466.9億・27,160件だったのに対し、オフプランはAED1,397.5億・58,840件と件数で2倍以上ありました[28]。そして諸費用の構造は、完成物件と根本的に違います。
3-1. Oqood(暫定登録)にかかる料金
完成前の住戸は権利証を発行できないため、DLDのOqood(オクード=暫定登録)という制度で登録します。「初期売買の登録申請」ページに掲載されている料金は次のとおりです[3]。
- 登録料:売主2%+買主2%(完成物件と同じ4%)
- ナレッジ料:AED10/イノベーション料:AED10
- デベロッパーの自己登録(Oqoodポータル利用料):AED1,000
支払い方法はNoqodiウォレットまたはエスクロー口座からの引き落としに限定されています[3]。ここが重要で、オフプランでは登録トラスティのオフィスを使わないため、AED4,000+VATの窓口手数料が発生しません。
さらに、デベロッパーから直接買う場合は仲介手数料も買主負担にならないのが通常です。ブローカーが間に入っても、その報酬はデベロッパーが販売経費として支払います。結果として、オフプラン直販の諸費用はDLDの4%+AED1,020でほぼ完結します。
3-2. 支払ったお金はエスクロー口座に隔離される
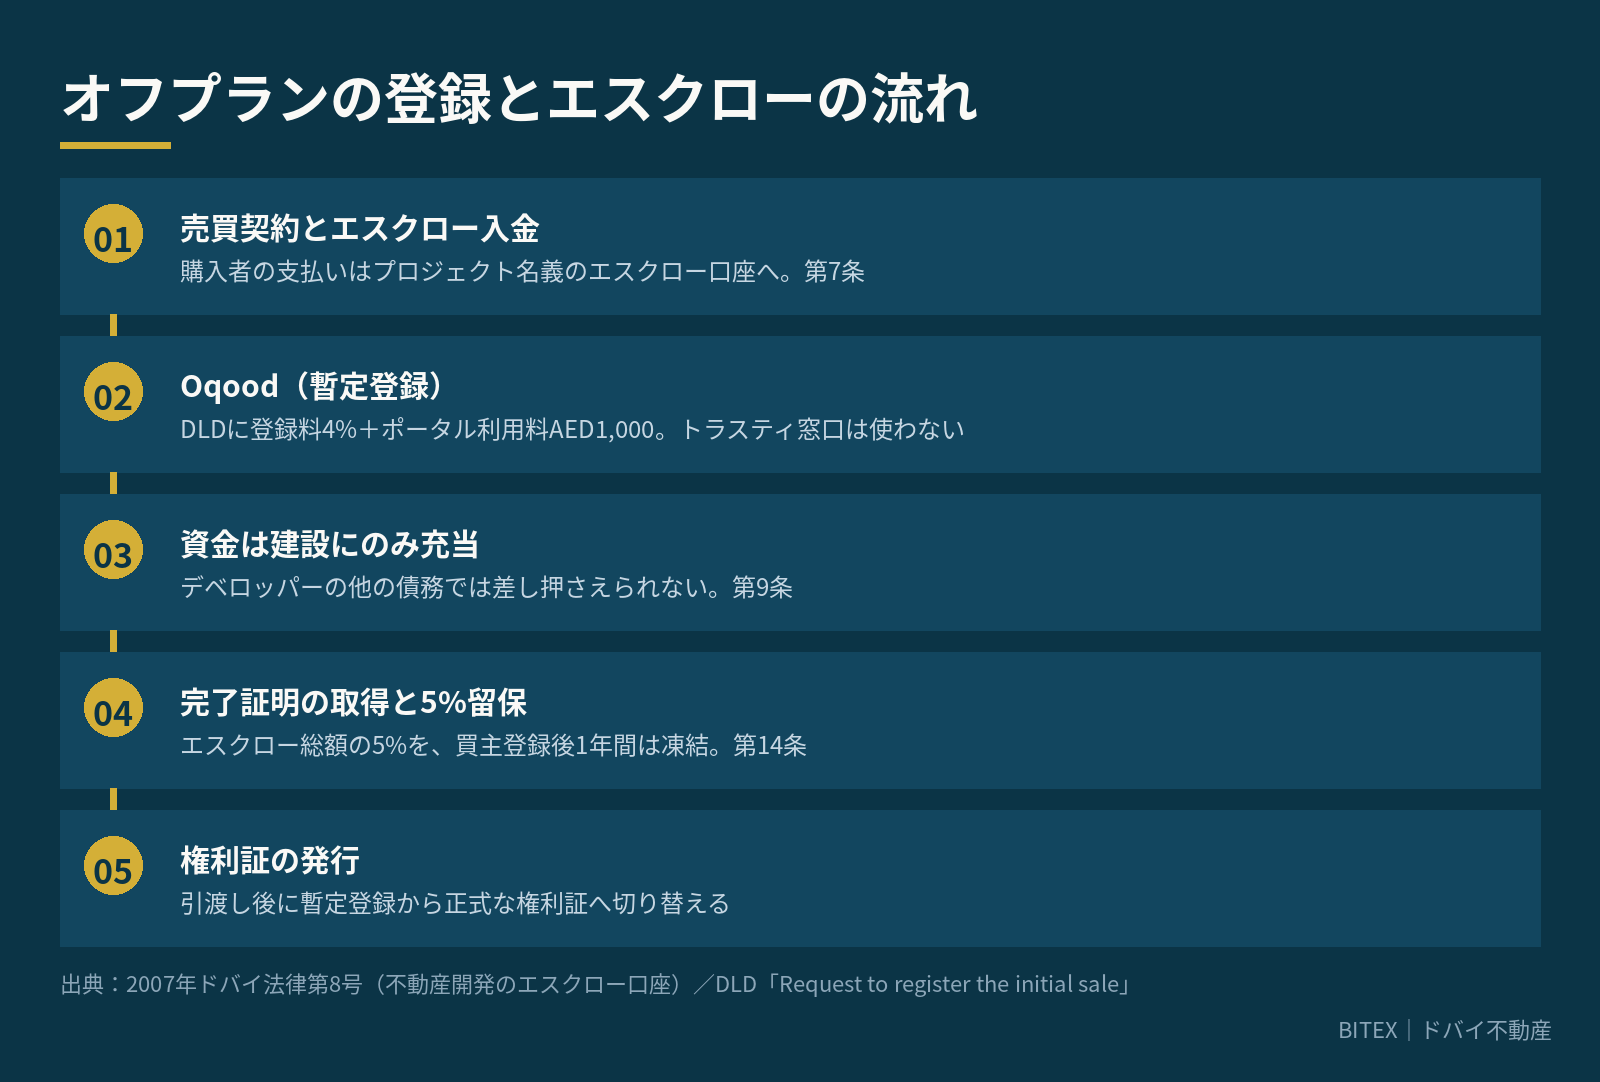
未完成物件にお金を先に払うことへの不安は当然です。ドバイはこれを2007年ドバイ法律第8号(不動産開発のエスクロー口座に関する法律)で制度化しています[16]。要点は3つです。
- 第7条:オフプラン購入者やプロジェクト融資者が支払った資金は、プロジェクト名義でエスクロー・エージェント(銀行)に開設された口座に預け入れられる。
- 第9条:その資金は当該開発プロジェクトの建設にのみ充当され、デベロッパーの他の債務のために差し押さえられない。
- 第14条:デベロッパーが完了証明書を取得した後も、エスクロー総額の5%を1年間留保する。買主登録後1年間は凍結される。
第6条では、オフプラン販売の前にデベロッパーが営業許可証・権利証・設計図・公認会計士の監査済財務諸表・着工確約・標準売買契約書の提出を求められ、第4条は不動産開発業者登録簿への登録を義務づけています。未登録での販売にはAED10万以上の罰金が科されます[16]。
つまり、制度としての保護は「デベロッパーが飛ぶこと」ではなく「資金が他に流用されること」に向けて設計されています。完成が遅れるリスクそのものは消えません。
3-3. 物件を乗り換えるときは差額分にだけ課金される
同じデベロッパーの別プロジェクトへ乗り換える合意ができた場合、DLDには「登録料の物件間移管」サービスがあります。ここで注目すべきは課金ルールで、「移管先の物件価格が上がる場合、その値上がり分についてのみ手数料が課される」と明記されています[7]。
つまりすでに払った4%は二重取りされません。処理には6営業日かかり、Oqoodポータル経由でのみ受け付けられます。オフプランの計画変更を検討する際に、この一点を知っているかどうかで判断が変わります。
3-4. オフプランの転売(アサインメント)は別物
注意すべきは、第三者からオフプラン住戸を買い取る「転売(アサインメント/ノベーション)」は、デベロッパー直販とは費用構造が違う点です。この場合は仲介手数料が発生し、デベロッパーのNOC取得料もかかります。抵当権付き物件のモーゲージ登録では、サービスパートナー手数料が暫定物件(Oqood)の場合AED5,000+VATと、通常物件のAED4,000+VATより高く設定されています[4]。
「オフプランは諸費用が安い」という話は、デベロッパーから直接買う一次取得に限った話だと理解してください。
3-5. 完成物件とオフプランの費用比較
| 費用項目 | 完成物件(セカンダリー) | オフプラン(デベロッパー直販) |
|---|---|---|
| DLD登録料 | 価格の4% | 価格の4% |
| 登録トラスティ手数料 | AED4,200 | なし |
| Oqoodポータル登録料 | なし | AED1,000 |
| 仲介手数料 | 価格の2%+VAT | 通常は買主負担なし |
| 権利証・マップ発行料 | AED500 | 引渡し時に発生 |
| デベロッパーNOC | AED500〜5,000 | 不要 |
| 資金の保全 | 名義移転と同時決済 | エスクロー口座(2007年法第8号) |
出典:Dubai Land Department 各サービスページ、Bayut(2026年9月17日取得)
オフプランの支払いスケジュールや引渡しリスクの見方は、購入前の現地確認とセットで考える必要があります。諸費用が軽いという理由だけでオフプランを選ぶのは順序が逆で、完成時期と周辺の供給量を先に確認してください。
仲介手数料とVAT|2%の裏にある5%と、削れる費用・削れない費用
DLDの4%の次に大きい費用が仲介手数料です。順番としてはここを先に理解したほうが、資金計画の精度が上がります。
4-1. 相場は成約価格の2%+VAT5%=実質2.1%
ドバイの不動産仲介手数料に法定の上限はありません。市場慣行として売買価格の2%が定着しており、Property FinderもBayutも「通常2%+VAT5%」と説明しています[22][23]。VAT込みの実効負担は成約価格の2.1%です。
日本の宅建業法のような「400万円超は3%+6万円」といった上限規制がないので、理屈のうえでは交渉の余地があります。ただし、2%はブローカー個人の取り分ではなく会社と分配する報酬であり、値引きを迫ると熱意を失う担当者もいます。物件情報の質と、後述するNOCや決済の段取りを含めた実務力を考えると、手数料の1%を削るより、良い物件を先に見せてもらうほうが金額的なインパクトは大きいというのが実感に近いところです。
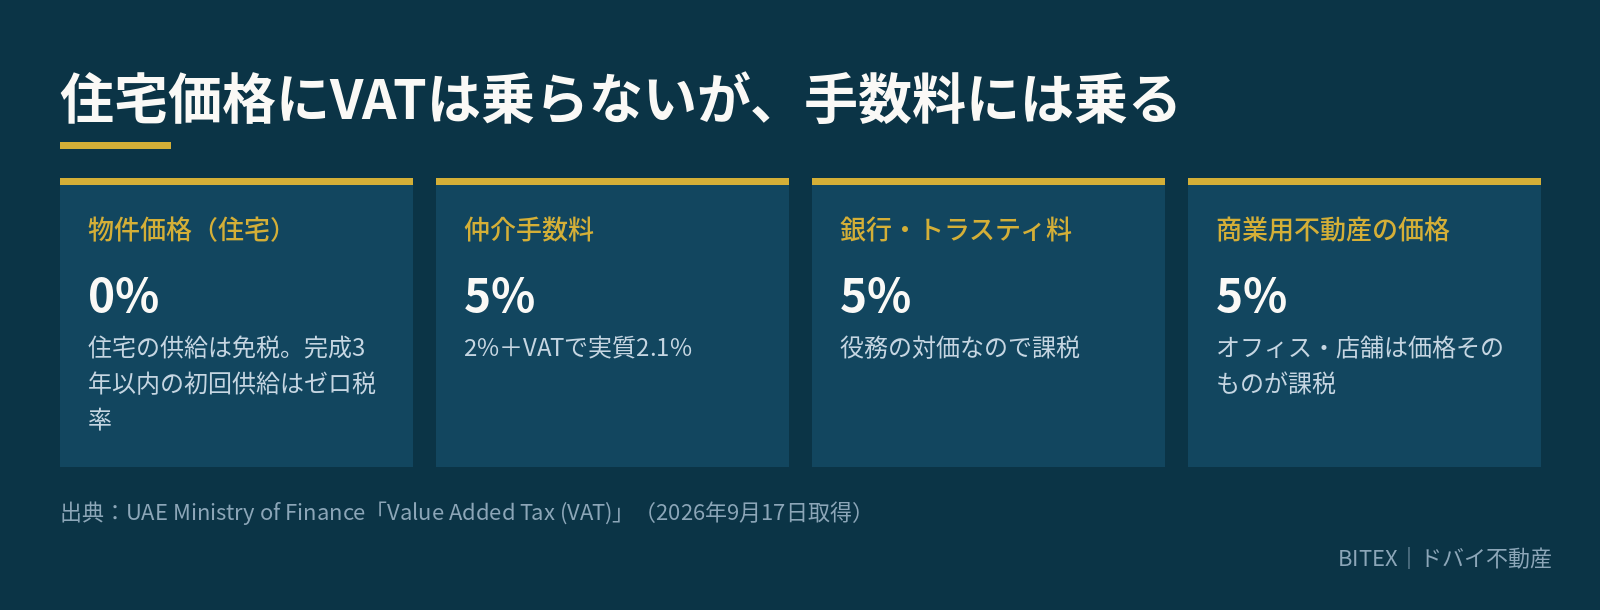
4-2. 住宅の売買価格にVATは乗らない(ここを誤解しやすい)
UAEのVATは2018年1月1日に標準税率5%で導入されましたが、住宅用不動産の供給は原則としてVAT免税(exempt)です。さらに完成から3年以内の新築住宅の初回供給はゼロ税率(0%)とされています[17]。
したがって物件価格そのものにVATは乗りません。VATが乗るのは、仲介手数料・トラスティ手数料・銀行の事務手数料・評価料といった役務の対価です。一方で商業用不動産の売買・賃貸は標準税率5%の課税対象なので、オフィスや店舗を検討している場合は前提が変わります[17]。
4-3. デベロッパーのNOC取得料はAED500〜5,000
フリーホールド区域の完成物件を売買するには、デベロッパーが発行するe-NOC(異議なし証明書)が必要です。DLDの売買登録ページも、必要書類としてDubai RESTアプリ経由のe-NOCを挙げています[1]。
この発行料はデベロッパーが個別に設定しており、AED500〜5,000+VATが相場です[22]。本来は売主が負担する費用ですが、売主がサービスチャージを滞納していると発行されないため、実務では「買主が立て替えて価格から引く」処理になることもあります。NOCが出ない=サービスチャージ未払いのサインという意味で、この一点は必ず確認してください。
4-4. コンベイヤンス(決済代行)はAED5,000〜10,000
売買契約書の確認、NOCの取得代行、トラスティ窓口での立会いまでを請け負うのがコンベイヤンサーです。費用はAED5,000〜10,000程度[23]。法律で義務づけられたものではなく、使わずに進めることもできます。
ただし日本から遠隔で買う場合、委任状(POA)の作成範囲と公証・領事認証の段取りが絡むため、実務を分かっている第三者を入れたほうが結果的に安くつく場面は多くあります。本記事の総額計算では、要否が人によって変わる費用として本体から外し、第7章で別建てにしました。
ローンを使うと増える費用|抵当権登録から保険まで5項目
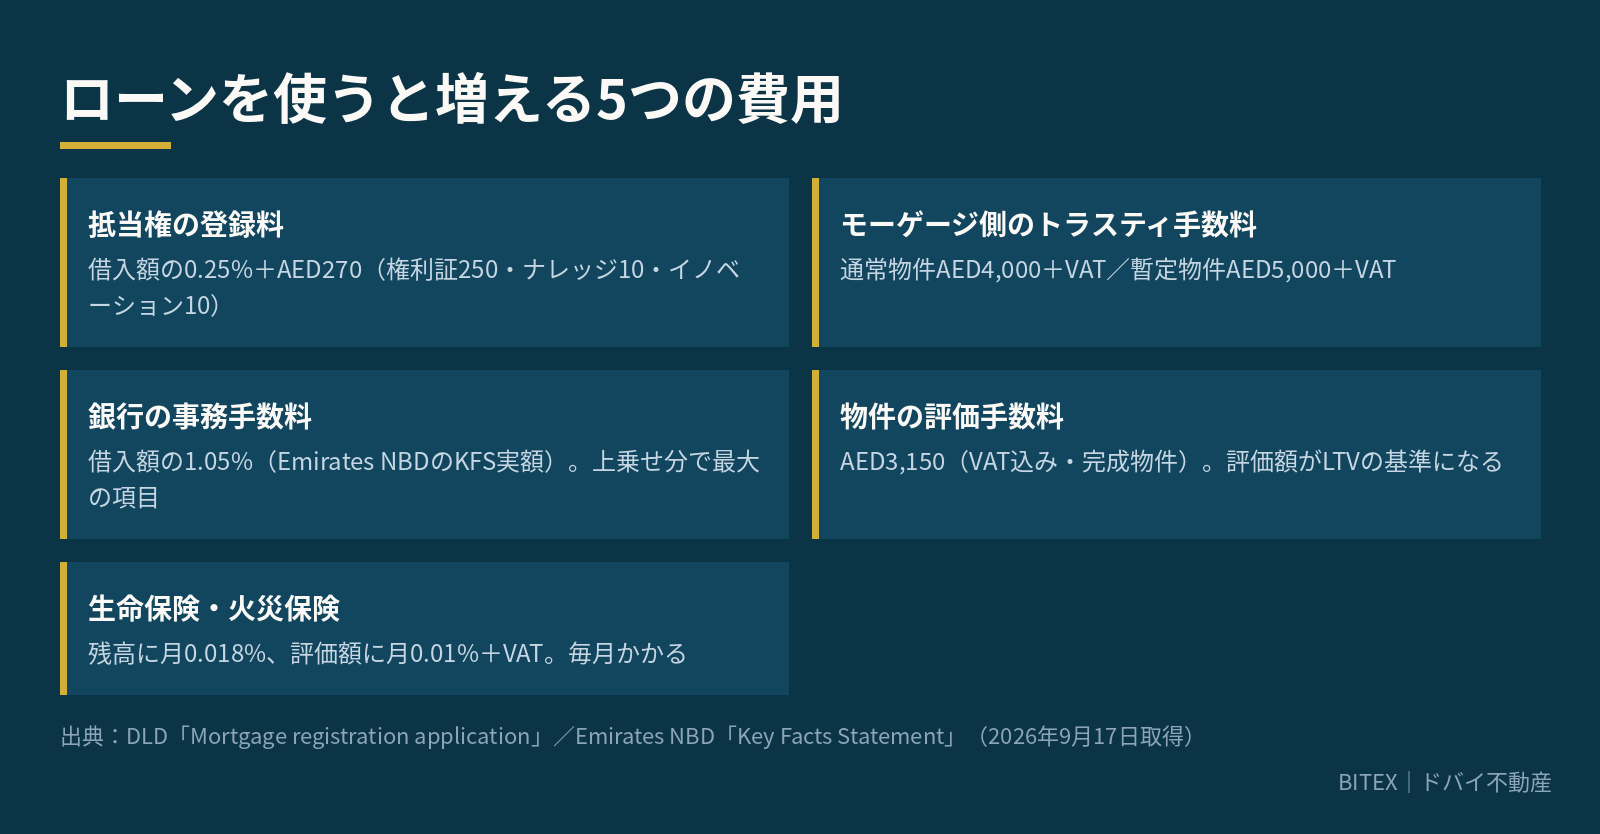
ドバイの物件をローンで買うと、ここまでの費用に5つの項目が上積みされます。金額で見ると、いちばん重いのは登録料ではなく銀行の事務手数料です。
5-1. 抵当権登録料は借入額の0.25%
DLDの「抵当権登録申請」ページによれば、通常の抵当権登録は借入額(モーゲージ価額)の0.25%、これに権利証発行料AED250、ナレッジ料AED10、イノベーション料AED10が加わります[4]。ポータルサイトが「0.25%+約AED290」と説明しているのは、この定額部分をまとめた表現です[22]。
加えて、サービスパートナー(トラスティ)手数料が通常物件でAED4,000+VAT、暫定物件(Oqood)でAED5,000+VATかかります[4]。名義移転のトラスティ手数料とは別枠なので、ローンを使うと窓口手数料は2回分になると考えてください。手続き自体は20〜25分で完了します。
5-2. 銀行の事務手数料は借入額の約1%
Emirates NBDの住宅ローンKey Facts Statementでは、事務手数料(Processing Fee)が借入額の1.05%・返還不可と明示されています[24]。Bayutの購入費用ガイドも銀行のアレンジメント料を借入額の0.5〜1%+VAT5%としており[23]、実務のレンジと整合します。
借入AED150万なら事務手数料だけでAED15,750(約66万円)。抵当権登録料AED3,750より大きい金額です。日本の感覚だと見落としやすいので、金利だけで銀行を比較しないでください。
5-3. 評価手数料は約AED3,150
同じKFSでは、評価手数料(Valuation Fee)が完成物件でAED3,150(VAT込み)、自己建築の場合はAED21,000とされています[24]。他行でもAED2,500〜3,500+VATが相場です[23]。
評価額が売買価格を下回ると、その差額は自己資金で埋めることになります。LTVは売買価格ではなく評価額に対して計算されるためです。
5-4. 生命保険・火災保険は毎月かかる
ドバイの住宅ローンは団体信用生命保険と火災保険の付保が前提です。Emirates NBDのKFSは、生命保険料をローン残高に対して月0.018%、火災保険料を物件評価額に対して月0.01%+VATと定めています[24]。
年換算すると生命保険が残高の約0.216%、火災保険が評価額の約0.12%。借入AED150万・物件AED300万なら年間で約AED6,840(約29万円)です。初期費用ではなくランニングコストなので、本記事の総額表には含めず第7章で扱います。
なお繰上返済手数料は残高の1.05%またはAED10,500のいずれか低い方(VAT込み)です[24]。
5-5. LTVの上限は中央銀行の規制で決まっている
UAE中央銀行のモーゲージ規制(Regulations Regarding Mortgage Loans)は、LTVの上限を次のように定めています[15]。
- 外国人・1件目・自己居住・AED500万未満:最大80%
- 外国人・1件目・自己居住・AED500万超:最大70%
- 外国人・2件目以降または投資用:最大60%
- オフプラン物件は区分を問わず最大50%
- 返済期間の上限:25年/DBR(返済負担率)の上限:総収入の50%
これはUAEに居住している外国人を前提にした規制値です。日本に住んだまま買う非居住者に対しては、銀行側の与信方針として50〜60%程度に絞られるのが一般的で、金利も上乗せされます。非居住者の融資条件についてはドバイ不動産はローンで買える?非居住者の融資条件・金利・諸費用に詳しく書きました。本記事のシミュレーションもLTV50%で計算しています。
ローンを使うかどうかで、上乗せ額は数十万円変わります
非居住者に提示されるLTVと金利、事務手数料の料率は銀行ごとに違います。ご年収と購入予定額をお聞かせいただければ、現実的に通る条件のレンジをお伝えします。
しつこい営業はいたしません。
価格帯別シミュレーション|AED75万〜1,000万で諸費用はいくらになるか
ここまでの料金を積み上げて、実際の金額を出します。すべてDLDと銀行が公表している数字の足し算で、推計値は入れていません。
6-1. パターンA|完成物件を現金で買う
いちばん基本的なケースです。DLD 4%+仲介2.1%+登録関連の定額AED4,720で計算します。
| 物件価格 | DLD 4% | 仲介 2.1% | 登録関連の定額 | 諸費用 合計 | 対価格 | 円換算 |
|---|---|---|---|---|---|---|
| AED750,000 | AED30,000 | AED15,750 | AED4,720 | AED50,470 | 6.73% | 約212万円 |
| AED1,500,000 | AED60,000 | AED31,500 | AED4,720 | AED96,220 | 6.41% | 約405万円 |
| AED3,000,000 | AED120,000 | AED63,000 | AED4,720 | AED187,720 | 6.26% | 約790万円 |
| AED5,000,000 | AED200,000 | AED105,000 | AED4,720 | AED309,720 | 6.19% | 約1,304万円 |
| AED10,000,000 | AED400,000 | AED210,000 | AED4,720 | AED614,720 | 6.15% | 約2,587万円 |
※登録関連の定額=権利証250+マップ250+ナレッジ10+イノベーション10+登録トラスティ4,200。1AED=42.09円(2026年9月14日)で換算。
対価格比率は6.15〜6.73%。AED300万(約1億2,627万円)の住戸なら諸費用はAED187,720(約790万円)です。「4%」と聞いていた人にとっては、想定の1.5倍以上になります。
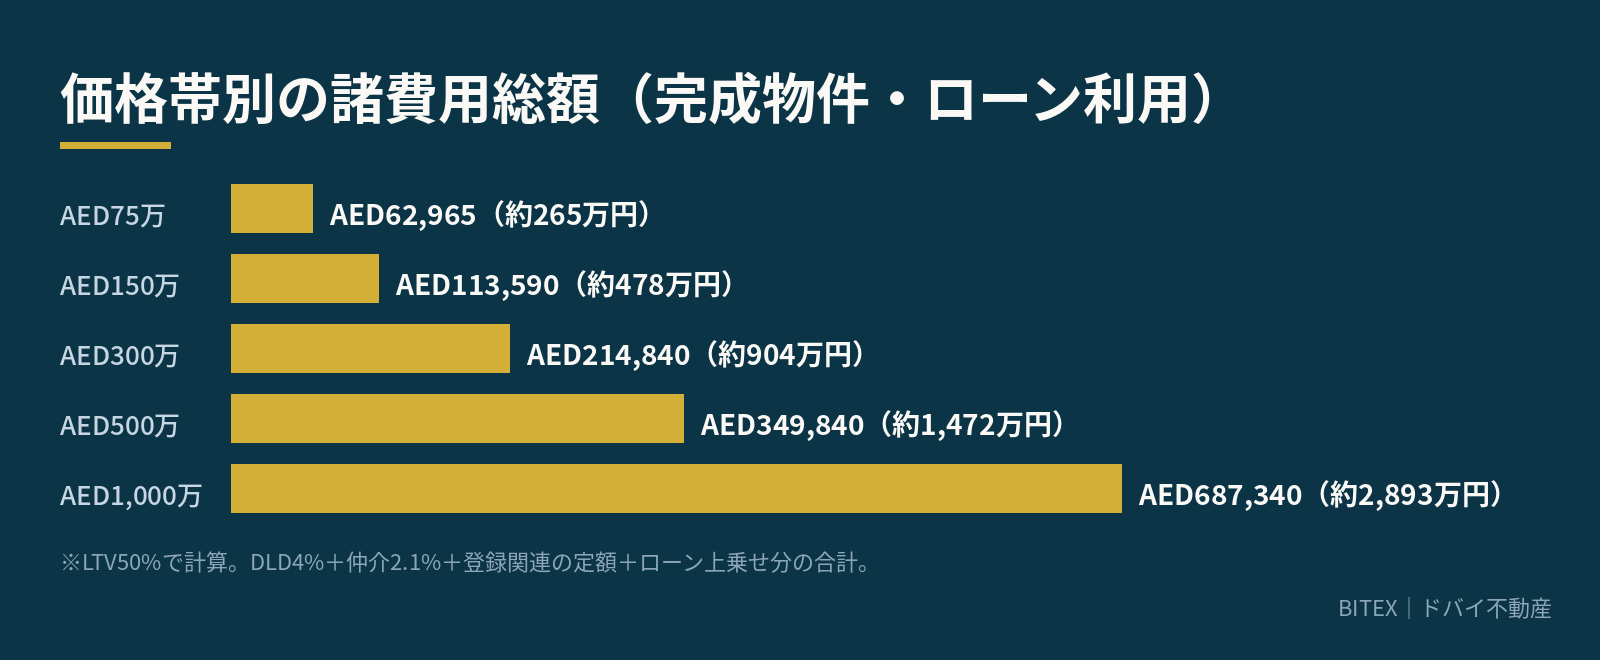
6-2. パターンB|完成物件をローン(LTV50%)で買う
パターンAに、抵当権登録・モーゲージ側のトラスティ手数料・銀行事務手数料・評価料を加えます。
| 物件価格 | 借入額(LTV50%) | 抵当権登録 | モーゲージ側トラスティ | 銀行事務手数料 | 評価料 | ローン上乗せ 小計 | 諸費用 合計 | 対価格 | 円換算 |
|---|---|---|---|---|---|---|---|---|---|
| AED750,000 | AED375,000 | AED1,208 | AED4,200 | AED3,938 | AED3,150 | AED12,495 | AED62,965 | 8.40% | 約265万円 |
| AED1,500,000 | AED750,000 | AED2,145 | AED4,200 | AED7,875 | AED3,150 | AED17,370 | AED113,590 | 7.57% | 約478万円 |
| AED3,000,000 | AED1,500,000 | AED4,020 | AED4,200 | AED15,750 | AED3,150 | AED27,120 | AED214,840 | 7.16% | 約904万円 |
| AED5,000,000 | AED2,500,000 | AED6,520 | AED4,200 | AED26,250 | AED3,150 | AED40,120 | AED349,840 | 7.00% | 約1,472万円 |
| AED10,000,000 | AED5,000,000 | AED12,770 | AED4,200 | AED52,500 | AED3,150 | AED72,620 | AED687,340 | 6.87% | 約2,893万円 |
※抵当権登録=借入額の0.25%+AED270(権利証250・ナレッジ10・イノベーション10)。銀行事務手数料は借入額の1.05%、評価料AED3,150(いずれもEmirates NBDのKFS実額)。諸費用合計は表Aの金額を含む。
対価格比率は6.87〜8.40%。ローンの上乗せ分だけでAED12,495〜72,620(約53万〜306万円)になります。内訳を見れば分かるとおり、上乗せ分の約8割は銀行の事務手数料と評価料で、DLDに払う抵当権登録料はむしろ小さい部類です。
「金利が0.2%低い銀行」と「事務手数料が0.5%低い銀行」を比べるなら、短期で売却する前提なら後者が有利になることもあります。ここは借入期間と出口戦略で答えが変わる部分です。
6-3. パターンC|オフプランをデベロッパーから直接買う
仲介手数料もトラスティ手数料も乗らないため、DLDの4%にほぼ定額のAED1,020が足されるだけです。
| 物件価格 | DLD 4% | Oqood登録+各種 | 諸費用 合計 | 対価格 | 円換算 |
|---|---|---|---|---|---|
| AED750,000 | AED30,000 | AED1,020 | AED31,020 | 4.14% | 約131万円 |
| AED1,500,000 | AED60,000 | AED1,020 | AED61,020 | 4.07% | 約257万円 |
| AED3,000,000 | AED120,000 | AED1,020 | AED121,020 | 4.03% | 約509万円 |
| AED5,000,000 | AED200,000 | AED1,020 | AED201,020 | 4.02% | 約846万円 |
| AED10,000,000 | AED400,000 | AED1,020 | AED401,020 | 4.01% | 約1,688万円 |
※Oqoodポータル登録料AED1,000+ナレッジ10+イノベーション10。デベロッパー直販で仲介手数料が買主負担にならない前提。
対価格比率は4.01〜4.14%。ここに「DLD手数料はデベロッパー負担」というキャンペーンが乗ると、諸費用は実質ゼロに近づきます。オフプランの販売が件数で完成物件の2倍以上ある背景には、この費用構造の差もあります。
ただしオフプランのLTV上限は50%で[15]、引渡しまでの数年間は賃料が入りません。諸費用の安さと引き換えに、資金拘束と完成リスクを引き受けているという理解が要ります。
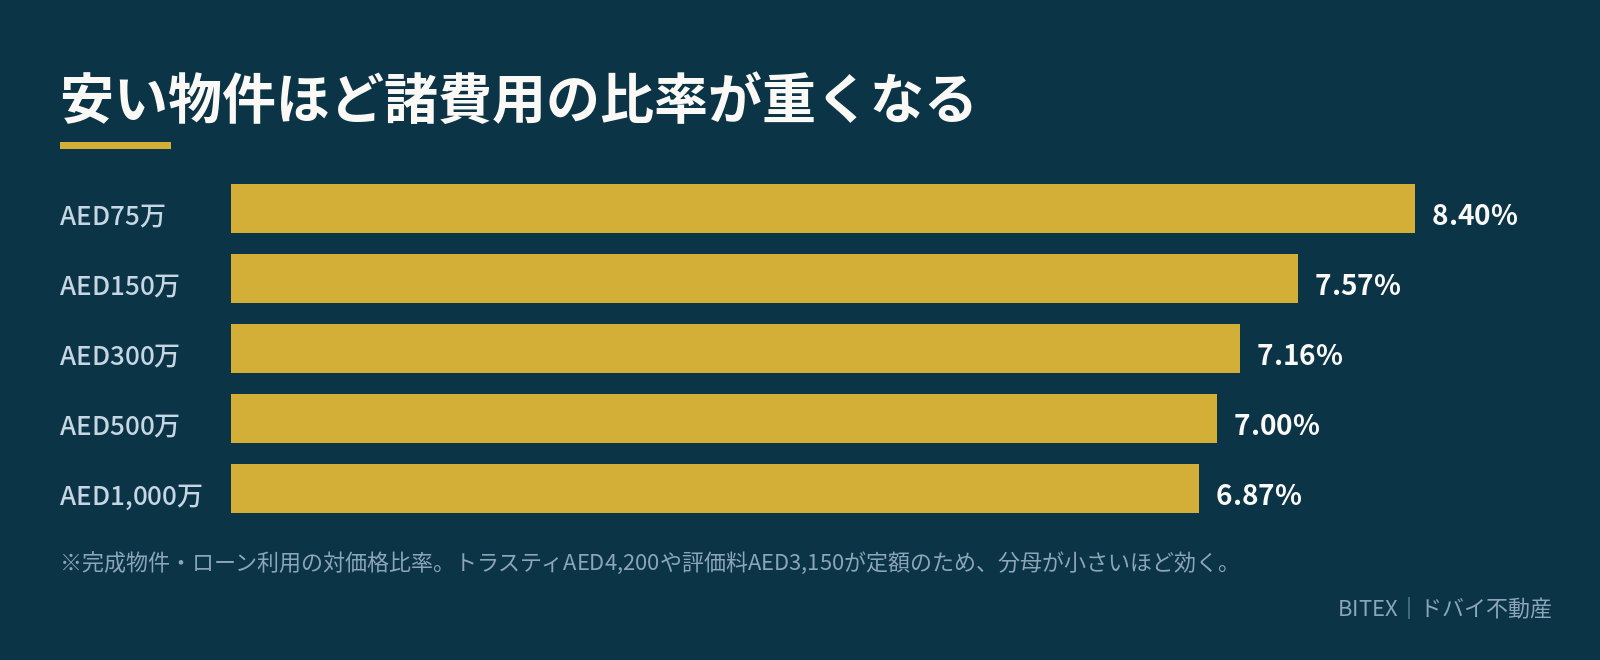
6-4. 3パターンの比較|安い物件ほど比率が重くなる
| 物件価格 | オフプラン直販 | 完成物件・現金 | 完成物件・ローン | 最大と最小の差 | 円換算 |
|---|---|---|---|---|---|
| AED750,000 | 4.14% | 6.73% | 8.40% | AED31,945 | 約134万円 |
| AED1,500,000 | 4.07% | 6.41% | 7.57% | AED52,570 | 約221万円 |
| AED3,000,000 | 4.03% | 6.26% | 7.16% | AED93,820 | 約395万円 |
| AED5,000,000 | 4.02% | 6.19% | 7.00% | AED148,820 | 約626万円 |
| AED10,000,000 | 4.01% | 6.15% | 6.87% | AED286,320 | 約1,205万円 |
※対価格比率。差額は「完成物件・ローン」と「オフプラン直販」の金額差。
この表から読み取れることが2つあります。
1つ目は、物件が安いほど諸費用の比率が重くなること。AED75万の住戸ではローン利用で8.40%に達するのに対し、AED1,000万では6.87%です。登録トラスティのAED4,200も評価料のAED3,150も物件価格に関係なく定額なので、分母が小さいほど効いてきます。小口で複数戸を買う戦略は、この固定費を戸数分だけ払うことになります。
2つ目は、買い方の選択が価格交渉より大きい金額を動かすこと。AED500万の物件で、オフプラン直販と完成物件のローン購入ではAED148,820(約626万円)の差が出ます。これは価格の約3%に相当し、指値で3%引かせるのと同じインパクトです。
では、この比較で常にオフプランを選べばよいのでしょうか? 答えは出口で決まります。完成物件は買った翌月から賃料が入る一方、オフプランは引渡しまで無収入です。価格そのものの動き方を含めて判断したい方はブルジュ・ハリファの購入価格と実質利回りの実測も参考にしてください。サービスチャージが利回りをどれだけ削るかを、売出167件の実データで計算しています。
購入後に毎年かかる費用|サービスチャージ・保険・ハウジングフィー
「ドバイは不動産に税金がかからない」という説明は、固定資産税に相当する年税がないという意味では正しいものです。ただし費用がゼロではありません。買った後に毎年出ていくお金を整理します。
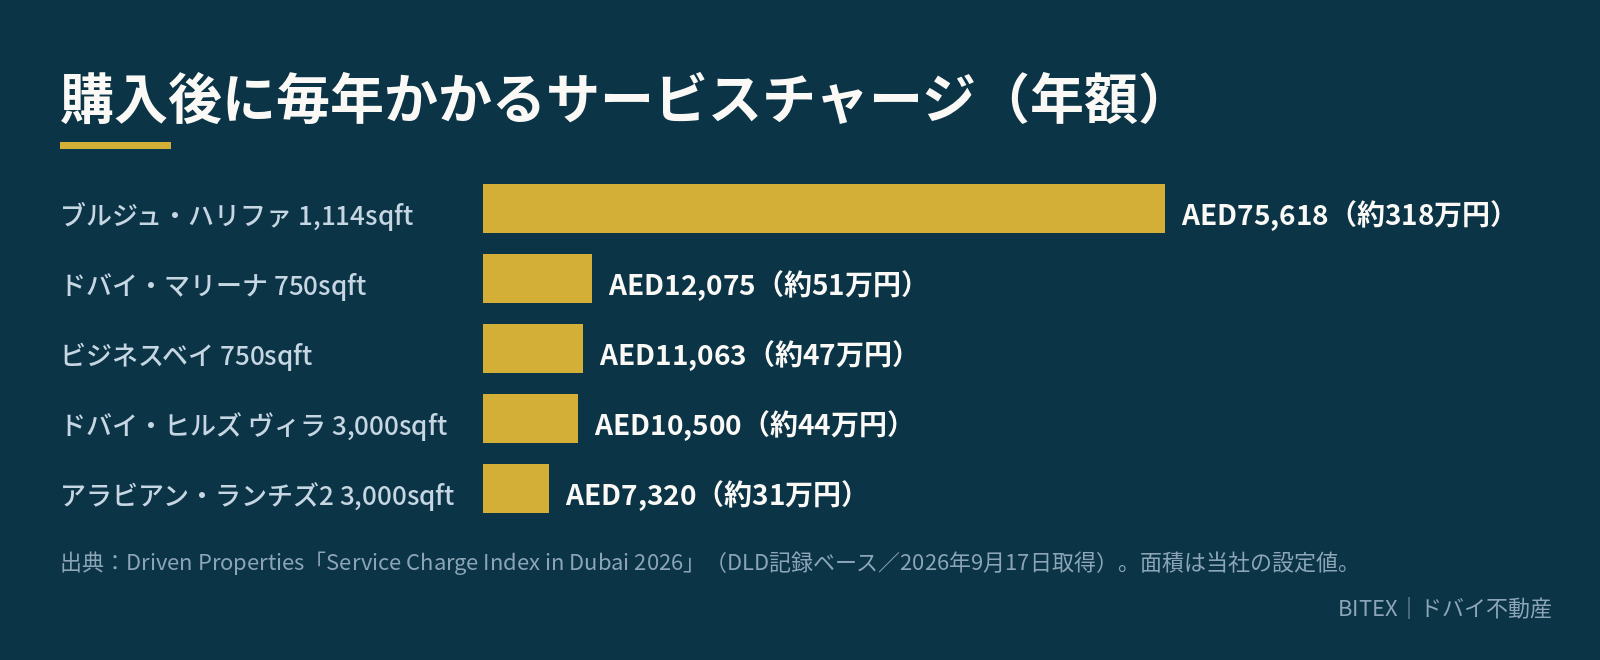
7-1. サービスチャージはエリアと建物で10倍以上ちがう
サービスチャージは共用部の維持管理費で、専有面積1平方フィートあたりの年額で決まります。DLDの取引記録をもとにしたサービスチャージ指数では、ドバイ全体の相場は年間AED3〜30/sqftとされています[25]。
| エリア・建物 | 年額(AED/sqft) | 想定面積 | 年間の負担 | 円換算 |
|---|---|---|---|---|
| ブルジュ・ハリファ | 67.88 | 1,114sqft | AED75,618 | 約318万円 |
| ジ・アドレス ダウンタウン | 60.00 | 1,000sqft | AED60,000 | 約253万円 |
| ドバイ・マリーナ(平均) | 16.10 | 750sqft | AED12,075 | 約51万円 |
| JBR | 15.40 | 750sqft | AED11,550 | 約49万円 |
| ビジネスベイ(平均) | 14.75 | 750sqft | AED11,063 | 約47万円 |
| JLT | 13.65 | 750sqft | AED10,238 | 約43万円 |
| ドバイ・ヒルズ(ヴィラ) | 3.50 | 3,000sqft | AED10,500 | 約44万円 |
| アラビアン・ランチズ2(ヴィラ) | 2.44 | 3,000sqft | AED7,320 | 約31万円 |
出典:Driven Properties「Service Charge Index in Dubai 2026」(DLD記録ベース/2026年9月17日取得)。想定面積は当社による設定で、実額は住戸の専有面積に比例します。
同じ750sqftでも、建物を変えるだけで年間の負担は数十万円動きます。そしてサービスチャージは賃料から差し引かれる費用なので、表面利回りが同じでも実質利回りは大きく変わります。物件選びで価格と賃料しか見ていないと、この差を取りこぼします。
7-2. ハウジングフィーは賃借人が払う
UAE政府ポータルは、ドバイのテナントが年間賃料の5%をドバイ市当局にハウジングフィーとして支払うと明記しています[13]。u.aeの政府手数料ページでも「賃貸契約にもとづく賃料の5%相当」と説明されています[12]。
徴収はDEWA(水道電気庁)の請求書に毎月上乗せする形で行われます。賃貸に出すオーナーの負担ではありませんが、自分で住む場合はオーナー自身が払うことになります。固定資産税ではない点も押さえておいてください。
7-3. DEWAの開設とEjari登録
電気・水道の開通にはDEWAへの申込みと保証金の支払いが必要です[14]。市場の実務ではアパートAED2,000/ヴィラAED4,000が目安とされています[23]。保証金は解約時に返金される性質のお金です。
賃貸に出す場合は賃貸借契約のEjari登録が要ります。u.aeは、公共サービスの接続にリース登録が必須であると説明しています[13]。
7-4. 任意だが実務で発生しやすい費用
- コンベイヤンス費用:AED5,000〜10,000。遠隔購入なら実質必須に近い。
- 賃貸管理手数料:年間賃料の5〜10%が相場。自主管理なら不要。
- 火災保険:年間AED1,000前後から[23]。ローン利用時は必須。
- ローンの生命保険:残高の年約0.216%(Emirates NBDの月0.018%換算)[24]。
- 委任状(POA)の公証・領事認証:日本側での手続き費用。
- 送金手数料と為替スプレッド:金額が大きいほど為替の影響が効きます。
ドバイの銀行に口座を持っていれば送金と支払いの手間はかなり減ります。金利水準と口座開設の要件はドバイの銀行の魅力と金利で整理しています。
日本の税務での扱い|諸費用は取得費・必要経費になるのか
日本に住んだままドバイの物件を買う方にとって、諸費用は「払って終わり」ではありません。日本の所得税の計算で使える可能性があるからです。ここは領収書の保管方法まで含めて、買う前に決めておくべき論点です。
8-1. 売却時の譲渡所得は「取得費」を引いて計算する
国税庁は譲渡所得の計算式を「売却金額-取得費-譲渡費用=譲渡所得」と定めています[19]。取得費とは「買い入れたときの購入代金や、購入手数料などの資産の取得に要した金額」です。
取得費に含められるものの具体例として、国税庁は登録免許税(登記費用を含む)・不動産取得税・印紙税を挙げています[18]。ドバイのDLD移転登録料や権利証発行料は、名義を自分のものにするために公的機関へ支払う費用という点で日本の登録免許税に近い性格を持ちます。仲介手数料も「購入手数料」に該当します。
ただし海外の制度上の費用を日本の税法のどの区分に当てはめるかは、最終的に個別判断です。断定はできません。領収書と送金記録を1件ずつ残しておくことが、後で使えるかどうかの分かれ目になります。
なお取得費が不明な場合は売却価額の5%を概算取得費とすることができますが[19]、価格が上がった物件でこれを使うと税負担は大きく増えます。書類を捨てないでください。
8-2. 賃貸に出すなら不動産所得の必要経費になる
不動産所得は「総収入金額-必要経費=不動産所得の金額」で計算し、必要経費の主なものとして固定資産税・損害保険料・減価償却費・修繕費が挙げられています[20]。
ドバイのサービスチャージは共用部の維持管理費なので、日本の管理費・修繕積立金に近い位置づけになります。火災保険料は損害保険料、建物部分は減価償却の対象です。一方でDLD登録料や仲介手数料は購入時の費用なので、必要経費ではなく取得費側に立ちます。
ドバイ側の課税関係(個人の賃貸・売買が法人税の対象外であること、住宅の売買がVAT免税であること)はドバイの個人向け税制にまとめました。「ドバイで税金がゼロ」でも「日本で申告不要」にはならない点が、最も間違われやすい箇所です。
8-3. 円換算のルールは「取引日のTTM」が原則
外貨で支払う不動産の譲渡について、国税庁の質疑応答事例は明確です。譲渡価額・取得価額・譲渡費用は、いずれも当該取引日のT.T.M.(対顧客直物電信売買相場の仲値)で円換算するとされています[21]。
例外もあります。受け取った外貨を直ちに売却する場合はその時点のT.T.B.(電信買相場)、円で外貨を購入して直ちに支払う場合はその時点のT.T.S.(電信売相場)で換算できます[21]。
実務上の意味は大きく、「いつ、いくらのレートで、いくら送金したか」を1件ずつ記録しておく必要があるということです。AEDは米ドルにペッグされているため対ドルでは動きませんが、円建てで見れば為替の変動がそのまま損益に乗ります。
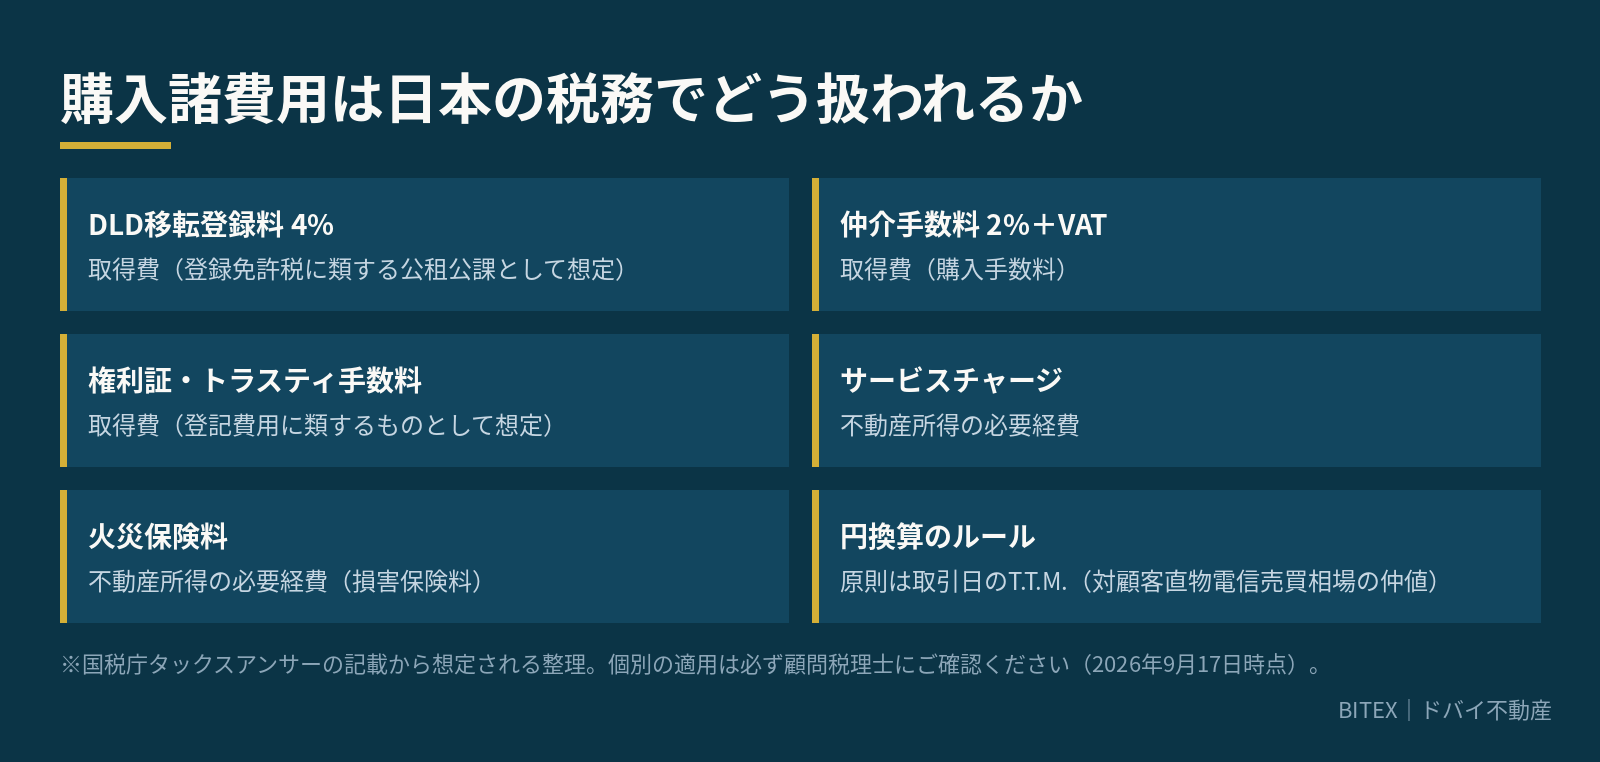
| 費用 | 発生時点 | 日本の税務での想定される区分 |
|---|---|---|
| DLD移転登録料 4% | 購入時 | 取得費(登録免許税に類する公租公課) |
| 仲介手数料 2%+VAT | 購入時 | 取得費(購入手数料) |
| 権利証・トラスティ手数料 | 購入時 | 取得費(登記費用に類する) |
| サービスチャージ | 保有中(毎年) | 不動産所得の必要経費 |
| 火災保険料 | 保有中(毎年) | 不動産所得の必要経費(損害保険料) |
| 売却時の仲介手数料 | 売却時 | 譲渡費用 |
※日本の税法上の区分は、国税庁タックスアンサーの記載から想定される整理であり、個別の適用は事実関係によって変わります。必ず顧問税理士にご確認ください(2026年9月17日時点)。
売却まで見据えた税務の組み立ては、購入の名義をどうするかで大きく変わります。個人・日本法人・ドバイ法人の3ケースの比較は日本人がドバイ不動産を購入すると節税になる?3つのケースで徹底解説に整理してあります。
初めて買う人向けの優遇|First Time Home Buyer Programme
諸費用そのものを下げる公的な制度が1つあります。DLDとドバイ経済観光庁(DET)が2025年7月2日に開始した「First Time Home Buyer Programme」です[11]。
9-1. 対象になる条件は4つ
- UAEの居住者であること(国籍は問わない)
- 18歳以上であること
- ドバイにフリーホールドの住宅を現在所有していないこと
- 購入対象がAED500万未満の物件であること
ここで重要なのは「UAEの居住者」が条件に入っている点です[8]。日本に住んだまま買う非居住者は対象外になります。ドバイへの移住とセットで検討している方、あるいはUAE居住のご家族がいる方だけが使える制度だと理解してください。
9-2. 受けられる優遇の中身
- 参加デベロッパーの新規プロジェクトへの優先アクセス
- オフプラン住戸の優遇価格と柔軟な支払いプラン
- DLD登録料を対象クレジットカードで無利息の分割払いにできる
- 参加銀行からの優遇金利と優遇手数料
注目すべきは3つ目で、DLD登録料の分割払いはキャッシュフローに直接効きます[8]。AED300万の物件なら4%=AED120,000(約505万円)を、頭金と同時に用意しなくてよくなります。
登録はDLDのウェブサイトかDubai RESTアプリから行い、承認されると「First-Time Home Buyer QRコード」が発行されます。このQRコードは物件を購入・登録するまで有効です[8]。
9-3. 実績|1年弱で3,200人・AED50億超
制度の稼働状況も公表されています。開始から6か月の時点で登録者41,000人超、購入者2,000人超、売上Dh32.5億、購入者の49%はドバイ在住5年以上でした[27]。1年弱の時点では3,200人超が初めての持ち家を取得し、取引額はDh50億を突破しています[26]。
参加デベロッパーは開始時点でEmaar、DAMAC、Nakheel、Meraas、Binghatti、Azizi、Danube、Ellington、Dubai Properties、Majid Al Futtaim、Beyond、Palma、Waslの13社、参加銀行はEmirates NBD、Emirates Islamic、Dubai Islamic Bank、Commercial Bank of Dubai、Mashreqの5行です[9]。
よくある誤解と失敗|見積書を受け取る前に知っておくこと
費用の相談でよく出てくる勘違いを4つ挙げます。どれも契約前なら回避でき、契約後には戻せないものです。
10-1. 「諸費用は4%と聞いていた」
最も多い誤解です。4%はDLDの移転登録料だけを指しており、仲介手数料もトラスティ手数料も含みません。本記事の計算では、完成物件の現金購入で6.15〜6.73%、ローンを使えば6.87〜8.40%でした。
資金計画では価格の7%を諸費用枠として先に確保しておくと、ほぼ足ります。オフプラン直販ならそこまで要りません。
10-2. 「VATがかかると思っていた」あるいは「かからないと思っていた」
住宅の売買価格にVATは乗りませんが、手数料類には5%が乗ります[17]。AED300万の物件なら、仲介手数料AED60,000に対するVATはAED3,000(約12.6万円)です。見積書で「2%」としか書かれていない場合は、VAT込みかどうかを必ず確認してください。
逆にオフィスや店舗を買う場合は価格そのものが5%課税になります[17]。住宅と商業用でルールが違うことが、この論点をややこしくしています。
10-3. 抵当権が残っている物件を買うと手順も費用も増える
売主がローンを完済していない物件は、抵当権の抹消と名義移転を同じ日に処理する特別な手続きになります。DLDの「抵当権付き物件の売買登録」ページには、通常の4%に加えて抵当権抹消の手数料AED1,290、登記官の抹消手数料AED315などが並びます[5]。
さらに登記官手数料はAED50万未満でAED2,100、AED50万以上でAED4,200とされ、同日中に抵当権登録まで完了すればこの登記官手数料が免除されるという規定もあります[5]。段取り次第で数千ディルハム変わるということです。
実務では、買主側が売主のローン残高を先に立て替えて完済させるケースがあります。この立替は名義がまだ売主のままの状態で行われるため、リスクの所在を契約書で明確にしておく必要があります。
10-4. 売却するときの費用を計算に入れていない
買うときの6〜8%は、売るときにも別途費用がかかることを前提に見るべき数字です。売却時にはデベロッパーのNOC取得、仲介手数料、抵当権が残っていれば抹消の手数料が発生します。
つまり往復で価格の10%前後が取引コストとして出ていく計算になります。値上がり益で回収するには相応の保有期間が要るということで、短期の転売前提の試算は現実的ではありません。売却側の費用はドバイ不動産の売却ガイドに分解してあります。
10-5. 見積書で必ず確認したい6項目
- DLD 4%を誰が負担するか(公式は売主2%・買主2%)
- 仲介手数料はVAT込みか別か
- トラスティ手数料がAED4,000+VATで計上されているか
- NOC取得料の負担者(本来は売主)
- ローンの事務手数料の料率(0.5%と1.05%では倍違う)
- その住戸のサービスチャージ実額と滞納の有無
最後の1つは費用ではなく物件の質を測る指標です。管理組合が機能していない建物は滞納が多く、結果としてサービスチャージが上がります。
FAQ|ドバイ不動産の購入諸費用についてよくある質問
- Qドバイ不動産の購入諸費用は結局いくらですか?
- A
完成物件を現金で買う場合で、物件価格の6.15〜6.73%が目安です。
DLDの移転登録料4%に、仲介手数料2%+VAT、登録トラスティ手数料AED4,000+VAT、権利証とマップの発行料などが加わります。ローンを使うと6.87〜8.40%まで上がり、オフプランをデベロッパーから直接買う場合は4.01〜4.14%で済みます(2026年9月17日時点の公式料金で計算)。
- QDLDの4%は買主が全額払うのですか?
- A
公式には売主2%・買主2%ですが、実務では買主が4%を負担しています。
DLDの売買登録ページは登録料を「売主:売買価格の2%」「買主:売買価格の2%」と明記しています。ただしドバイの市場慣行では買主が全額を負担する契約が大半で、売買契約書もその前提で作られます。制度上は売主に2%を持たせる交渉の余地があるということです。
- Qオフプランのほうが諸費用は安いのですか?
- A
デベロッパーから直接買う一次取得に限れば、はっきり安くなります。
仲介手数料と登録トラスティ手数料が乗らないため、DLDの4%とOqood登録関連のAED1,020だけで済みます。ただし第三者からの転売(アサインメント)では仲介手数料もNOC取得料も発生し、抵当権を付ける場合のトラスティ手数料はAED5,000+VATと通常より高くなります。
- Q日本に住んだまま買う場合、使えない制度はありますか?
- A
First Time Home Buyer ProgrammeとDubai Now経由の手続きは使えません。
前者はUAEの居住者であることが条件で、後者はエミレーツID保有者に限られます。日本に居住したまま購入する非居住者は登録トラスティの窓口を使う通常の手続きになり、ローンのLTVも銀行の与信方針で50〜60%程度に絞られるのが一般的です。
- Q購入諸費用は日本の確定申告で使えますか?
- A
売却時の譲渡所得を計算する際の取得費に算入できる可能性があります。
国税庁は取得費に含まれるものとして登録免許税や不動産取得税、購入手数料を挙げています。ドバイのDLD登録料や仲介手数料はこれに近い性格を持ちますが、海外の制度をどの区分に当てはめるかは個別判断です。領収書と送金記録を1件ずつ残したうえで、必ず顧問税理士にご確認ください。
まとめ|諸費用を3ステップで見積もる
ドバイ不動産の購入諸費用は、「4%」という一言で片づけられるほど単純ではありません。ただし構造が分かれば、電卓ひとつで自分の数字が出せます。
- ステップ1:買い方を決める。 オフプラン直販なら約4.0%、完成物件の現金購入で約6.2〜6.7%、ローン利用で約6.9〜8.4%。ここで諸費用の大枠が決まります。
- ステップ2:物件価格に料率を掛け、定額費用を足す。 DLD 4%+仲介2.1%が変動部分、権利証・マップ・トラスティのAED4,720前後が定額部分です。安い物件ほど定額部分が重く効きます。
- ステップ3:毎年の費用を別枠で見る。 サービスチャージはエリアと建物で年間AED2.44〜67.88/sqftと10倍以上ひらきます。この1項目が実質利回りを決めます。
最後にもう一度だけ数字を置きます。AED500万(約2億1,045万円)の住戸で、買い方の違いだけで生じる諸費用の差はAED148,820(約626万円)。価格交渉で3%引かせるのと同じ効果が、買い方の選択だけで得られるということです。
一方で、その住戸のサービスチャージ実額や、売主のNOCが問題なく出るかどうかは、物件ごとに調べないと分かりません。ここから先は一般論ではなく、個別の確認作業になります。
※本記事は税務の一般的な解説を目的としたものであり、個別の事案の結果を保証するものではありません。詳細については、必ず顧問税理士へご相談ください。
その住戸のサービスチャージ実額と、売主のNOC状況をお調べします
諸費用の総額は一般論で出せますが、サービスチャージの実額と管理費の滞納有無は物件ごとに調べないと分かりません。候補物件が決まっている方は、住戸を指定してお問い合わせください。
ご相談は無料です。検討段階のご質問だけでも構いません。
次に読むなら:【2026年最新】ドバイ不動産投資の始め方|初心者でも安心のメリット・リスク・利回りを徹底解説
あわせて読みたい関連記事
出典
- *1 Dubai Land Department「Property Sale Registration」dubailand.gov.ae
- *2 Dubai Land Department「Issue Title Deed」dubailand.gov.ae
- *3 Dubai Land Department「Request to register the initial sale」dubailand.gov.ae
- *4 Dubai Land Department「Mortgage registration application」dubailand.gov.ae
- *5 Dubai Land Department「Registering the Sale of a Mortgaged Property」dubailand.gov.ae
- *6 Dubai Land Department「Buy or Sell Property via Dubai Now」dubailand.gov.ae
- *7 Dubai Land Department「Transfer of registration fees from one property to another」dubailand.gov.ae
- *8 Dubai Land Department「First Time Home Buyer Overview」dubailand.gov.ae
- *9 Dubai Land Department「Dubai Launches Landmark Initiative Further Enabling First-Time Homeownership」dubailand.gov.ae
- *10 Dubai Media Office「Dubai’s real estate transactions surge 31% to reach AED252 billion in Q1 2026」mediaoffice.ae
- *11 Dubai Media Office「Dubai Launches Landmark Initiative」(2025年7月2日)mediaoffice.ae
- *12 UAE Government Portal「Government fees」u.ae
- *13 UAE Government Portal「Leasing a property in the UAE」u.ae
- *14 UAE Government Portal「Utilities in Dubai」u.ae
- *15 CBUAE Rulebook「Regulations Regarding Mortgage Loans」rulebook.centralbank.ae
- *16 Dubai Legislation「Law No. (8) of 2007 Concerning Escrow Accounts for Real Estate Development」dlp.dubai.gov.ae
- *17 UAE Ministry of Finance「Value Added Tax (VAT)」mof.gov.ae
- *18 国税庁 タックスアンサー No.3252「取得費となるもの」nta.go.jp
- *19 国税庁 タックスアンサー No.3202「譲渡所得の計算のしかた」nta.go.jp
- *20 国税庁 タックスアンサー No.1370「不動産収入を受け取ったとき(不動産所得)」nta.go.jp
- *21 国税庁 質疑応答事例「外国通貨で支払が行われる不動産を譲渡した場合における譲渡所得の金額の計算の際の円換算」nta.go.jp
- *22 Property Finder「DLD Fees Dubai: Complete Costs Guide 2026」propertyfinder.ae
- *23 Bayut「Cost of Buying Property in Dubai」(2026年8月12日更新)bayut.com
- *24 Emirates NBD「Key Facts Statement (KFS) Home Loan」emiratesnbd.com
- *25 Driven Properties「Service Charge Index in Dubai 2026」drivenproperties.com
- *26 Khaleej Times「Over 3,200 Dubai residents become first-time homeowners in less than a year」khaleejtimes.com
- *27 Gulf News「Dubai first-time buyer scheme lifts home sales past Dh3.25b in six months」gulfnews.com
- *28 Emirates 24|7「Dubai property transactions reach AED419.9 billion in first half of 2026」emirates247.com
- *29 xe.com「AED to JPY」(2026年9月14日 11:01 UTC 中値)xe.com