- ドバイ不動産の売却とは|出口戦略の全体像【図解あり】
- 売却の流れ|8ステップで見る手続きと期間
- 売主が負担する費用|内訳と実額シミュレーション
- 税金①UAE側|個人はキャピタルゲイン非課税
- 税金②日本側|所有期間5年で税率が約2倍変わる
- オフプラン物件の転売|アサインメントの条件と実務
- 「今売るべきか」の判断|3つの軸と市場データ
- 売却で損をしないための実務ポイント|7つのチェック
- 売却と保有の比較|ケース別の判断例
- 売却後の資金の使い道|再投資と送金の選択肢
- 日本から売却する場合の準備|必要書類と委任状
- FAQ|ドバイ不動産の売却でよくある質問
- まとめ|ドバイ不動産の売却判断の3ステップ
- あわせて読みたい関連記事
- 出典
ドバイ不動産の売却とは|出口戦略の全体像【図解あり】
1-1. 売主の費用負担は売却価格の約3%にとどまる
ドバイ不動産は「買い方」の情報が豊富な一方で、「売り方」の情報は驚くほど少ないのが実情です。しかし投資として保有するのであれば、出口の手順とコストを把握しておくことが、利益を確定させるうえで欠かせません。
ドバイでは、名義移転にかかる登記手数料4%を買主が負担するのが慣例です[4]。そのため売主側の負担は、仲介手数料2%(+VAT5%)を中心に、売却価格の3%前後にとどまるケースが一般的です[3]。日本の不動産売却で発生する印紙税や譲渡に伴う各種税負担と比べると、現地でのコスト構造はシンプルです。
ただし、モーゲージが残っている場合は繰上返済手数料と抵当権抹消手数料が加わり、海外在住のまま売却する場合は委任状(POA)の作成費用も必要になります。
1-2. 「UAEで非課税、日本で課税」という構造を理解する
税金の考え方は、UAE側と日本側を分けて整理する必要があり、UAEには個人の所得税がなく、個人が保有する不動産の売却益に対するキャピタルゲイン税もありません。
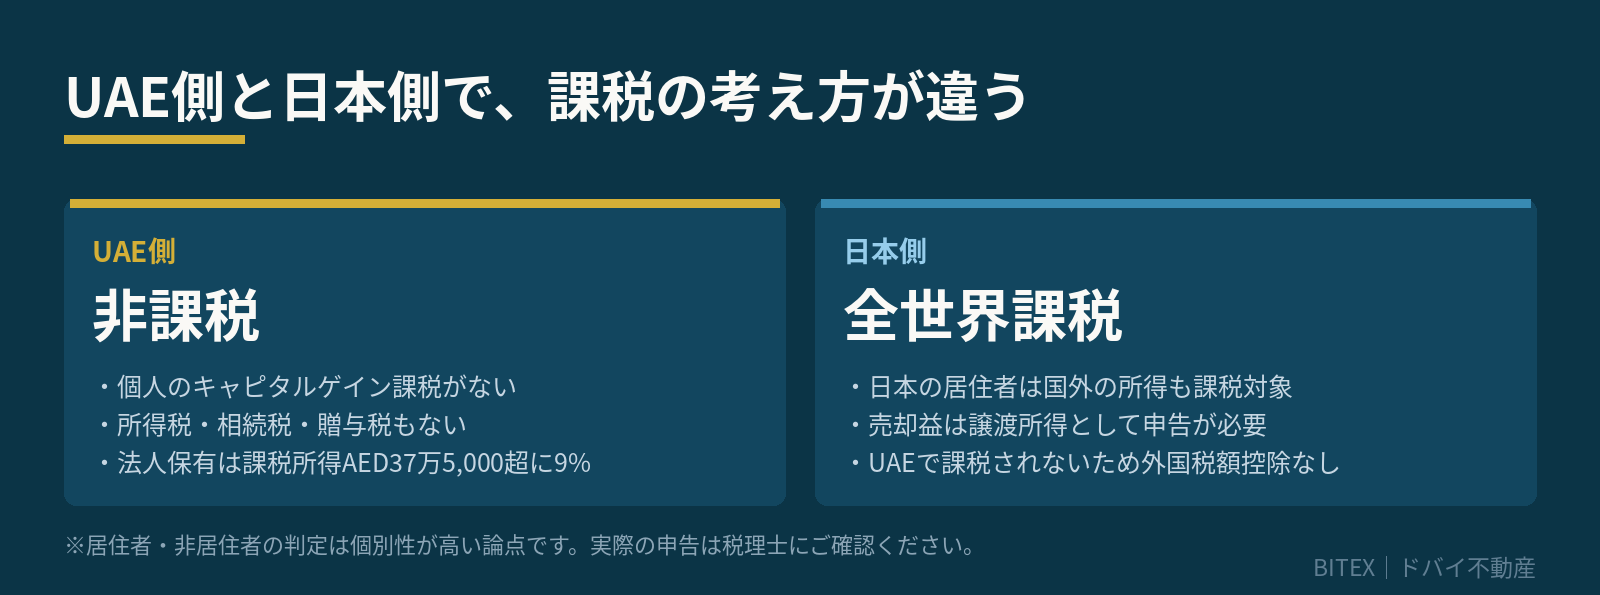
一方、日本に居住している方は、国内外を問わず所得が課税対象となります。したがってドバイ不動産の売却益も、日本で譲渡所得として申告が必要です[5]。この「UAEで非課税、日本で課税」という構造が、手残りを計算する際の前提になります。
さらに重要なのが所有期間です。日本の譲渡所得は、譲渡した年の1月1日時点の所有期間が5年以下なら39.63%、5年超なら20.315%と、税率が約2倍変わります。売却時期の検討は、相場だけでなく所有期間も併せて判断することが不可欠です。
1-3. 完成物件とオフプランで手続きが変わる
売却の手続きは、引き渡し済みの完成物件と、引き渡し前のオフプラン物件で大きく異なります。完成物件はトラスティオフィスでの名義移転となり、権利証(Title Deed)が買主に発行されます[1]。
一方、引き渡し前のオフプラン物件を第三者に譲渡する場合は、アサインメント(権利譲渡)という手続きになり、デベロッパーが定める支払済み比率の条件を満たしていることが前提となり、譲渡手数料が発生する場合もあります[1]。
どちらの手続きになるかで必要書類も期間も変わるため、まず自分の物件がどちらに該当するかを確認してから準備を始めてください。
| 項目 | 完成物件 | オフプラン物件(アサインメント) |
|---|---|---|
| 手続きの場所 | トラスティオフィス | デベロッパーおよびDLD |
| 前提条件 | サービスチャージの精算とNOC | 支払済み比率の条件を満たすこと |
| 発行される書類 | 新しい権利証(Title Deed) | 譲渡後の売買契約(SPA)の名義変更 |
| 主な費用 | 仲介手数料2%+NOC費用 | 仲介手数料+デベロッパーの譲渡手数料 |
| 所要期間の目安 | 買主決定後2〜4週間 | デベロッパーの承認次第で変動 |
「いま売るべきか、持ち続けるべきか」を判断したい方へ
判断は、残債・所有期間・同じ建物の在庫数で変わります。お持ちの物件の条件をうかがえば、直近の成約事例と合わせて整理してお伝えします。
友だち追加のみで、ご相談は無料です。
売却の流れ|8ステップで見る手続きと期間
2-1. 査定から仲介契約まで
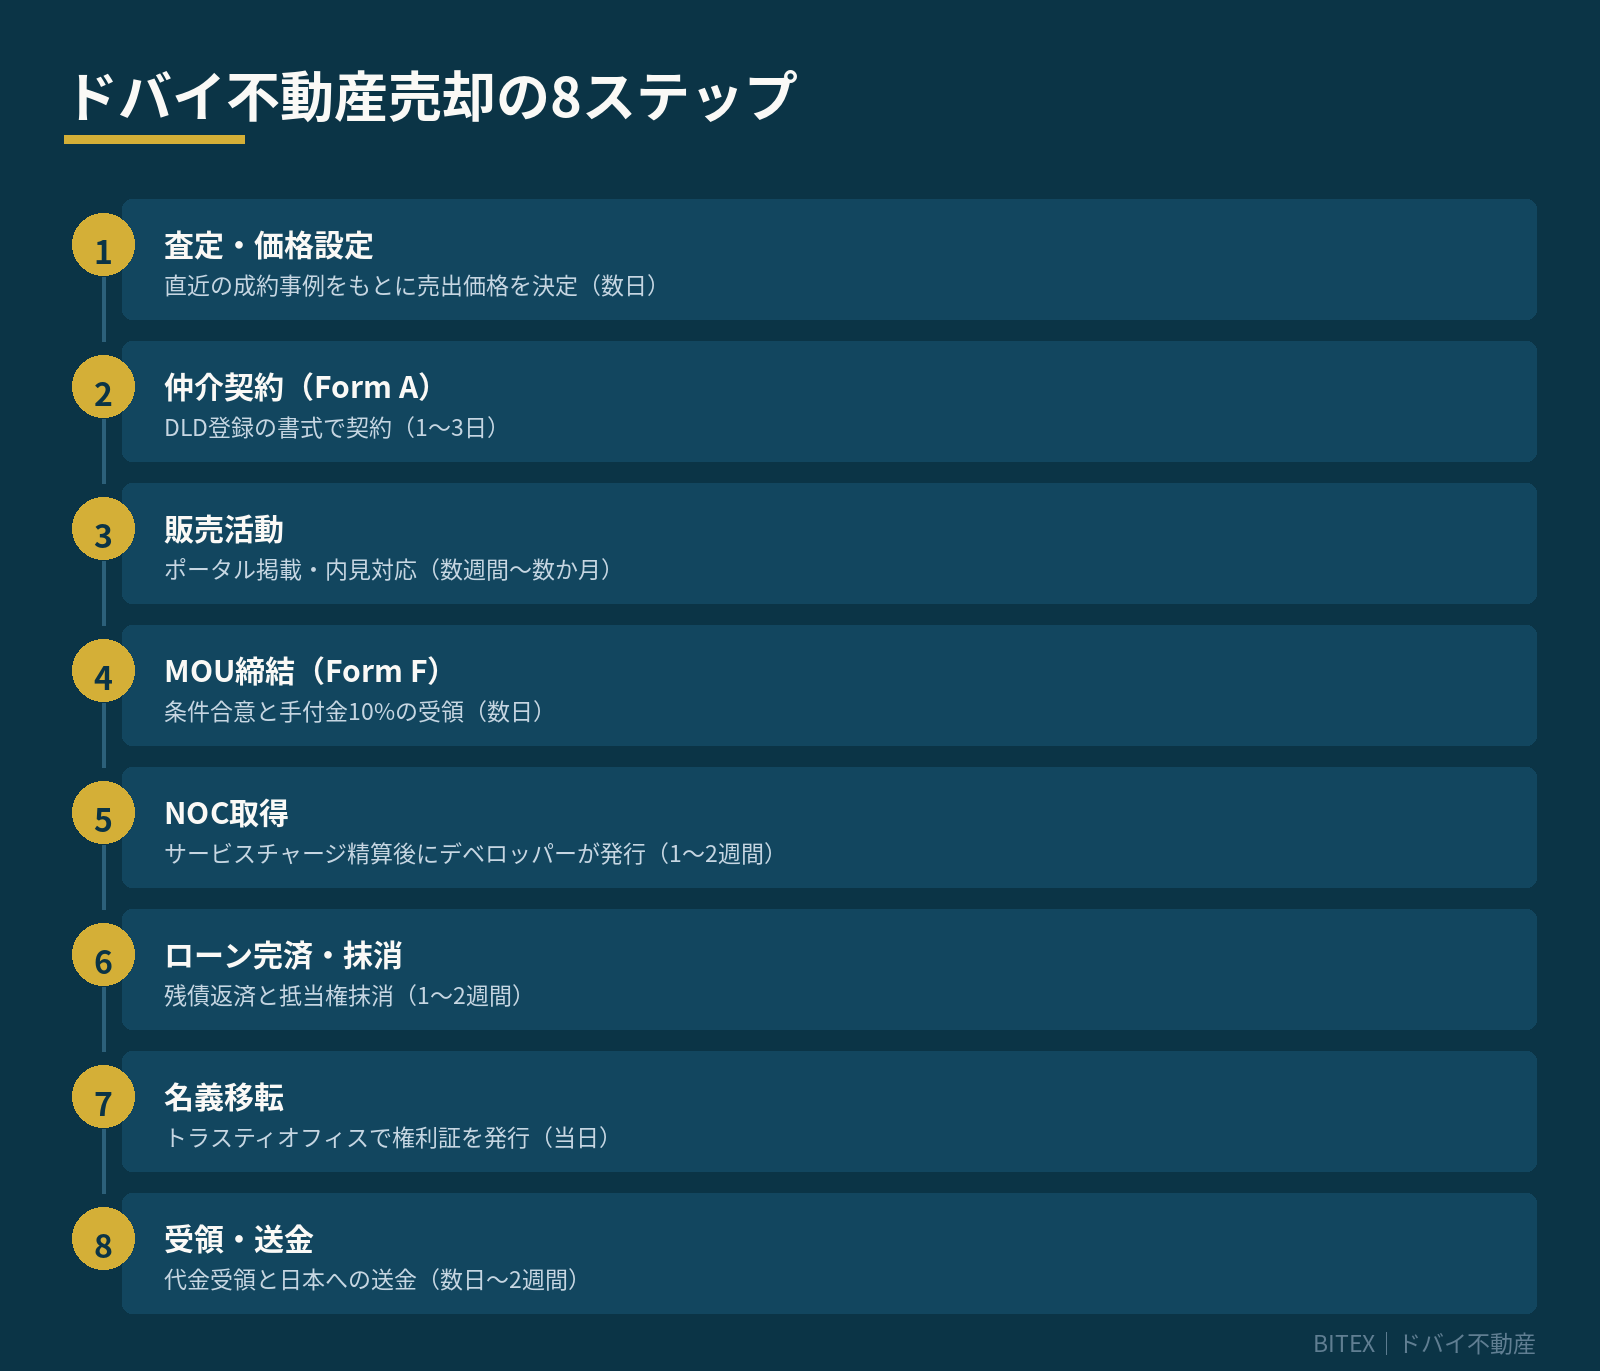
最初のステップは査定と売出価格の設定です。ここで基準にすべきは、募集価格ではなく同一エリア・同一物件の直近の成約価格で、募集価格を基準にすると、実勢より高い価格で売り出してしまい、販売期間が長引く原因になります。
価格が決まったら仲介契約を締結します。ドバイでは仲介契約が定型書式(Form A)で管理され、ドバイ土地局(DLD)のシステムに登録され、仲介会社がDLDに登録された正規のブローカーであることを、この段階で必ず確認してください。
その後の販売活動では、ポータルサイトへの掲載と内見対応が中心になります。賃貸中の物件は、入居者との内見の調整が必要です。
2-2. 買主決定からNOC取得まで
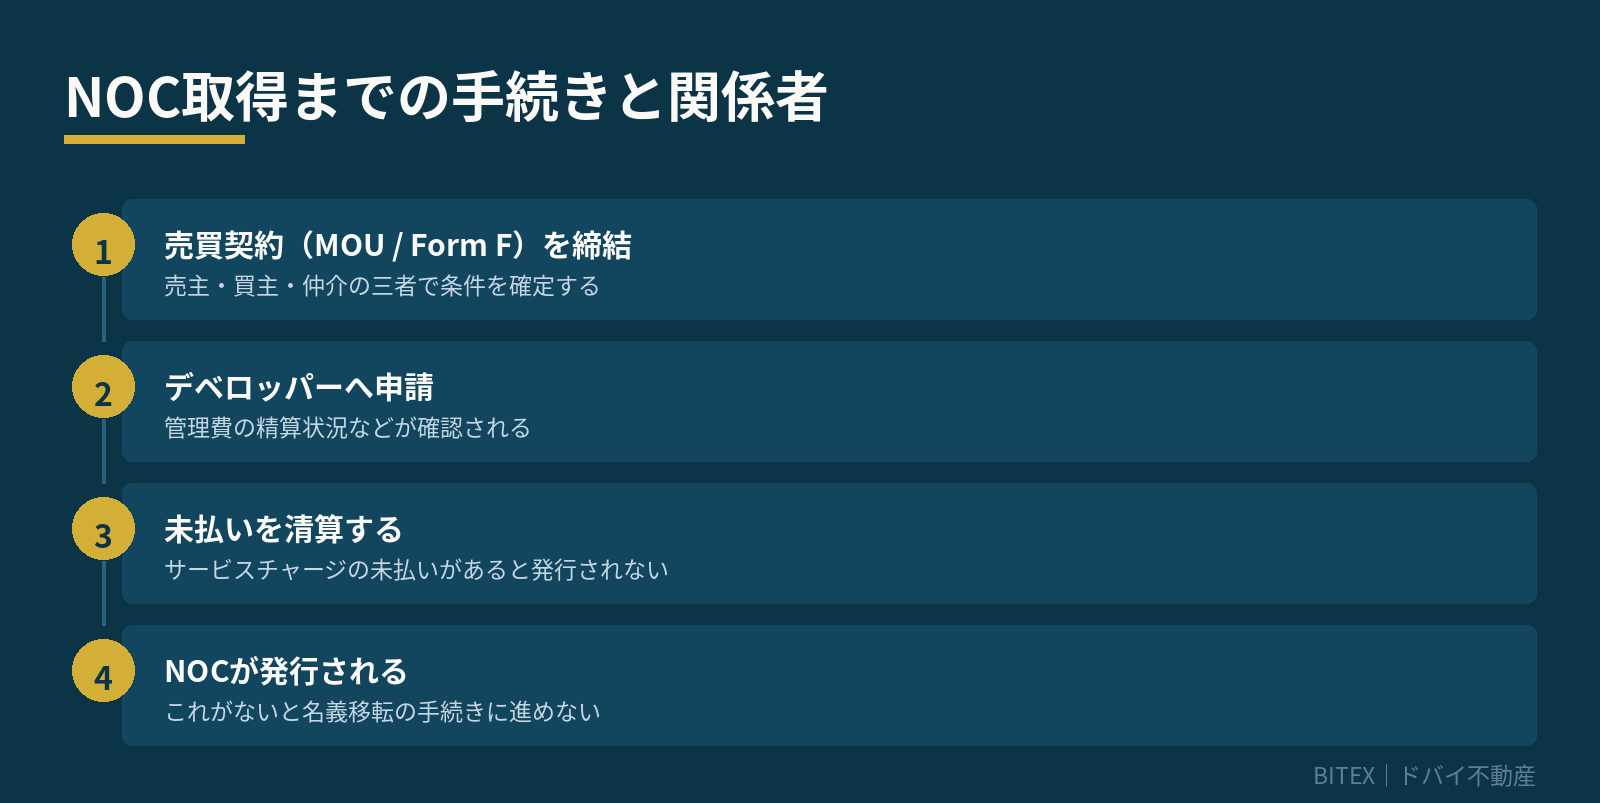
買主が決まったら、売買条件を合意してMOU(Form F)を締結します。この時点で買主が手付金(通常は売買価格の10%)を差し入れるのが一般的です。
次に、デベロッパーからNOC(No Objection Certificate:異議なし証明)を取得します。NOCは名義移転の前提となる書類で、発行にはサービスチャージ(管理費)の精算が必要で、未払いがあると発行されず、手続きが止まります。
モーゲージが残っている場合は、残債の返済と抵当権の抹消手続きをこの段階で進めます。買主がローンを利用する場合は、買主側の融資承認のタイミングも工程に影響します。
2-3. 名義移転と代金の受領
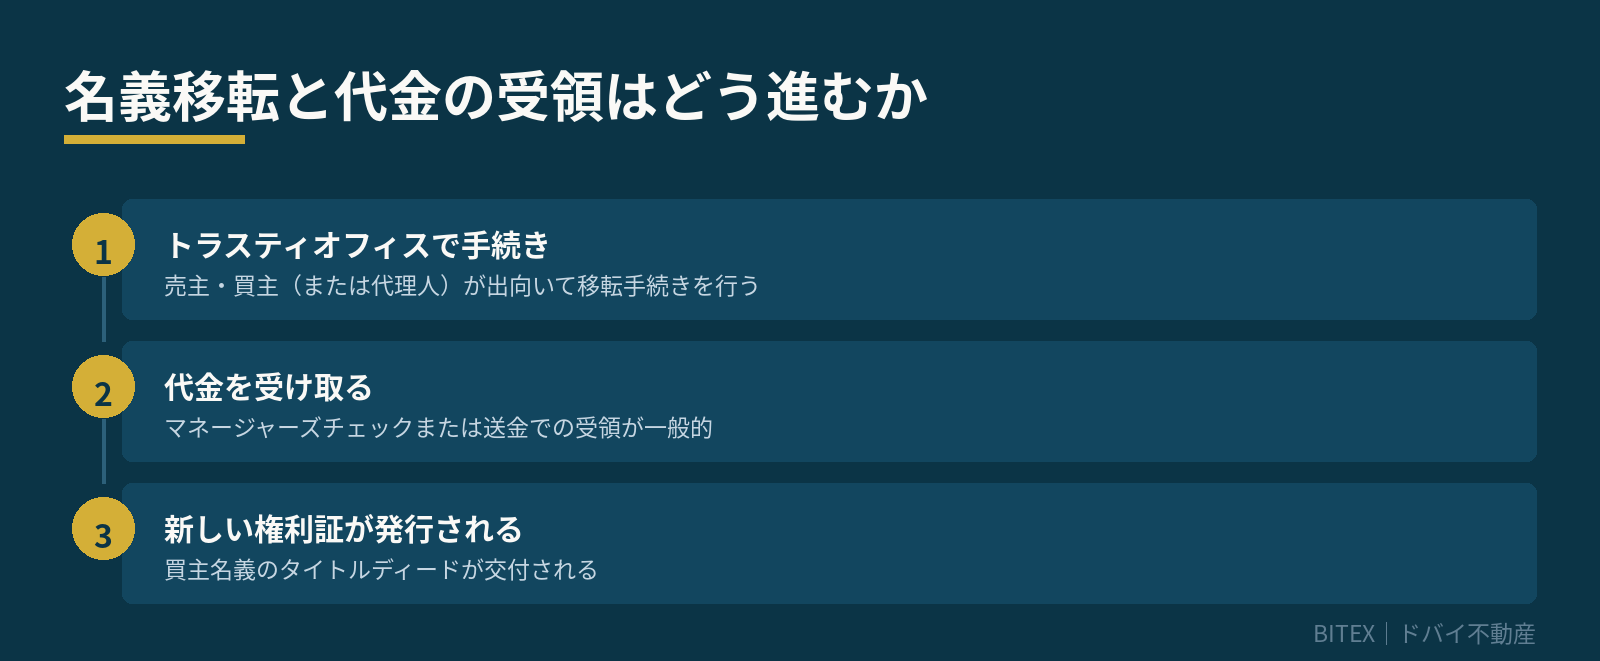
最終ステップは、DLD指定のトラスティオフィスでの名義移転で、売主・買主(または代理人)が出席し、代金の支払いと引き換えに新しい権利証が買主に発行されます。
代金はマネージャーズチェックまたは送金で受領します。日本へ送金する場合は、金額や資金の出所に応じて銀行から取引の裏付け資料を求められることがあるため、購入時の契約書や権利証は保管しておいてください。
NOC取得から名義移転までは、書類が揃っていれば2〜4週間程度が目安で、海外在住のまま売却する場合は、委任状(POA)を作成して代理人が手続きを行う方法が一般的です。POAは日本での公証や領事認証が必要になるため、早めの準備が必要になります。
| 工程 | 内容 | 期間の目安 |
|---|---|---|
| 査定・価格設定 | 直近の成約事例をもとに売出価格を決定 | 数日 |
| 仲介契約(Form A) | DLD登録の書式で契約 | 1〜3日 |
| 販売活動 | ポータル掲載・内見対応 | 数週間〜数か月 |
| MOU締結(Form F) | 条件合意と手付金10%の受領 | 数日 |
| NOC取得 | サービスチャージ精算後にデベロッパーが発行 | 1〜2週間 |
| ローン完済・抹消 | 残債返済と抵当権抹消 | 1〜2週間 |
| 名義移転 | トラスティオフィスで権利証を発行 | 当日 |
| 受領・送金 | 代金受領と日本への送金 | 数日〜2週間 |
売主が負担する費用|内訳と実額シミュレーション
3-1. 費用の内訳を項目別に把握する
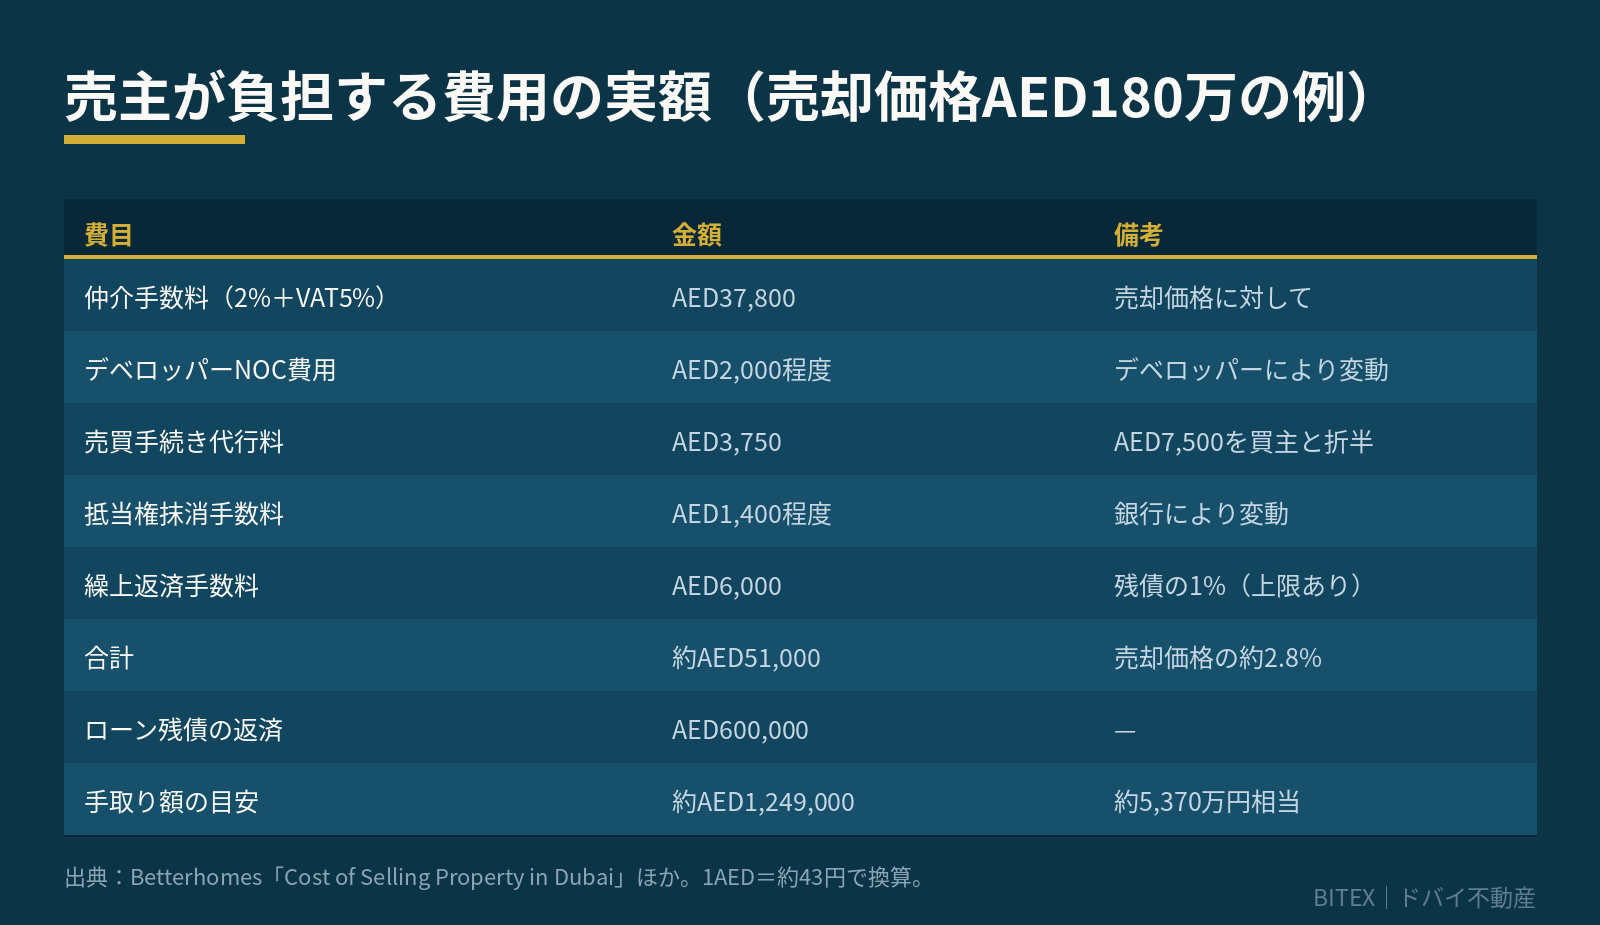
売主が負担する費用の中心は仲介手数料で、ドバイの相場は売却価格の2%で、これに5%のVATが加算されます。売却価格AED180万なら、仲介手数料はAED3万6,000、VATを含めるとAED3万7,800です[3]。では、売主が実際に負担する金額はいくらになるのでしょうか?
次に、デベロッパーが発行するNOCの費用がAED500〜5,000程度(+VAT)かかり、金額はデベロッパーによって差が大きく、大型プロジェクトでは高めに設定されている傾向があります。
あわせて、売買手続きの代行料としてAED7,500程度が発生し、これは買主と折半するのが一般的な慣行です。
3-2. モーゲージが残っている場合の追加費用
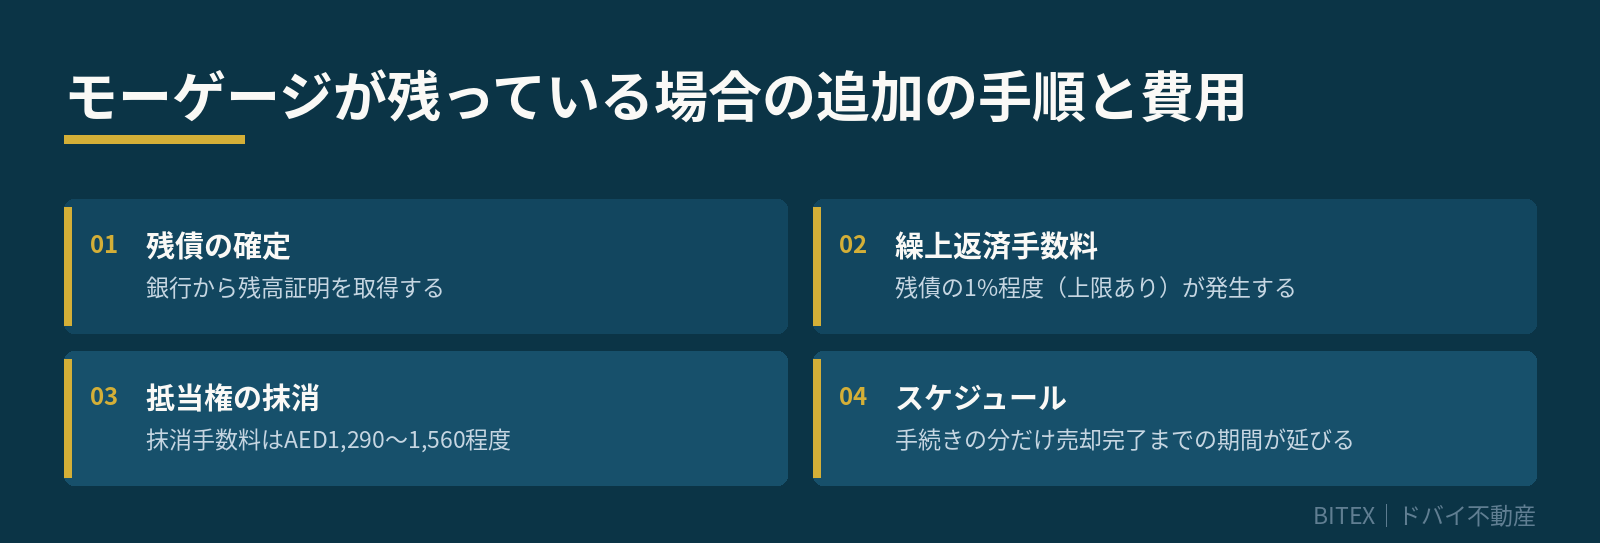
モーゲージが残っている物件を売却する場合、抵当権の抹消手数料としてAED1,290〜1,560程度、繰上返済手数料として残債の1%程度(上限あり)が発生します[3]。
残債AED60万のケースなら、繰上返済手数料はAED6,000程度が目安です。契約している銀行の商品条件によって上限額が異なるため、売却を決める前に条件を確認しておくと、手残りの見込みが正確になります。
3-3. 実額シミュレーション:AED180万で売却した場合
売却価格AED180万(1AED=約43円換算で約7,740万円)、ローン残債AED60万というケースで、売主の負担を積み上げてみます。
仲介手数料AED3万7,800、NOC費用AED2,000程度、手続き代行料AED3,750(折半)、抵当権抹消AED1,400程度、繰上返済手数料AED6,000を合計すると、およそAED5万1,000です。売却価格に対して約2.8%という水準になります。
ここから残債AED60万を返済すると、手取りは約AED124万9,000(約5,370万円)が目安です。海外在住でPOAを使う場合は、さらにAED2,000〜6,000を見込んでください。
| 費目 | 金額 | 備考 |
|---|---|---|
| 仲介手数料(2%+VAT5%) | AED37,800 | 売却価格に対して |
| デベロッパーNOC費用 | AED2,000程度 | デベロッパーにより変動 |
| 売買手続き代行料 | AED3,750 | AED7,500を買主と折半 |
| 抵当権抹消手数料 | AED1,400程度 | 銀行により変動 |
| 繰上返済手数料 | AED6,000 | 残債の1%(上限あり) |
| 合計 | 約AED51,000 | 売却価格の約2.8% |
| ローン残債の返済 | AED600,000 | — |
| 手取り額の目安 | 約AED1,249,000 | 約5,370万円相当 |
税金①UAE側|個人はキャピタルゲイン非課税
4-1. 個人保有なら売却益への課税はない
UAEには個人の所得税が存在せず、個人が保有する不動産の売却益に対するキャピタルゲイン税もありません。売却によって得た利益は、UAE側では課税されずに手元に残ります。
固定資産税に相当する保有課税もないため、保有期間中の税負担も発生しません。ドバイの個人向け税制の全体像は、個人税制の解説記事で詳しく取り上げています。
4-2. 法人保有の場合は法人税9%の検討が必要
一方、UAE法人で不動産を保有している場合は、2023年6月以降に導入された法人税の対象となる可能性があり、税率は課税所得AED37万5,000超の部分に対して9%です[6]。
不動産の売却益が事業所得として扱われるかどうかは、保有形態と事業実態によって判断が分かれます。法人での保有を検討している、あるいは既に法人名義で保有している場合は、法人税制の解説記事も確認したうえで、現地の会計事務所に確認することをおすすめします。
4-3. VAT(付加価値税)の扱い
UAEのVATは標準税率5%で、住宅用不動産については、新築の初回供給が0%課税、それ以降の売買は免税として扱われるのが原則です。したがって個人が居住用物件を売却する場合、売却価格にVATが上乗せされることはありません。
一方、仲介手数料などのサービスに対してはVAT5%が課税され、費用の見積もりでは、手数料にVATを加えて計算してください。商業用不動産の売買はVATの扱いが異なるため、個別に確認が必要です。
法人で保有している場合の税制は、こちらをご覧ください↓
税金②日本側|所有期間5年で税率が約2倍変わる
5-1. 短期39.63%と長期20.315%の分岐
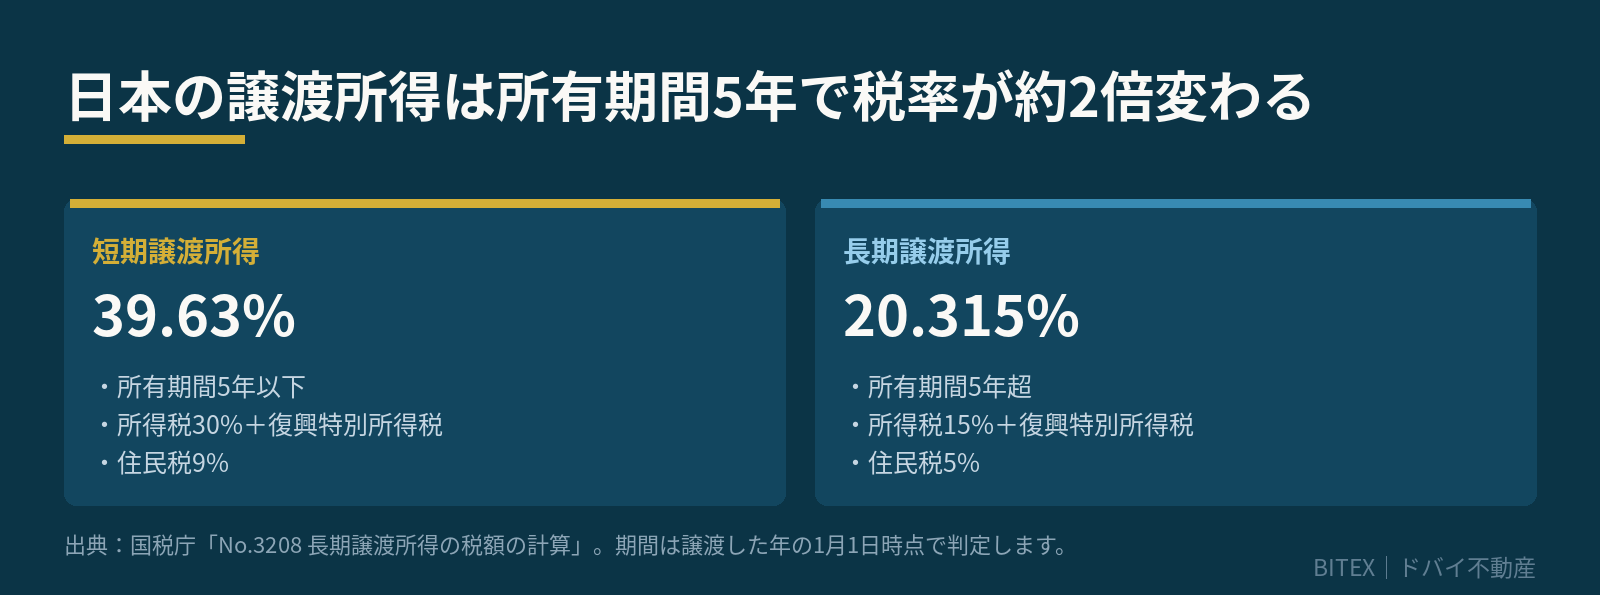
日本の居住者がドバイ不動産を売却した場合、その利益は譲渡所得として日本で課税され、税率は所有期間によって次のように分かれます[5]。
譲渡した年の1月1日時点で所有期間が5年以下であれば短期譲渡所得となり、所得税30%・復興特別所得税・住民税9%を合わせて39.63%です。5年を超えていれば長期譲渡所得となり、所得税15%・復興特別所得税・住民税5%を合わせて20.315%になります。
つまり所有期間が5年を超えるかどうかで、税率が約2倍変わり、売却益AED50万(約2,150万円)のケースなら、税額の差は約400万円規模になります。判定基準が「売却した年の1月1日時点」である点に注意が必要で、年末の売却か年初の売却かで結果が変わることもあります。
| 区分 | 所有期間(譲渡した年の1月1日時点) | 所得税 | 住民税 | 合計税率 |
|---|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30%(+復興特別所得税) | 9% | 39.63% |
| 長期譲渡所得 | 5年超 | 15%(+復興特別所得税) | 5% | 20.315% |
5-2. 譲渡所得の計算と為替の影響
譲渡所得は「売却価格−(取得費+譲渡費用)」で計算し、取得費には購入価格に加えて、購入時に支払った登記手数料や仲介手数料などが含まれます。譲渡費用には売却時の仲介手数料やNOC費用などが含まれます。
国外の物件で特に注意が必要なのが為替で、取得時と売却時のそれぞれのレートで円換算するため、ディルハムベースでは利益が小さくても、円安が進んでいれば円ベースの譲渡益が大きくなります。
たとえば取得時に1AED=30円、売却時に1AED=43円であれば、ディルハムベースで価格が変わっていなくても、円換算では4割以上の含み益が生じている計算になります。この為替差による利益も課税対象です。
5-3. 申告の実務と外国税額控除
売却した年の翌年に、確定申告で譲渡所得を申告し、UAE側で課税されていないため、外国税額控除の適用はありません[5]。申告に備えて、次の書類を保管しておくことが重要です。
- 取得時・売却時の売買契約書(SPA)
- 仲介手数料・NOC費用・登記関連費用の領収書
- 購入時の送金記録と、売却代金の受領記録
- サービスチャージや修繕費など、保有期間中の支出記録
なお、居住者・非居住者の判定や、出国のタイミングによる扱いは個別性が高い論点で、具体的な申告方法は、国際税務に詳しい税理士にご確認ください。
ドバイの個人向け税制については、こちらで詳しく書いています↓
オフプラン物件の転売|アサインメントの条件と実務
6-1. 支払済み比率の条件を満たしているか
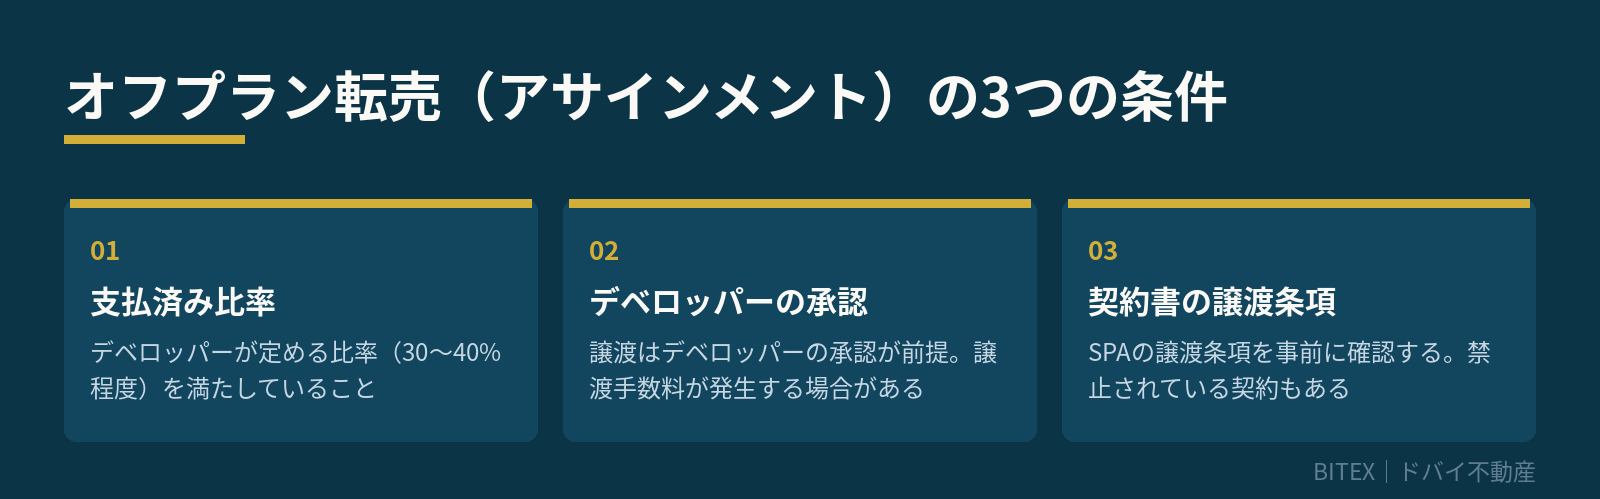
引き渡し前のオフプラン物件を第三者に譲渡する取引を、アサインメント(権利譲渡)と呼びます。完成物件の売却とは異なり、まずデベロッパーが定める条件を満たす必要があります。
最も一般的な条件が支払済み比率で、物件価格の一定割合(デベロッパーにより30〜40%程度)を支払済みでないと譲渡が認められないケースが多くあります。契約時に10%だけ支払った段階では、多くの場合まだ譲渡できません。
この条件はプロジェクトごとに異なるため、購入契約書(SPA)の譲渡条項を確認することが出発点になります。
6-2. デベロッパーの承認と手数料
条件を満たしていれば、デベロッパーに譲渡の申請を行い、NOCの発行を受けます。この際、譲渡手数料が設定されている場合があります。金額はプロジェクトによって差があり、物件価格の一定割合、あるいは定額で設定されています。
あわせて、オフプラン物件はDLDのオフプラン登録簿で管理されているため、譲渡についても登録手続きが必要で、手続きの流れと必要書類はデベロッパーごとに異なるため、早めに確認しておくと進行がスムーズになります。
6-3. オフプラン中心の市場での出口の考え方
2026年第2四半期のドバイの住宅取引3万4,719件のうち、オフプランは2万6,440件と件数ベースで約76%を占めています[2]。オフプランが市場の中心である以上、引き渡し前の転売も現実的な出口の一つです。
ただし、同じプロジェクト内で多数の転売物件が同時に出ると、価格競争になりやすい構造もあり、引き渡し時期が近いプロジェクトほど、周辺の売り出し状況を確認したうえで価格を決めることが重要です。
購入の段階から出口を想定するなら、譲渡条項と支払スケジュールをセットで確認しておくことをおすすめします。
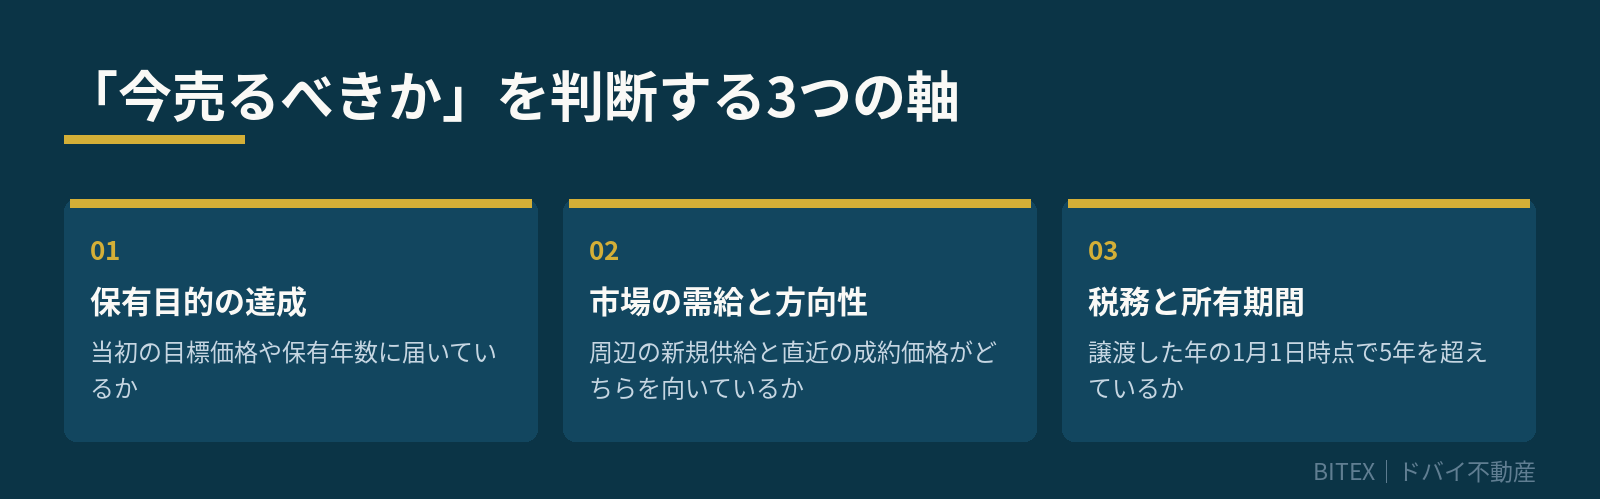
「今売るべきか」の判断|3つの軸と市場データ
7-1. 保有目的が達成されているか
第一の軸は、当初の保有目的が達成されているかどうかです。キャピタルゲイン狙いであれば、購入時に想定した価格に到達しているかが基準になり、インカム狙いであれば、賃料と利回りが維持できているかを見ます。では、いま売るべきなのでしょうか?
相場が上がったから売る、下がったから売る、という判断は目的から外れやすくなります。まず購入時の想定に照らして判断することが、結果的に納得できる出口につながります。
7-2. 市場の需給と価格の方向性
第二の軸は市場で、2026年第2四半期のドバイ不動産の取引総額はAED1,081億1,000万で、内訳は住宅がAED838億8,000万(3万4,719件)、商業用がAED242億4,000万(2,836件)でした[2]。
注目すべきは価格の推移です。同四半期の平均売却価格は1平方フィートあたりAED1,841で、前期比ほぼ横ばいとなりました。急騰局面が落ち着き、エリアや物件ごとに動きが分かれる段階に入っています。
つまり「市場全体が上がるから待つ」という判断が効きにくい局面です。価格の見方については、相場データを検証した記事もあわせてご確認ください。
7-3. 税務と所有期間
第三の軸は税務で、前述のとおり、日本の譲渡所得は所有期間5年を境に税率が約2倍変わります。売却益が大きい場合、数か月の売却時期の違いが手残りに直結します。
所有期間が4年半程度であれば、5年を超えるまで待つという判断が経済合理性を持つ場合があり、判定は「譲渡した年の1月1日時点」であるため、逆算して売却時期を設計してください。
| 区分 | 取引額 | 件数 | 備考 |
|---|---|---|---|
| 合計 | AED1,081億1,000万 | — | 住宅と商業用の合算 |
| 住宅 | AED838億8,000万 | 34,719件 | — |
| うちオフプラン | AED591億7,000万 | 26,440件 | 件数ベースで約76% |
| うち完成物件 | AED247億1,000万 | 8,279件 | — |
| 商業用 | AED242億4,000万 | 2,836件 | — |
| 平均売却価格 | AED1,841/平方フィート | — | 前期比ほぼ横ばい |
価格の方向性を判断する材料は、相場データの記事で整理しています↓

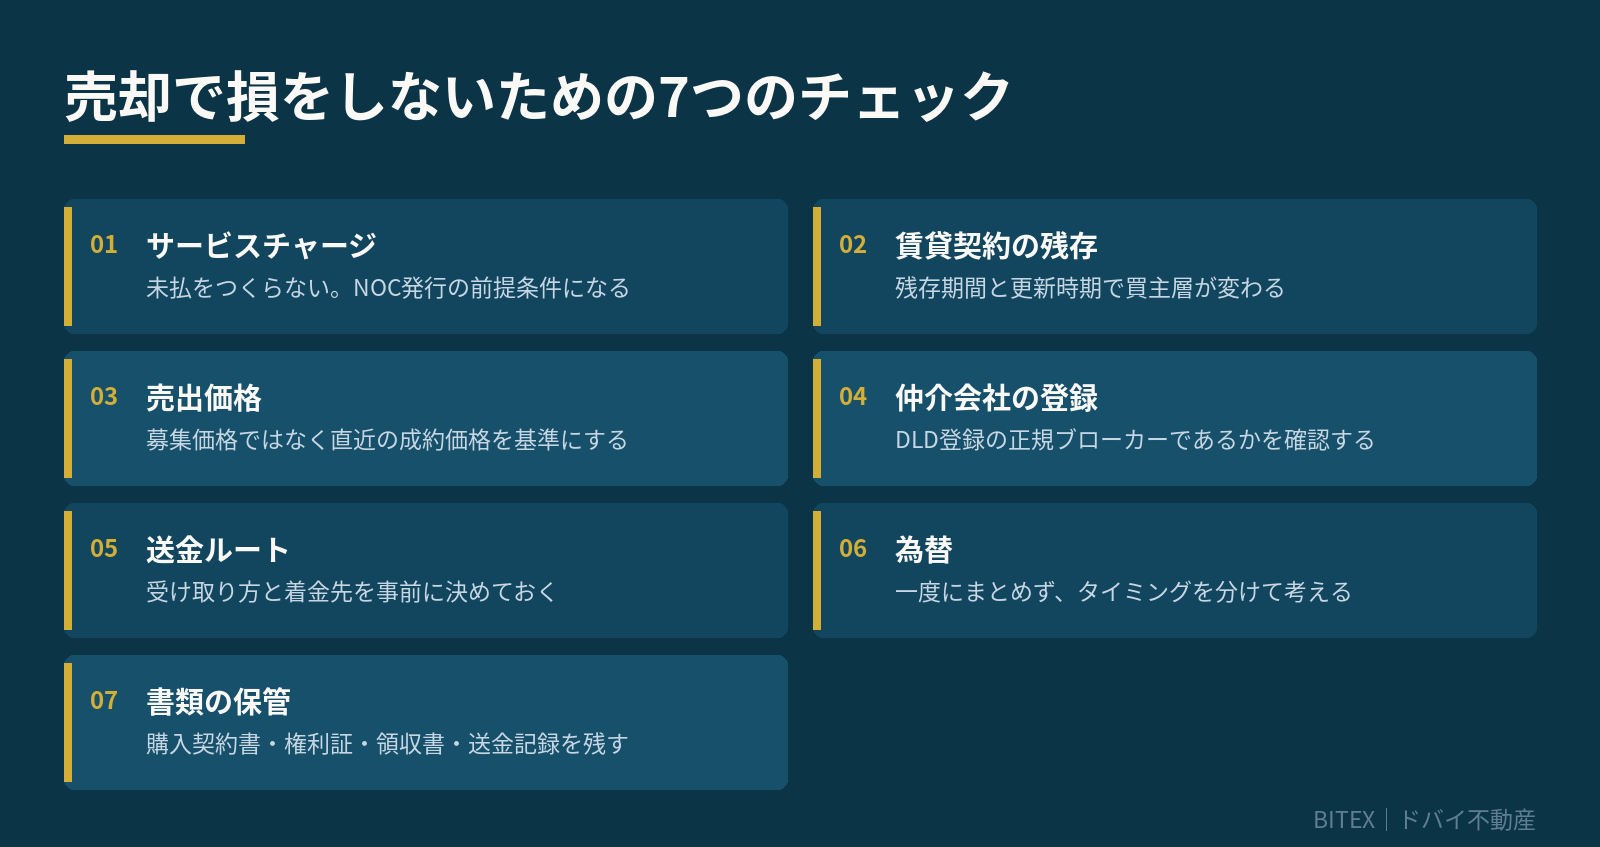
売却で損をしないための実務ポイント|7つのチェック
8-1. サービスチャージの未払をつくらない
NOCが取得できない最も典型的な原因が、サービスチャージの未払です。売却を決めてから精算すると、その分だけ手続きが遅れ、保有期間中から支払い状況を管理しておくことが、結果的に売却をスムーズにします。
8-2. 賃貸契約の残存期間を確認する
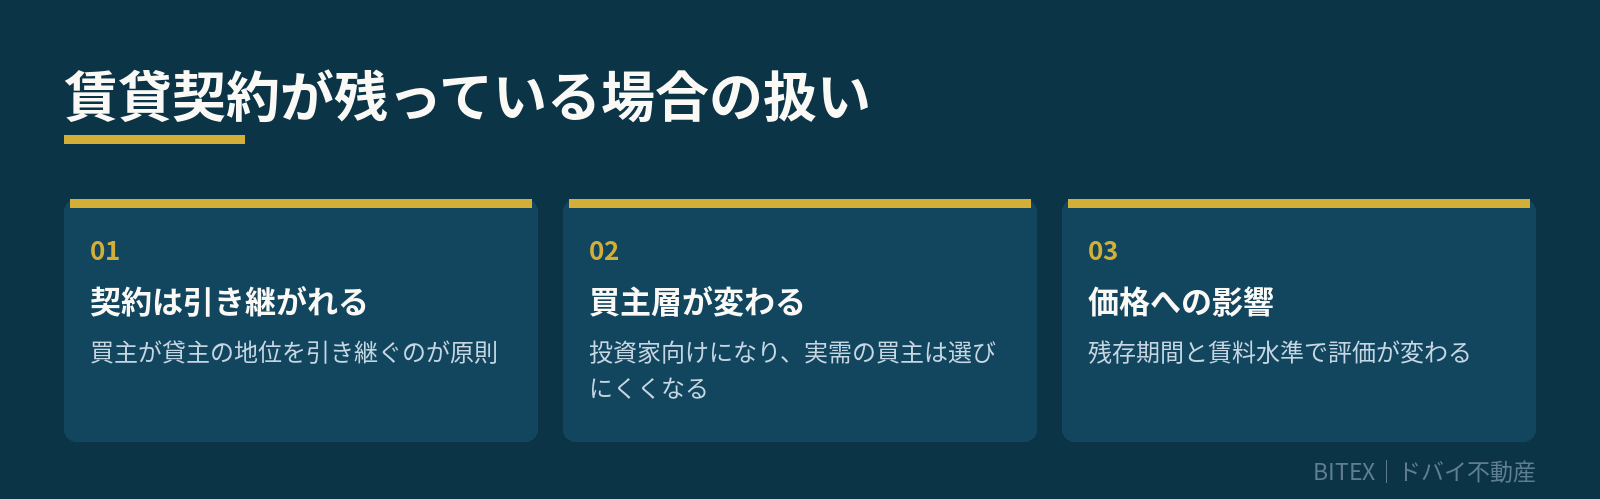
入居者がいる物件は、実需で購入したい買主が対象から外れるため、買主層が限られます。投資家向けとして売るのか、契約更新のタイミングを待って空室で売るのかを、あらかじめ決めておくと価格戦略が立てやすくなります。
8-3. 売出価格は成約事例で決める
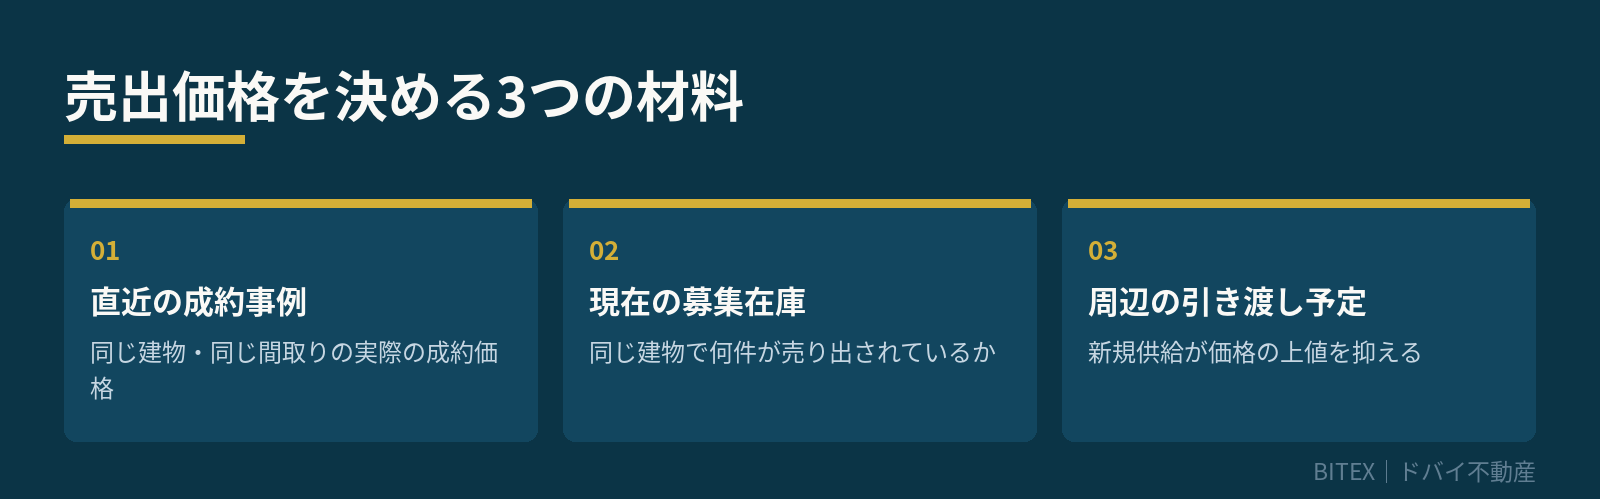
ポータルサイトの募集価格は、実際の成約価格より高いことが少なくありません。DLDの取引データや仲介会社が持つ成約事例をもとに価格を決めることで、販売期間が短くなります。
8-4. 仲介会社の登録を確認する
ドバイで不動産仲介を行うにはDLDへの登録が必要です。登録の有無は必ず確認してください。トラブル事例と回避方法については、詐欺事例をまとめた記事も参考になります。
8-5. 送金ルートを事前に決めておく
受領した代金を日本へ送金する場合、送金手数料と為替手数料、着金までの日数を事前に確認しておきます。金額が大きい場合は、銀行から資金の出所に関する資料を求められることがあります。
8-6. 為替のタイミングを分けて考える
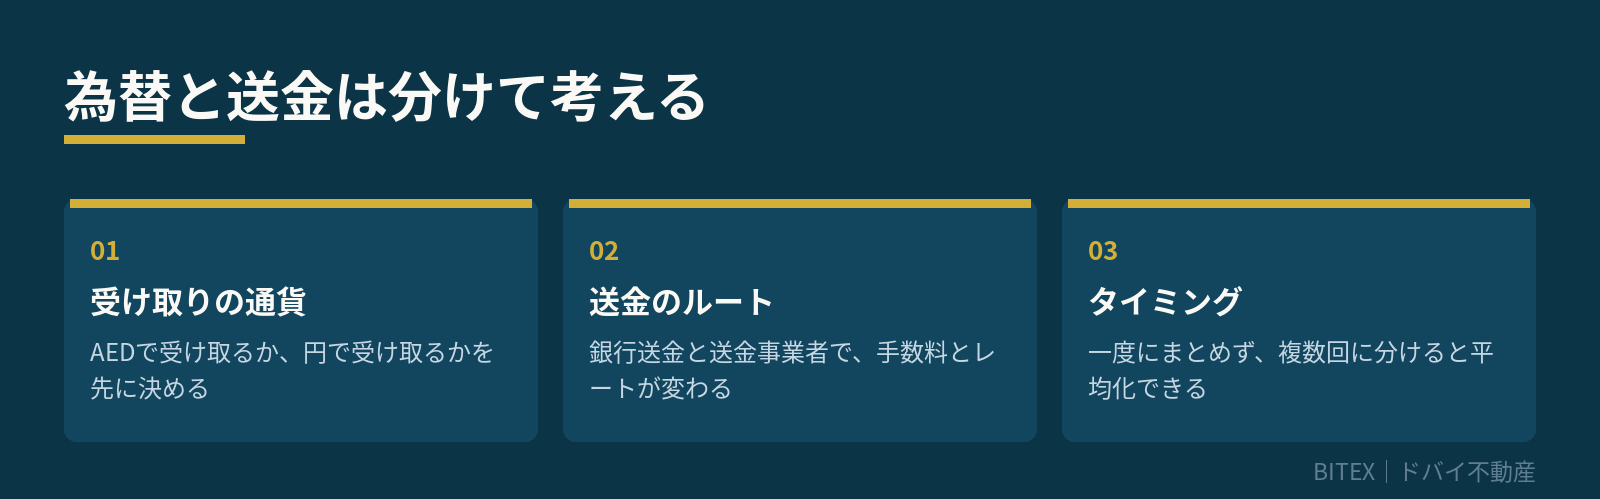
売却の判断と、送金(円転)の判断は別の意思決定で、売却代金をディルハムのまま保有しておく選択肢もあります。円転のタイミングを分けて考えることで、為替の影響をコントロールしやすくなります。
8-7. 書類を保管しておく
購入時の契約書、権利証、諸費用の領収書、送金記録は、日本での譲渡所得の計算に必要です。取得費を証明できないと税負担が重くなるため、保有期間中から保管しておいてください。
| 項目 | 確認する内容 |
|---|---|
| サービスチャージ | 未払がないか。NOC発行の前提条件 |
| 賃貸契約 | 残存期間と更新時期。買主層に影響 |
| ローン残債 | 残債額、繰上返済手数料、抹消手続き |
| 売出価格 | 募集価格ではなく直近の成約価格を基準に |
| 仲介会社 | DLD登録の正規ブローカーであるか |
| 所有期間 | 譲渡した年の1月1日時点で5年を超えるか |
| 書類 | 購入契約書・権利証・領収書・送金記録 |
売出価格の妥当性を確認したい方へ
希望額ではなく直近の成約事例から決めるのが原則です。同じ建物・同じ間取りの成約データをお調べしてお送りします。
友だち追加のみで、ご相談は無料です。
売却と保有の比較|ケース別の判断例
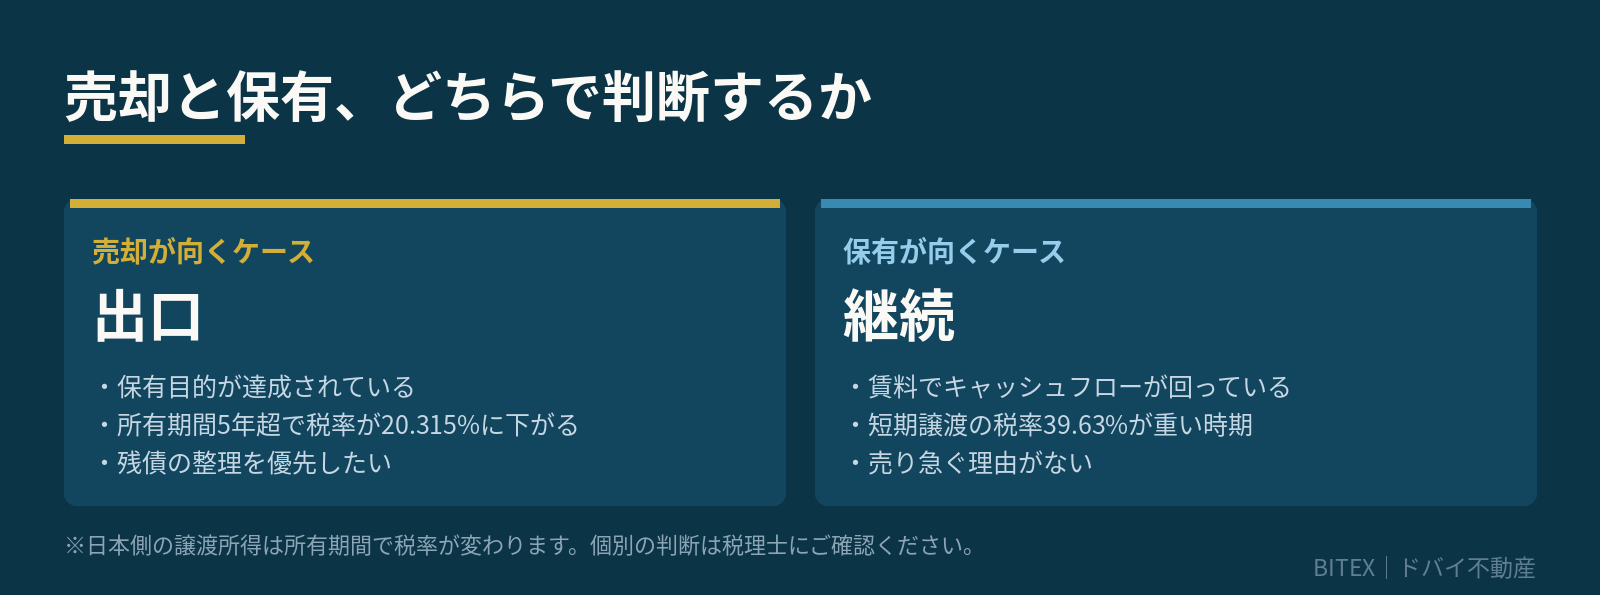
9-1. キャピタルゲイン狙いで4年保有しているケース
購入から4年が経過し、価格が想定水準に到達している場合、判断の分かれ目は日本の譲渡所得の税率です。所有期間が5年を超えるまで待てば税率は39.63%から20.315%に下がります。
売却益がAED50万(約2,150万円)であれば、税額の差は約400万円規模になります。この間に相場が同程度下落するリスクと、税率が下がるメリットを比較して判断することになります。賃料収入が入っている物件であれば、待機期間中もキャッシュフローは維持されます。
9-2. インカム狙いで賃貸中のケース
賃料と利回りが購入時の想定どおりであれば、売却を急ぐ理由はありません。判断すべきは、サービスチャージの上昇や周辺の新規供給によって、今後の賃料が下がる見込みがあるかどうかです。
2026年上半期の賃貸市場では、パーム・ジュメイラのアパートが全体で5.31%、ソバ・ハートランドが6.45%、アル・バラーリが8.22%の上昇を示しました[7]。エリアによって動きが分かれているため、自分の物件があるエリアの賃料推移を確認したうえで判断してください。
9-3. ドバイ移住を検討しているケース
移住を前提とするなら、賃貸として保有し続けるのではなく、自身の住居として使う選択肢も出てき、ドバイでは不動産の購入がゴールデンビザ(長期居住ビザ)の要件のひとつになっており、保有を続ける意味が変わってきます。
また、日本の非居住者となった後の売却は、課税関係が居住者の場合と異なります。移住のタイミングと売却のタイミングを分けて設計する必要があるため、事前に税理士へ相談することをおすすめします。
| ケース | 判断の軸 | 傾向 |
|---|---|---|
| キャピタルゲイン狙い・所有4年 | 税率の分岐(5年)と相場の見通し | 5年超まで待つ合理性が高い |
| キャピタルゲイン狙い・所有6年以上 | 税率は20.315%で確定 | 目標価格到達なら売却しやすい |
| インカム狙い・賃貸中 | 賃料と利回りの維持、周辺供給 | 維持できていれば保有継続 |
| 移住を検討中 | ビザ要件と居住者判定 | 保有継続の意味が変わる |
| オフプラン・引き渡し前 | 支払済み比率と周辺の売り出し状況 | 条件を満たせば転売も選択肢 |
売却後の資金の使い道|再投資と送金の選択肢
10-1. ディルハムで保有して再投資する
売却代金をディルハムのまま保有し、次の物件に再投資する選択肢があり、ディルハムは米ドルにペッグされているため、円建てで見ると米ドル資産を保有しているのと近い状態になります。
再投資を前提とする場合、売却と購入のタイミングを近づけることで、資金が現金のまま滞留する期間を短くできます。実務では、売却の目処が立った段階で次の物件の選定を並行して進めます。
10-2. 日本へ送金する
日本へ送金する場合は、送金手数料と為替手数料、着金までの日数を事前に確認し、金額が大きい場合、銀行から資金の出所を示す資料(購入時の契約書、売買契約書、権利証など)を求められることがあります。
なお、売却の判断と円転の判断は別の意思決定です。売却だけ先に済ませ、円転は為替を見ながら分割して行うという方法も取れます。
日本から売却する場合の準備|必要書類と委任状
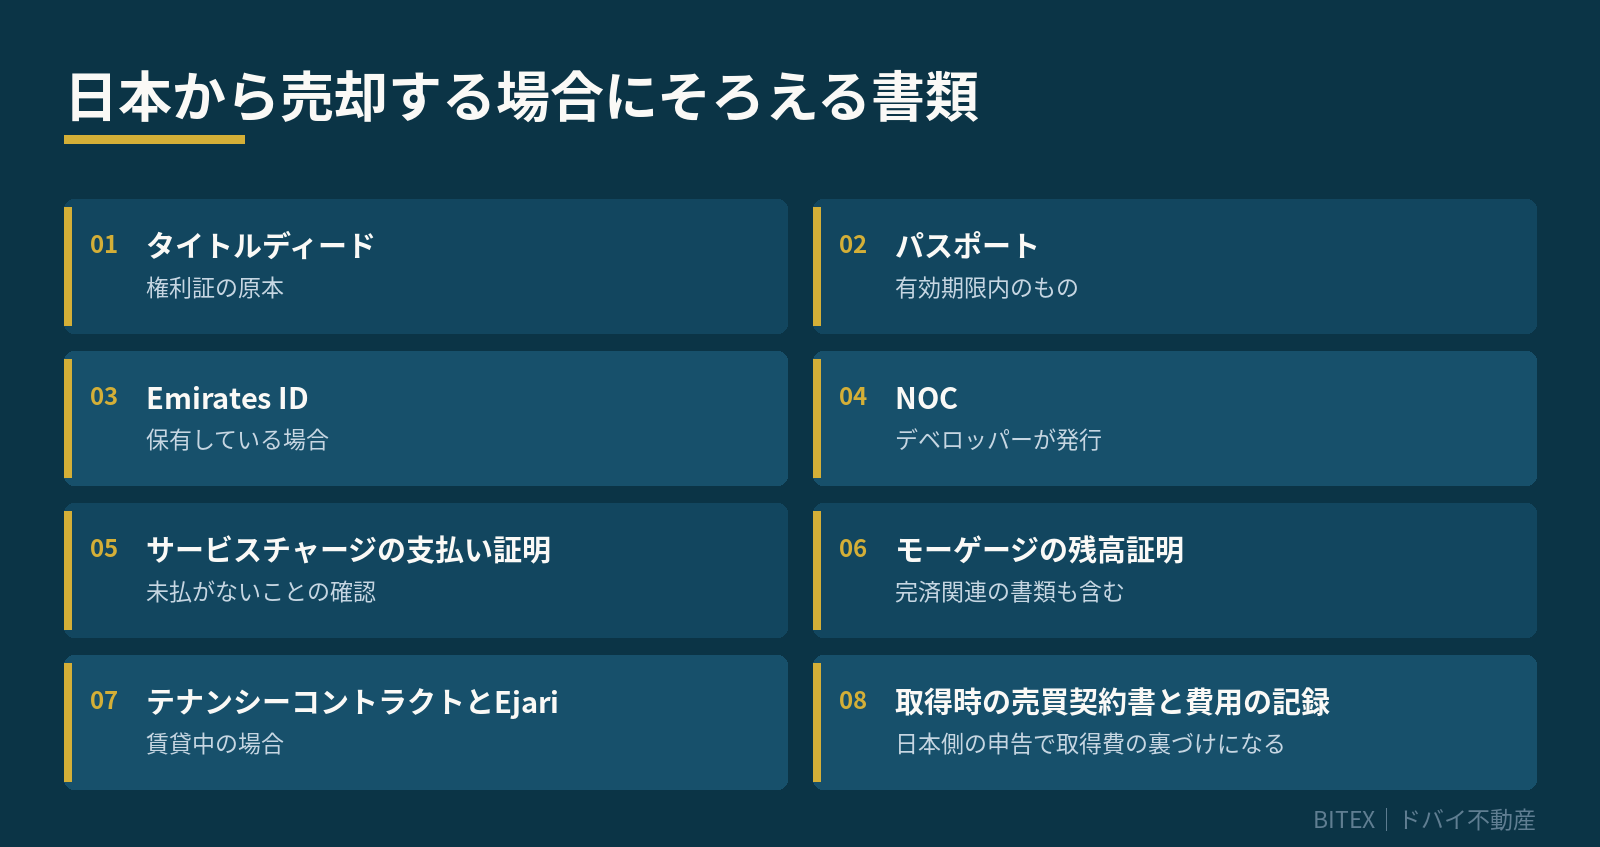
11-1. 手元にそろえておく書類
売却の手続きは、書類がそろっているかどうかで期間が大きく変わります。次の書類です。
- タイトルディード(権利証)の原本
- 有効期限内のパスポート
- Emirates ID(保有している場合)
- デベロッパーが発行するNOC(No Objection Certificate)
- サービスチャージの支払い証明
- モーゲージがある場合の残高証明と完済関連の書類
- 賃貸中の場合はテナンシーコントラクトとEjariの登録情報
- 取得時の売買契約書と支払費用の記録(日本側の申告で取得費の裏づけになる)
あわせて、取得時の売買契約書と支払った費用の記録も残しておきます。日本側で譲渡所得を申告するときに、取得費と譲渡費用の裏づけとして必要になるためで、売却してから探すと、取得費が証明できずに課税所得が大きくなってしまうことがあります。
11-2. 現地に行かずに進める場合の委任状(POA)
名義移転はトラスティオフィスでの手続きが基本になるため、渡航せずに売却する場合は委任状(Power of Attorney)を用意し、現地の代理人に手続きを委任する形をとります。
委任状は公証を受けたうえで、日本で作成する場合は翻訳と領事認証などの手続きが必要になるのが一般的です。求められる形式は手続き先や時期によって変わるため、着手前に仲介会社と代理人に、必要な文面と認証の範囲を確認しておくことをおすすめします。
委任の範囲は、広くしすぎないほうが安全で、対象物件、売却価格の下限、代金の受領口座まで特定しておくと、想定外の処理を避けられます。
11-3. 期間の目安と、遅れる主な原因
完成物件で、モーゲージも賃貸もない状態であれば、買主が決まってから名義移転まではおおむね1〜2か月が目安になります。期間が延びる主な原因は、次のとおりです。
- サービスチャージの未払いでNOCが発行されない
- モーゲージの完済と抵当権の抹消に時間がかかる
- 委任状(POA)の公証・領事認証が間に合わない
- 買主側のローン審査が必要になる
- 買主の資金確認(資金の出所の説明)に時間がかかる
- 共有名義で、共有者全員の書類がそろわない
売却の期日を決めているなら、逆算して書類の準備から先に始めるのが確実で、買主を探し始めてから書類を集めると、条件のよい買主を待たせることになります。
FAQ|ドバイ不動産の売却でよくある質問
- Qドバイに行かずに不動産を売却できますか?
- A
委任状(POA)を作成すれば、渡航せずに手続きを進められます。
日本で作成する場合は公証や領事認証が必要になるため、余裕をもった準備をおすすめします。費用はAED2,000〜6,000程度が目安で、委任の範囲は、対象物件・売却価格の下限・代金の受領口座まで特定しておくと安全です。
- Q売却までどれくらいかかりますか?
- A
買主が決まってからの手続きは2〜4週間程度が目安です。
販売期間を含めると、物件と価格設定によって数週間から数か月と幅があります。売出価格を成約事例に合わせるほど期間は短くなります。
- Q売却代金は日本に送金できますか?
- A
送金できます。ただし銀行から取引の裏付け資料を求められることがあります。
金額や資金の出所に応じて、購入時の売買契約書や権利証の提示を求められ、売却後に探すと手続きが止まるため、購入時の書類は必ず保管しておいてください。
- QUAEで売却益に税金はかかりませんか?
- A
個人保有であれば、UAE側で売却益への課税はありません。
ただし日本の居住者は、日本側で譲渡所得として課税されます。UAE法人で保有している場合は、課税所得AED37万5,000超の部分に法人税9%がかかるため、保有形態から確認が必要です。
- Q引き渡し前のオフプラン物件でも売れますか?
- A
デベロッパーが定める支払済み比率の条件(30〜40%程度)を満たしていれば、アサインメントとして譲渡できます。
譲渡手数料が発生する場合があるため、売買契約書(SPA)の譲渡条項を事前に確認してください。デベロッパーの承認が前提になります。
- Qローンが残っていても売却できますか?
- A
売却代金で残債を返済し、抵当権の抹消手続きを行えば売却できます。
繰上返済手数料(残債の1%程度・上限あり)と抹消手数料(AED1,290〜1,560程度)が発生するため、手残りの計算に必ず含めてください。
まとめ|ドバイ不動産の売却判断の3ステップ
ドバイ不動産の売却は、以下の3ステップで判断すると迷いません。
- ① 手残りの計算:売主の費用負担は売却価格の3%前後。モーゲージがあれば繰上返済手数料と抹消手数料が加わる。まずこの実額を押さえる
- ② 税務の確認:UAE側は個人なら非課税だが、日本側は所有期間5年を境に39.63%と20.315%に分かれる。売却時期は税率の分岐を踏まえて設計する
- ③ 目的への照合:保有目的が達成されているか、市場の需給がどちらに向いているかを突き合わせて判断する
購入から出口までを一続きで設計しておけば、価格が動く局面でも慌てずに判断できます。まずは自分の物件の所有期間と残債を確認することが、出口戦略の第一歩です。
ドバイ不動産の売却をご検討中の方へ
NOCの取得から名義移転、送金までを一貫してサポートします。まずは現状の条件をお聞かせください。
ご相談は無料です。しつこい営業はいたしません。
次に読むなら:【2026年最新】ドバイ不動産はローンで買える?非居住者の融資条件・金利・諸費用
あわせて読みたい関連記事
ドバイ不動産投資の全体像を知りたい方は、こちらもあわせてご覧ください↓
物件タイプごとの特徴は、マンション購入ガイドで解説しています↓

出典
- *1 ドバイ土地局(DLD)「Registering the Sale of a Mortgaged Property」「Request for Mortgage Registration」(売買登録・抵当権関連の手続き)
- *2 Springfield Properties「Dubai Real Estate Report – Q2 2026」(2026年第2四半期の取引総額・件数・オフプラン比率・平均売却価格)
- *3 Betterhomes「Cost of Selling Property in Dubai」(仲介手数料・NOC費用・抹消手数料・繰上返済手数料の水準)
- *4 Property Finder「DLD Fees Dubai: Complete Costs Guide 2026」(登記手数料・権利証発行手数料・トラスティオフィス手数料)
- *5 国税庁「No.3208 長期譲渡所得の税額の計算」(譲渡所得の区分と税率)
- *6 UAE政府公式ポータル u.ae「Corporate tax」(課税所得AED37万5,000超の部分に9%)
- *7 Bayut「Dubai Rental Market Report H1 2026」(エリア別の賃料水準)
- *8 UAE中央銀行(CBUAE)Rulebook「Regulations Regarding Mortgage Loans」(モーゲージの基本条件)
※費用・税率・市場データの水準は2026年8月時点の目安で、為替は1AED=約43円で換算しています。実際の手続きと税務は物件・契約内容・個別事情により異なります。