※本記事は2026年9月時点の公開情報にもとづく一般的な解説です。税額や制度の適用可否は個別の事実関係によって変わります。実際の判断は必ず顧問税理士にご確認ください。
日本人がドバイ不動産で節税できる仕組み
| 購入方法 | UAE税率 | 日本での課税 | 実効税率 |
|---|---|---|---|
| ①個人購入 | 0% | 累進課税 | 最高55.95% |
| ②日本法人 | 0% | 法人税 | 30.62~34.59% |
| ③ドバイ法人 | 9% | CFC税制 | 30~37% |
出典:UAE Federal Tax Authority: 「UAE Corporate Tax Law 2023」、Japan National Tax Agency: 「Scope of Taxable Income for Residents」、PwC Japan: 「Japan Corporate Group Taxation – CFC Rules」
1-1. ドバイは個人の所得税がゼロ、法人税は9%(2023年6月開始)の税制優遇国
ドバイを含むUAEでは、個人の所得税が一切課されない税制が採用されています。
給与所得だけでなく、不動産からの賃貸収入やキャピタルゲインも非課税となるため、投資家にとって魅力的な環境です(*1)。さらに、固定資産税や相続税、贈与税も存在しないため、不動産保有中のコストを大幅に抑えられます。
なお個人(自然人)の不動産投資については、UAE側でも整理されています。ライセンスを必要としない通常の不動産の売買・賃貸は「Real Estate Investment」として法人税(9%)の対象外とされ、金額の大小を問いません(Cabinet Decision No. 49 of 2023)。一方でホリデーホーム(短期民泊)はライセンスが必要な事業に当たるため、法人税の対象になり得ます。「賃貸収入が年間100万AEDを超えると9%課税される」という説明を見かけますが、通常の賃貸についてはこの100万AEDの判定に含まれません。
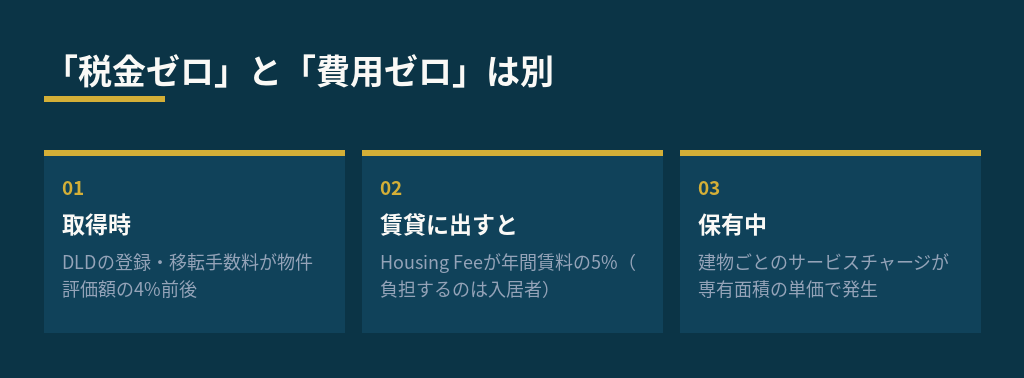
ただし「税金がゼロ」と「費用がゼロ」は別です。ドバイでは取得時に物件評価額の4%前後の登録・移転手数料(DLD)がかかり、住宅を賃貸する場合は年間賃料の5%のHousing Feeが水道光熱(DEWA)の請求に上乗せされます(負担者は入居者)。さらに管理組合のサービスチャージが建物ごとに専有面積単価で発生します。Housing Feeは賃料ベースの自治体料で、日本の固定資産税とは性質が異なります。
法人税については、2023年6月から新制度が導入されました。課税所得がAED 37万5,000(約1,500万円)を超える部分に対して9%の税率が適用されますが、それ以下の所得は0%となります(*2)。フリーゾーン内で一定の条件を満たす企業(適格フリーゾーン法人)については、適格所得に対して引き続き0%の税率が適用される優遇措置もあります。なお2025年1月以後に開始する課税年度からは、連結売上高7.5億ユーロ超の多国籍企業グループを対象に15%のDMTT(国内ミニマム課税)が導入されていますが、個人投資家や中小規模の法人には影響しません。
ただし、付加価値税は5%が課税され、商業用不動産の取引やレンタルに適用されます。住宅用不動産は、完成後3年以内の初回供給(売買・賃貸とも)が0%課税(ゼロ税率)、それ以降の売買と賃貸は免税(exempt)です。裸地も免税ですが、ホテル・サービスアパートメントは住宅用の定義から外れるため5%課税になります。ゼロ税率は仕入VATの控除ができ、免税はできないという実務上の差があります。
1-2. 日本居住者は全世界所得課税の対象になるため完全な節税は難しい
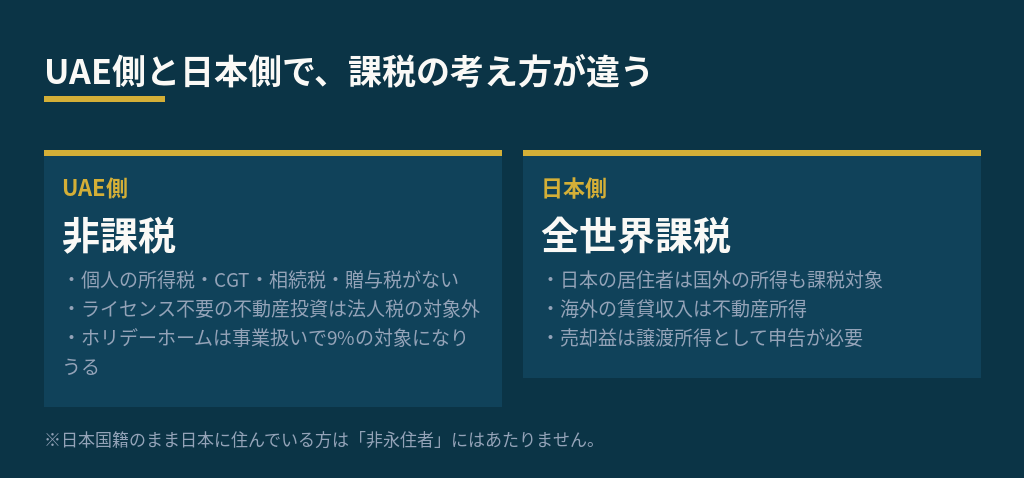
日本の税法では、日本に住所または1年以上の居所を持つ永住者は、全世界で得たすべての所得に対して日本の税金が課される仕組みとなっています(*3)。これは海外の不動産所得も例外ではなく、ドバイで非課税でも日本では課税対象です。
具体的には、所得税が累進課税で5%から45%、住民税が約10%、さらに復興特別所得税2.1%が加算されます(*4)。最高税率の場合、合計で約55.95%の税負担となるため、ドバイの非課税メリットを日本居住者が直接享受することは困難です。
なお「非永住者」は、日本国籍を有していない人のうち、過去10年以内に国内に住所または居所を有していた期間の合計が5年以下である居住者を指します(所得税法2条1項4号)。日本国籍のまま日本に住んでいる方は非永住者にはならず、この扱いは使えません。非永住者に分類される場合は、国外源泉所得のうち日本国内で支払われた分と日本に送金された分のみが課税対象となりますが、過去10年以内に日本国内に住所または居所を有していた期間が5年を超える場合は永住者として扱われます。
1-3. 3つの購入方法で節税効果が大きく変わる理由
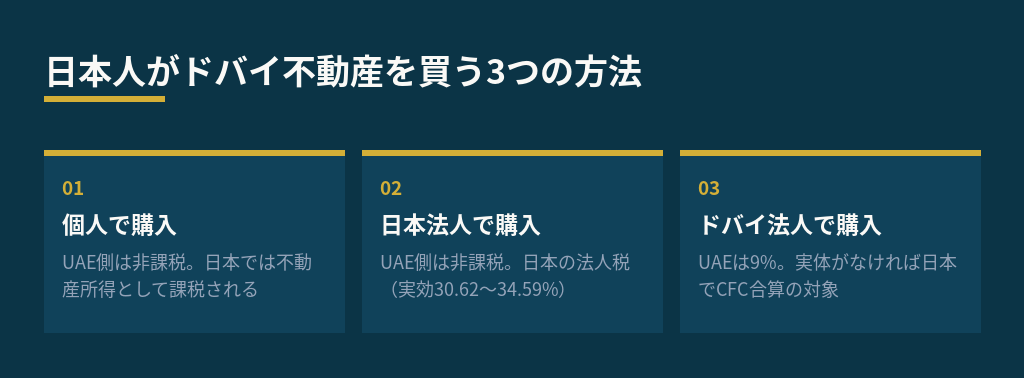
ドバイ不動産の購入方法は、個人購入、日本法人購入、ドバイ法人購入の3つに大別されます。それぞれ税務上の取り扱いが異なり、節税効果にも大きな差が生じます。
個人購入の場合、海外不動産所得は累進課税の対象となり、最高55.95%の税率が適用されます。日本法人で購入した場合は、実効税率が約30.62%(資本金1億円超の大法人・東京都)から約34.59%(中小法人・超過税率)となり、高所得者にとっては個人より有利です(*5)。さらに、損失の繰越控除が10年間認められるため、収益変動への対応力も高まります(*6)。
ドバイ法人を設立して購入する場合、UAEでは9%の法人税のみですが、日本居住者が株主の場合は外国子会社合算税制が適用される可能性があります(*7)。UAEの9%という税率は、日本のCFC税制のトリガー税率(経済活動基準を満たさない対象外国関係会社は20%未満、ペーパーカンパニー等の特定外国関係会社は27%未満:2024年4月1日以後に開始する事業年度から)を下回るため、ドバイ法人の利益が日本で合算課税されるリスクが高くなります。
ご自身のケースで日本側に課税されるか、購入前に確認したい方へ
課税関係は、購入名義(個人/日本法人/ドバイ法人)と居住形態で大きく変わります。まずは前提条件をうかがったうえで、確認すべき論点を整理してお伝えします。
友だち追加のみで、ご相談は無料です。
①個人購入の場合|税金と節税のポイント
| 課税所得 | 所得税率 | 実効税率 |
|---|---|---|
| 195万円以下 | 5% | 約15.11% |
| 195~330万円 | 10% | 約20.21% |
| 330~695万円 | 20% | 約30.42% |
| 695~900万円 | 23% | 約33.48% |
| 900~1,800万円 | 33% | 約43.69% |
| 1,800~4,000万円 | 40% | 約50.84% |
| 4,000万円超 | 45% | 約55.95% |
出典:PwC Japan: 「Japan Individual Taxes on Personal Income」、Japan National Tax Agency: 「Scope of Taxable Income for Residents」
※実効税率=所得税+復興特別所得税(2.1%)+住民税(10%)
2-1. 個人購入で発生する日本の税金(所得税・住民税・確定申告)
個人がドバイ不動産を購入し賃貸収入を得た場合、その所得は日本の所得税の対象となります。
所得税は累進課税で、課税所得に応じて5%から45%の7段階に分かれています(*4)。具体的には、195万円以下が5%、195万円超330万円以下が10%、330万円超695万円以下が20%、695万円超900万円以下が23%、900万円超1,800万円以下が33%、1,800万円超4,000万円以下が40%、4,000万円超が45%です。
これに加えて、復興特別所得税として所得税額の2.1%が上乗せされます。さらに住民税が約10%課されるため、高所得者の場合は合計で約55.95%の税負担となります。
確定申告は、毎年2月16日から3月15日の間に前年1月1日から12月31日までの所得を申告する必要があります。海外不動産所得がある場合、必ず申告しなければならず、未申告の場合は加算税や延滞税が課される可能性があります。
2-2. 賃貸収入は不動産所得として課税され節税メリットは限定的
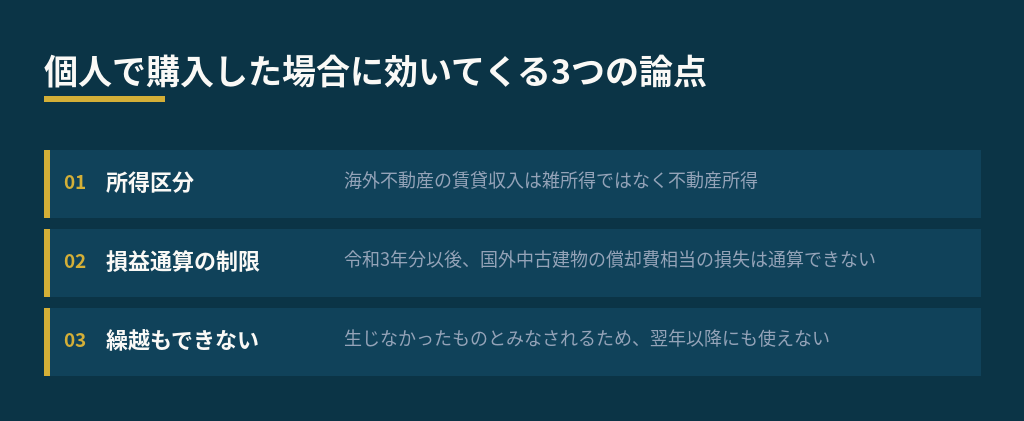
海外不動産からの賃貸収入は、永住者の場合「不動産所得」として分類され、他の所得と合算して累進課税されます(*8)。必要経費として、管理費、修繕費、減価償却費、借入金利子などを差し引くことができますが、元本返済額は経費として認められません。
2021年の税制改正により、海外中古不動産の減価償却による損失を他の所得と相殺することが禁止されました(*9)。これにより、海外不動産投資による節税スキームの効果は大幅に縮小しています。
青色申告を選択すれば、最大65万円の特別控除や損失の3年間繰越などのメリットがありますが、海外不動産の場合は事業的規模でない限り適用が難しいケースが多くなります。節税メリットは限定的であり、基本的には賃貸収入そのものから経費を差し引いた金額に対して課税されると考えるべきです。
2-3. 減価償却の扱いと、損益通算が使えなくなった理由
減価償却は、建物の取得価額を法定耐用年数にわたって経費計上する仕組みです。RC造住宅の場合、日本の税法上の耐用年数は47年とされています(*10)。中古物件の場合は、簡便法により耐用年数を短縮できるため、年間の減価償却費を大きくすることが可能でした。
しかし、2021年1月1日以降、海外中古建物の減価償却による損失は、他の所得との損益通算が認められなくなりました(*9)。これにより、減価償却費が賃貸収入を上回っても、その損失を給与所得などと相殺して節税することはできません。
減価償却は依然として賃貸収入から差し引くことができるため、不動産所得そのものを減らす効果はあります。ただし、国外中古建物の償却費に相当する部分の損失は「生じなかったもの」とみなされるため、翌年以降への繰越しにも使えません。控除できるのは、あくまで当該年の不動産所得の範囲内です。
②日本法人購入の場合|税金と節税のポイント
| 項目 | 個人購入 | 日本法人購入 |
|---|---|---|
| 実効税率 | 最高55.95% | 30.62~34.59% |
| 課税方式 | 累進課税 | 比例税率 |
| 損失繰越 | 不可 | 10年間可能 |
| 損失相殺 | 2021年以降不可 | 他事業所得と相殺可 |
| 減価償却 | 損失計上不可 | 損金算入可能 |
| 有利な層 | 低所得者 | 高所得者 |
出典:JETRO: 「Overview of Corporate Income Taxes in Japan」、KPMG Japan: 「Taxation in Japan 2023」、Grant Thornton Japan: 「Losses on Rental Property Disallowed for Japanese Taxes」
3-1. 日本法人購入で発生する税金(法人税・地方法人税)
日本法人がドバイ不動産を購入した場合、その賃貸収入や売却益は法人の所得として課税されます。法人税の標準税率は、資本金1億円超の大企業で23.2%、中小企業の場合は所得800万円以下の部分が15%、それを超える部分が23.2%です(*5)。
これに加えて、地方法人税が法人税額の10.3%課され、実効負担は約2.39%となります。さらに事業税が所得に応じて1.18%から7.48%、特別法人事業税が事業税額の37%または260%、住民税が都道府県と市区町村から課されます。
東京都の大企業の場合、実効税率は約30.62%から36.80%となります。中小企業の場合、所得800万円以下の部分については約22.40%から24.86%と低めの税率が適用されます。2026年度からは防衛増税として法人税額の4%が追加され、実効税率は約31.52%から35.43%に上昇する予定です。
3-2. 損金算入による節税効果と実効税率の軽減
法人の場合、減価償却費や借入金利子、管理費、修繕費などを損金として算入できます(*11)。個人と異なり、海外不動産の減価償却による損失を他の事業所得と相殺することが可能です(*12)。
さらに、損失の繰越控除が10年間認められています(*6)。ただし、資本金1億円超の大企業の場合、繰越欠損金の控除限度額は当期所得の50%までに制限されます。中小企業の場合は100%まで控除できるため、より柔軟な税務対策が可能です。
青色申告法人であれば、損失の繰戻還付も一部認められます。ただし、大企業は解散や清算の場合を除いて適用されず、主に中小企業向けの制度となります。実効税率が個人の最高税率55.95%に比べて30%台に抑えられる点は、高所得者にとって大きなメリットです。
3-3. 外国子会社合算税制(CFC税制)の適用リスクに注意が必要
日本法人がドバイに子会社を設立して不動産を保有する場合、外国子会社合算税制の対象となる可能性があります。CFC税制とは、税率の低い国に子会社を設立して利益を移転する租税回避行為を防ぐ制度です(*7)。
日本法人が直接または間接に10%以上の株式を保有し、外国法人の50%超を日本の居住者または内国法人が保有している場合、CFC税制が適用されます。ペーパーカンパニーの場合はトリガー税率27%、事業実体のある会社でも20%が基準となります(*13)。
UAEの法人税率9%はこの基準を大きく下回るため、ドバイ子会社の利益が日本の親会社の所得に合算課税されるリスクが高くなります。合算課税された場合、実質的に日本の法人税率が適用されるため、ドバイ法人を設立するメリットは失われます。
③ドバイ法人設立購入の場合|税金と節税のポイント
| 項目 | UAE現地 | 日本での扱い |
|---|---|---|
| 設立費用 | 約142万円 | 初期コスト |
| 年間維持費 | 約80~160万円 | 継続コスト |
| UAE法人税 | 9% | 外国税額控除可 |
| CFC税制 | 対象外 | 合算課税対象 |
| トリガー税率 | 適用なし | 20~27% |
| 実効税率 | 9%のみ | 30~37% |
出典:DMCC: 「Dubai Freezone Company Setup Cost Guide」、PwC Japan: 「Japan Corporate Group Taxation – CFC Rules」、Grant Thornton Japan: 「Japan Tax Bulletin – CFC Regime Amendments」
※移住なしの場合、CFC税制により日本で合算課税されるため節税効果なし
4-1. ドバイ法人設立で発生する税金(UAE法人税9%・日本の課税リスク)
ドバイでフリーゾーン法人を設立して不動産を購入する場合、UAEでは課税所得AED 37万5,000(約1,500万円)を超える部分に対して9%の法人税が課されます(*2)。それ以下の所得は0%となるため、中小規模の投資であれば税負担はほぼゼロです。
フリーゾーンで適格条件を満たす企業は、適格所得に対して引き続き0%税率が適用されます。ただし、非適格収入が全収入の5%またはAED 500万(約2億円)を超える場合、適格者としての地位を失います。
日本居住者が株主の場合、日本のCFC税制が適用される可能性が高くなります。UAEの9%税率は日本のトリガー税率20%から27%を下回るため、ドバイ法人の利益が日本で合算課税されるリスクがあります(*7)(*13)。日UAE租税条約により二重課税の調整は可能ですが、実質的な税率は日本の法人税率に近づきます。
4-2. 移住なしの場合はCFC税制により日本で課税される可能性が高い
日本に居住したままドバイ法人を設立した場合、CFC税制による合算課税を受ける可能性が極めて高くなります。CFC税制では、外国法人の税負担率が一定水準以下の場合、その所得を日本の株主の所得に合算して課税します(*7)。
ペーパーカンパニーと判定された場合、トリガー税率は27%です(*13)。事業実体があっても、主たる事業が能動的でない場合や受動的所得が多い場合は、トリガー税率20%が適用されます。UAEの9%税率はいずれの基準も下回るため、合算課税の対象となります。
不動産賃貸収入は受動的所得に分類されるため、たとえ事業実体があっても所得ベースでの合算課税を受ける可能性があります(*15)。合算課税された場合、日本の法人税率約30%から37%が適用されるため、ドバイ法人を設立する税務メリットはほとんどありません。
4-3. ペーパーカンパニー認定を回避するための実体要件
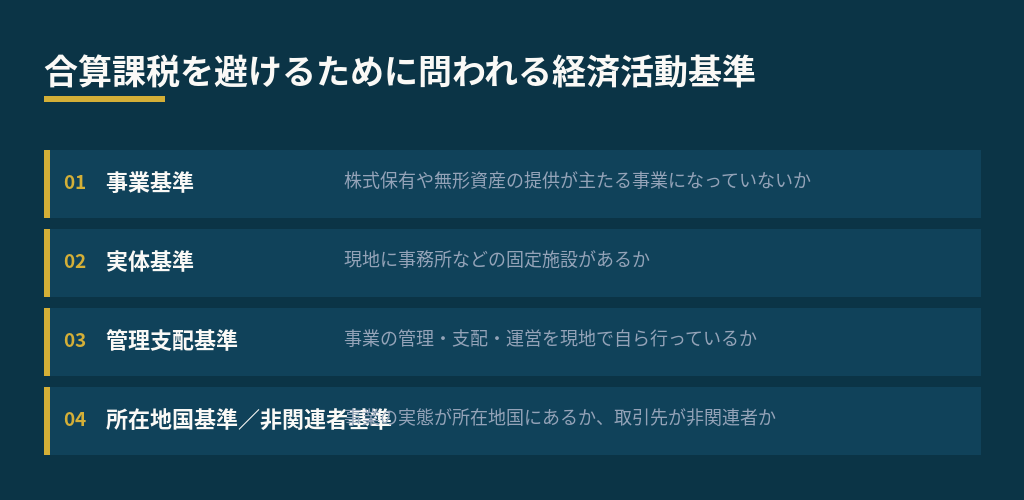
CFC税制のペーパーカンパニー判定を回避するには、UAE現地で実体的な事業活動を行う必要があります。具体的には、事業目的テスト、実体テスト、管理支配テスト、所在地国基準テストまたは非関連者基準テストのいずれかを満たす必要があります(*16)。
なお経済実体規則(ESR)は2019年〜2022年の事業年度が対象で、2023年1月1日以後に開始する事業年度については廃止されています(Cabinet Decision No. 98 of 2024)。ただし実体が不要になったわけではなく、法人税制度のなかで、現地で中核的収益創出活動を行うこと、十分な物理的存在、適切な数の適格従業員、UAEでの適切な運営支出が求められます(*17)。取締役会の定足数を満たす会議をUAEで開催し、議事録を保管することも重要です。
フリーゾーンで0%税率の恩恵を受けるには、適格フリーゾーン者としての条件を満たす必要があります。フリーゾーン内で中核的収益創出活動を行い、十分な資産、従業員、運営支出をフリーゾーン内で維持しなければなりません(*2)。外部委託する場合でも、適切な監督が必要です。
詳しくは、以下の記事を参照ください。
移住なしでドバイ不動産を購入する際の税務リスクと対策

5-1. 全世界所得課税により賃貸収入は日本で課税対象になる
日本の永住者は、国内外を問わず全世界で得た所得に対して日本の税金を納める義務があります(*3)。ドバイの不動産から得た賃貸収入も例外ではなく、日本に送金しなくても課税対象です。
賃貸収入は不動産所得として分類され、他の所得と合算して累進課税されます(*8)。最高税率は所得税45%、住民税10%、復興特別所得税2.1%を合わせて約55.95%となります(*4)。管理費や減価償却費などの必要経費は差し引けますが、2021年以降は海外中古不動産の減価償却による損失を他の所得と相殺できません。
非永住者として扱われる場合でも、国外源泉所得のうち日本国内で支払われたものや日本に送金されたものは課税対象です(*3)。ただし、過去10年以内に5年超日本に住所を有していた場合は永住者となります。
5-2. タックスヘイブン対策税制(CFC税制)で法人利益も合算課税される
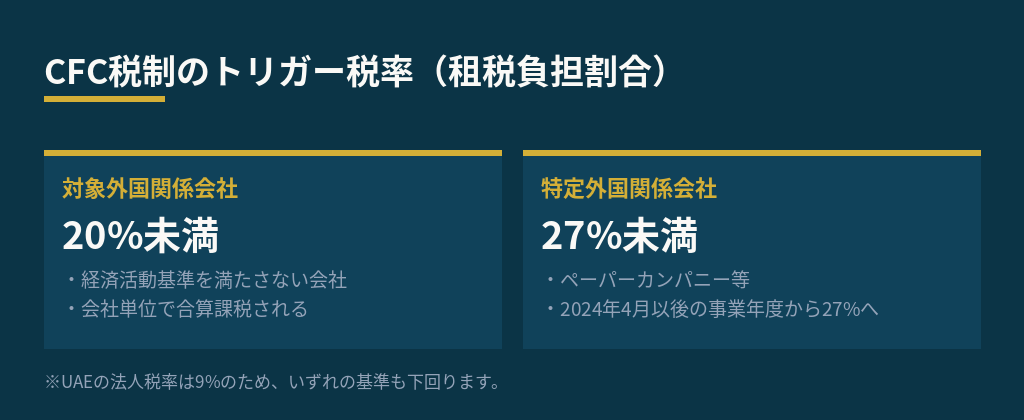
ドバイ法人を設立しても、日本居住者が株主の場合はCFC税制により法人利益が合算課税される可能性が高くなります。CFC税制では、外国法人の実効税率を計算し、トリガー税率を下回る場合に合算課税が行われます。
実効税率の計算式は、外国法人税の額を課税対象所得で割ったものです(*18)。UAEの9%税率はペーパーカンパニーのトリガー税率27%、事業実体のある会社のトリガー税率20%、受動的所得のトリガー税率20%のいずれも下回ります(*13)。
合算課税の対象となった場合、外国子会社の課税対象留保金額のうち、日本の株主の持分割合に応じた金額が日本で課税されます。日本の法人税率約30%から37%が適用されるため、ドバイ法人の低税率メリットは失われます。CFCの財務諸表を日本の税務申告に添付する義務もあります。
5-3. 税務調査や二重課税を避けるための事前対策
海外資産が12月31日時点で5,000万円を超える場合、翌年6月30日までに国外財産調書を税務署に提出する義務があります(*19)。未提出や虚偽記載の場合、1年以下の懲役または50万円以下の罰金が科される可能性があります。さらに、未申告所得に対して5%の加算税が課されます。
日本は共通報告基準に参加しており、2023事務年度には約246万件のCRS情報を受領しています(*20)。海外の金融機関口座情報が自動的に日本の税務当局に提供されるため、隠すことは困難です。100万円以上の海外送金も金融機関から報告されます。
重要なのは、UAEもこのCRS交換の対象国に含まれていることです。国税庁「令和5事務年度 租税条約等に基づく情報交換事績の概要」では、中東・アフリカの交換対象国(15か国)にアラブ首長国連邦が明記されています。「ドバイの口座なら日本側にはわからない」という前提は、実務上成立しません。
二重課税を避けるためには、日UAE租税条約に基づく外国税額控除を適用します(*14)。ただし、UAEで個人所得税や不動産譲渡税が課されないため、控除できる外国税額はほとんどありません。
法人の場合はUAE法人税9%を日本で控除できますが、限度額があります。専門家に相談し、適切な税務申告を行うことが重要です。
名義をどうするか迷っている方へ
個人・日本法人・ドバイ法人のどれが適するかは、保有目的と出口の想定で変わります。判断材料を整理してお渡しします。
友だち追加のみで、ご相談は無料です。
3つの購入方法を比較|ドバイ不動産節税シミュレーション2026年版
6-1. 個人・日本法人・ドバイ法人の税負担を比較
| 項目 | ①個人購入 | ②日本法人 | ③ドバイ法人 |
|---|---|---|---|
| 実効税率 | 最高55.95% | 30.62~34.59% | 30~37% |
| 初期コスト | 物件費のみ | 法人設立費 | 約142万円 |
| 年間維持費 | ほぼゼロ | 法人維持費 | 約80~160万円 |
| 損失繰越 | 不可 | 10年間可能 | 10年間可能 |
| 減価償却 | 損失相殺不可 | 損金算入可 | 損金算入可 |
| CFC税制 | 対象外 | 対象外 | 合算課税対象 |
| 推奨対象 | 低所得者 | 高所得者 | 移住者のみ |
個人購入の場合、賃貸収入に対して累進課税が適用され、最高税率は約55.95%です(*4)。減価償却による損失は他の所得と相殺できないため、節税メリットは限定的です。
日本法人購入の場合、実効税率は約30.62%から36.80%です(*5)。損失の繰越控除が10年間認められ、中小企業の場合は100%まで所得と相殺できます。高所得者にとっては個人購入より税負担が軽くなる可能性があります。
ドバイ法人購入の場合、UAEでの法人税率は9%ですが、日本居住者が株主の場合はCFC税制により日本で合算課税される可能性が高くなります(*7)(*13)。設立費用はDMCCフリーゾーンでAED 3万5,484(約142万円)から、年間維持費もAED 2万から4万(約80万円から160万円)かかります(*21)。
合算課税された場合、実質的な税率は日本法人と同等になります。
6-2. 利益が出た場合と出ない場合の課税差シミュレーション
| シナリオ | 個人購入 | 日本法人 | 差額 |
|---|---|---|---|
| 【利益が出る場合】賃貸収入300万円 | |||
| 賃貸収入 | 300万円 | 300万円 | - |
| 税率 | 43.69% | 33% | - |
| 税額 | 約131万円 | 約100万円 | 31万円差 |
| 手取り | 約169万円 | 約200万円 | +31万円 |
| 【損失が出る場合】減価償却後△100万円 | |||
| 損失額 | △100万円 | △100万円 | - |
| 損失相殺 | 不可 | 可能 | - |
| 損失繰越 | 不可 | 10年間可能 | - |
| 節税効果 | ゼロ | 翌年以降で節税 | 法人有利 |
出典:PwC Japan: 「Japan Individual Taxes on Personal Income」、KPMG Japan: 「Taxation in Japan 2023」、Grant Thornton Japan: 「Losses on Rental Property Disallowed for Japanese Taxes」、Y Consulting Japan: 「Japanese Corporate Taxes: Calculation Examples」
※前提条件:個人の課税所得1,000万円、中小法人の資本金1,000万円、2021年改正後のルール適用
利益が出た場合の個人購入では、課税所得1,000万円の投資家が年間賃貸収入300万円を得たと仮定すると、33%の所得税、復興特別所得税、住民税10%で合計約43.69%の税率となります。税引後の手取りは約169万円です。
日本法人購入の場合、資本金1,000万円の中小企業が同額の利益を得た場合、実効税率は約33%となります(*23)。税引後利益は約200万円となり、個人購入より有利です。ただし、法人から個人への配当時に約20%の所得税が課されるため、総合的な税負担を考慮する必要があります。
損失が出た場合、個人では海外不動産の減価償却損失を他の所得と相殺できません(*9)。一方、法人の場合は損失を10年間繰り越して将来の利益と相殺できます(*6)。中小企業であれば翌年の所得の100%まで控除可能ですが、大企業は50%までに制限されます。
6-3. 節税効果が最大になる購入方法の選び方
所得税の限界税率が23%未満の投資家の場合、個人購入がシンプルで適しています。法人設立の手間やコストを考えると、税負担の差が小さいためです。
限界税率が33%から45%の高所得者の場合、日本法人での購入が有利になる可能性があります。実効税率が約30%から37%に抑えられ、損失繰越や減価償却の柔軟性により長期的な節税効果が期待できます。複数物件を保有する場合や大規模投資の場合、法人のスケールメリットも活かせます。
ドバイ法人設立は、日本に居住したまま行う場合は税務メリットがほとんどありません。CFC税制により日本で合算課税され、設立・維持コストだけが余分にかかります。節税効果を得るには、実際にUAEに移住して日本の税務居住者でなくなるか、十分な事業実体を持ってCFC税制の適用を回避する必要があります。
FAQ|ドバイ不動産の節税についてよくある質問

- Qドバイ不動産を購入すると本当に日本の税金が減るの?
- A
いいえ、日本居住者の場合は税金が減りません。
日本の税法では全世界所得課税が適用され、ドバイの賃貸収入も日本で最高55.95%の税率で課税されます。2021年以降は海外中古不動産の減価償却による損失を他の所得と相殺できないため、節税効果はほとんどありません。
節税を実現するには、実際にUAEに移住して日本の税務居住者でなくなる必要があります。
- Qドバイ法人を作るだけで節税になるって本当?
- A
いいえ、日本居住者が株主の場合は節税になりません。
UAEの法人税率9%は日本のCFC税制のトリガー税率27%または20%を大きく下回るため、ドバイ法人の利益が日本で合算課税されます。設立費用は約142万円、年間維持費は約80万円から160万円かかり、税務申告も複雑になります。実質的な税率は日本の法人税率と同等になるため、コストだけが増える結果となります。
- Q海外口座を使った不動産収入は日本に報告しなくていいの?
- A
いいえ、必ず報告する必要があります。
日本の永住者は海外口座の収入も含めて全世界所得を申告する義務があります。海外資産が5,000万円を超える場合は国外財産調書の提出も必要です。
日本は2023事務年度に約246万件のCRS情報を受領しており、海外口座情報は自動的に税務当局に提供されます。未申告の場合、加算税や延滞税、最悪の場合は刑事罰の対象となります。
まとめ|日本人がドバイ不動産で節税する前に確認すべきポイント
日本居住者がドバイ不動産を購入しても、基本的に節税効果は得にくいです。
日本の全世界所得課税により、ドバイの賃貸収入は日本で最高約55.95%の税率で課税されます。2021年の税制改正により海外不動産の減価償却損失も他の所得と相殺できなくなりました。
高所得者の場合、日本法人での購入により実効税率を約30%から37%に抑え、損失繰越のメリットを活かせる可能性があります。ただし、ドバイ法人を設立しても、日本居住者が株主である限りCFC税制により合算課税され、設立・維持コストが余分にかかるだけです。
真の節税を実現するには、UAEへの移住と税務居住者の変更が必要です。投資前には必ず国際税務に精通した専門家に相談しましょう。
購入前に、税務の論点を整理しておきたい方へ
一般論ではなく、ご自身の前提での確認事項をお伝えします。個別の税額計算は提携の税理士をご紹介できます。
ご相談は無料です。しつこい営業はいたしません。
次に読むなら:ドバイで法人を設立するには?費用・メリット・必要書類をわかりやすく解説
あわせて読みたい関連記事
ドバイの個人向け税制の全体像は、こちらで整理しています↓
法人向けの税制については、こちらをご覧ください↓
ドバイ不動産投資の始め方は、こちらでまとめています↓
ドバイの銀行と口座については、こちらもどうぞ↓
トラブルを避けるための注意点は、詐欺事例のまとめをご覧ください↓
- 出典元
- *1 Dubai Land Department:「Dubai Property Tax Guide 2025」
- *2 UAE Federal Tax Authority:「UAE Corporate Tax Law 2023」
- *3 国税庁:「居住者の課税所得の範囲」
- *4 PwC Japan:「Japan Individual Taxes on Personal Income」
- *5 JETRO:「Overview of Corporate Income Taxes in Japan」
- *6 KPMG Japan:「Taxation in Japan 2023」
- *7 PwC Japan:「Japan Corporate Group Taxation – CFC Rules」
- *8 Reddit JapanFinance:「Tax on Overseas Rental Income in Japan」
- *9 Grant Thornton Japan:「Losses on Rental Property Disallowed for Japanese Taxes」
- *10 HouseKey Japan:「How to Reduce Your Taxes with Japanese Real Estate Depreciation」
- *11 PwC Japan:「Japan Corporate Deductions」
- *12 Japan Law & Tax:「Real Estate Investment and Tax Saving in Japan」
- *13 Grant Thornton Japan:「Japan Tax Bulletin – CFC Regime Amendments」
- *14 PwC Japan:「Impact of UAE Corporate Tax Law on Japan-UAE Tax Treaty」
- *15 Japan Compliance Services:「Navigating Japan’s Tax Haven Countermeasure System」
- *16 Nishimura & Asahi:「New Developments in Japan’s CFC Rules」
- *17 UAE Ministry of Finance:「UAE Economic Substance Regulations」
- *18 KPMG Japan:「Japanese CFC Regime – 2017 Tax Reform」
- *19 国税庁:「国外財産報告要件」
- *20 国税庁:「令和5事務年度 租税条約等に基づく情報交換事績の概要」
- *21 DMCC:「Dubai Freezone Company Setup Cost Guide」
※本記事は税務の一般的な解説を目的としたものであり、個別の事案の結果を保証するものではありません。詳細については、必ず顧問税理士へご相談ください。