※本記事は2026年9月時点の公開情報にもとづく一般的な解説です。税額や制度の適用可否は個別の事実関係によって変わります。実際の判断は必ず顧問税理士にご確認ください。
ドバイで法人節税はできる?最新税制の基本をわかりやすく解説
| 項目 | 内容 |
|---|---|
| 導入日 | 2023年6月1日 |
| 標準税率 | 375,000AED以下:0% 375,000AED超過分:9% |
| QFZP (適格フリーゾーン法人) |
適格所得:0% 非適格所得:9% |
| 小規模事業者免税 | 売上300万AED以下:0% (2029年12月31日まで) |
| DMTT (国内最低補完税) |
15%(連結売上7.5億ユーロ以上の多国籍企業) 2025年1月1日導入 |
| 申告期限 | 会計年度終了後9ヶ月以内 |
| 免税対象者 | 政府機関、資源採掘事業、適格公益団体、年金基金 |
出典:Federal Tax Authority UAE: 「Corporate Tax General Guide(2023年9月)」、UAE Official Portal: 「Corporate tax (CT)(2025年10月)」
1-1 ドバイ法人の節税が注目されている背景とは
UAEでは2023年6月1日から法人税制度が導入されました(*1)。この改正により、従来の完全無税状態から、利益375,000AED(約1,500万円/為替により変動)を超える部分に9%の法人税が課される仕組みへと変化しています。
しかし、この税制導入は国際的な税務透明性基準への対応を目的としており、OECD BEPSプロジェクトとの整合性を確保するための措置です。
導入の背景には、石油依存からの経済多様化戦略があります。UAE政府は法人税収入を新たな財源として位置づけ、公共インフラや教育分野への投資資金を確保する意図があります。
一方で、375,000AED以下の所得には0%税率が適用されるため、中小企業や新規事業への配慮も見られます。
この二段階税率構造により、UAEは依然として国際的に競争力のある税制環境を維持しています。
1-2 UAEで導入された法人税制度の概要を整理
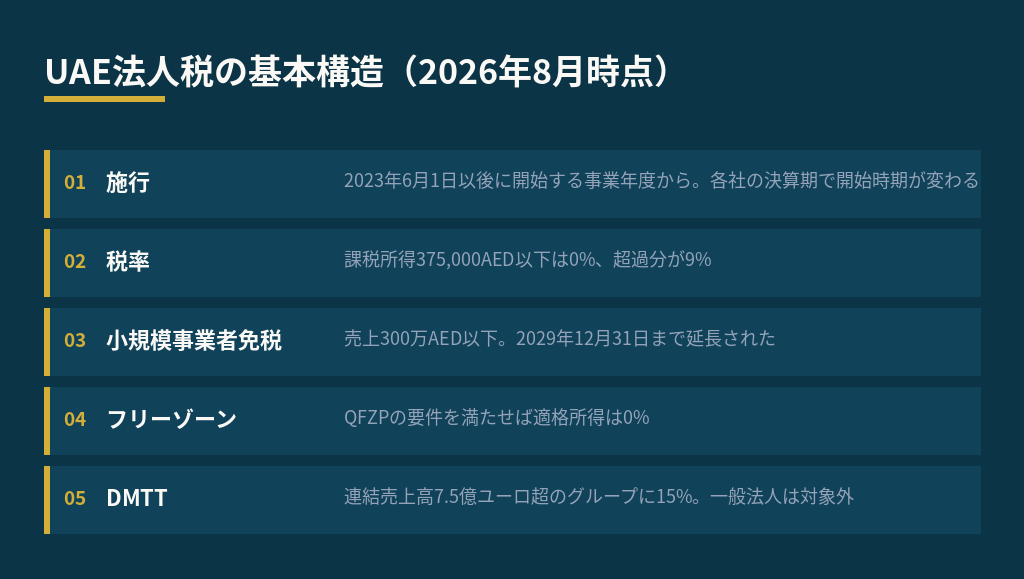
UAE法人税制は連邦法令第47号により規定されています(*2)。
この制度は、UAEで事業活動を行うすべての法人および個人事業主を対象としており、フリーゾーン企業、外国企業のUAE支店、銀行業務も含まれます。課税期間は原則として暦年の1月1日から12月31日までですが、企業の会計年度に応じて変更も可能です。
申告期限は会計年度終了後9ヶ月以内と定められています。免税対象者には政府機関、資源採掘事業、政府管理事業体、適格公益団体、年金基金などが含まれます。この制度設計により、公共性の高い組織や特定産業には配慮しつつ、一般企業には適正な課税を行う仕組みが構築されています。
税務当局による管理体制も整備され、国際基準に沿った透明性の高い税制運用が実現しています。
1-3 2026年時点の税率・免除対象・適用範囲をわかりやすく解説
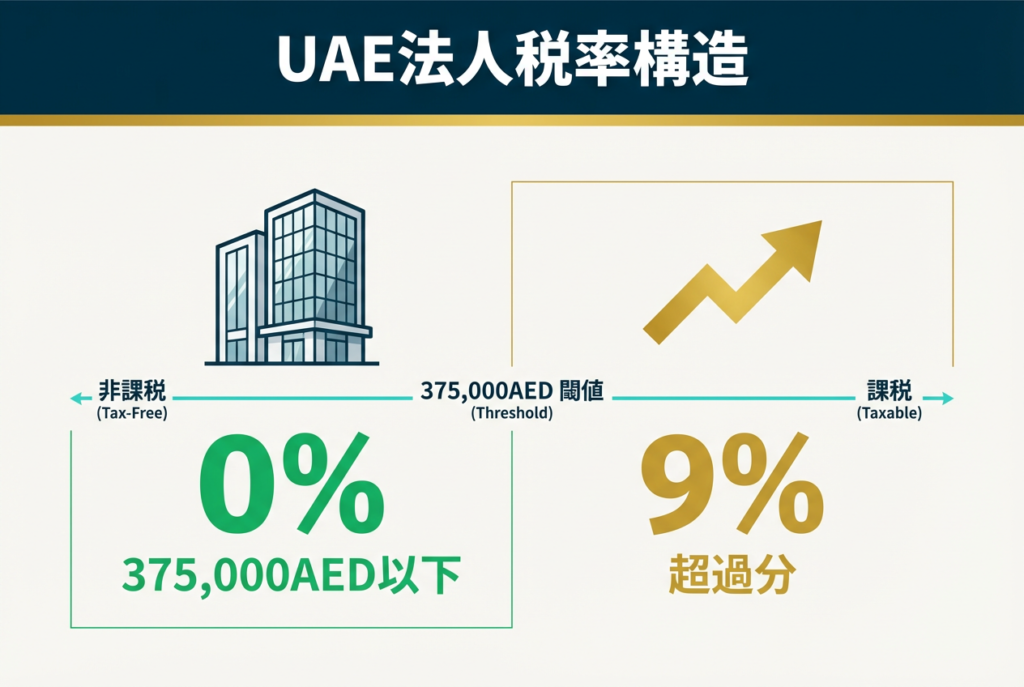
2025年時点のUAE法人税制では、通常企業に対して375,000AED以下の所得に0%、超過部分に9%の二段階税率が適用されます(*2)。
フリーゾーン企業で適格条件を満たす場合、適格所得に対しては0%税率が継続されます。さらに、2025年1月1日からは、連結売上高が7億5,000万ユーロ(約1,125億円)以上の多国籍企業に対して15%の国内最低補完税(DMTT)が導入されました。
中小企業向けの優遇措置として、年間売上300万AED(約1億2,000万円)以下の企業は2029年12月31日まで実効税率0%の小規模事業者免税制度を利用できます。
この期限は当初2026年12月31日まででしたが、2026年8月の改正(Ministerial Decision No. 131 of 2026)で2029年12月31日まで延長されました。またこの制度は「売上(Revenue)」基準で利益基準ではなく、課税期間ごとに適用を選択(Election)する必要があり、法人税の登録と申告の義務そのものは免除されません。
2025年8月28日発行の大臣決定第229号により、適格商品の定義が拡大され、従来の「原料形態」要件が撤廃されました(*3)。この改正は2023年6月1日に遡及適用されるため、既存の申告内容の見直しが必要なケースもあります。環境商品(カーボンクレジット、再生可能エネルギー証書)も新たに適格商品に追加されています。
ドバイ法人の設立を検討する前に確認したい方へ
実体のない法人はCFC税制で合算課税の対象になります。ご想定の体制で経済活動基準を満たせるか、前提をうかがって論点を整理します。
友だち追加のみで、ご相談は無料です。
なぜ移住しなくても節税ができるのか?ドバイ法人の仕組みを整理
2-1 「居住地」ではなく「法人所在地」で課税される仕組み
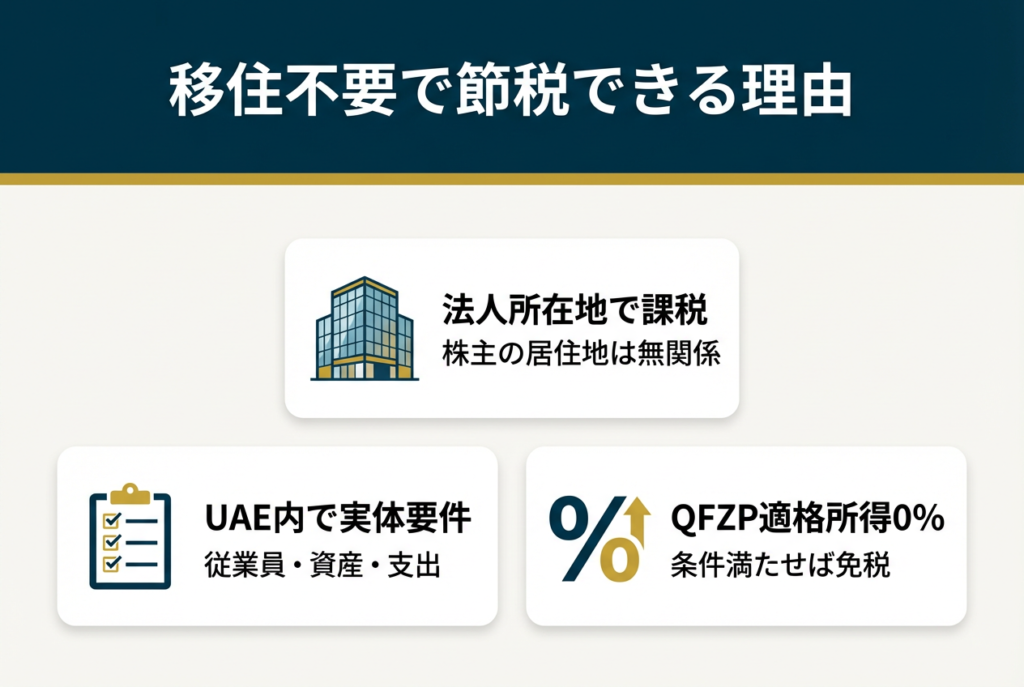
UAE法人税制では、法人の税務上の居住地はUAEで設立された法人、または実効的管理支配地がUAEにある外国法人と定義されています(*4)。ここでいう実効的管理支配地とは、主要な経営判断や商業的決定が実質的に行われる場所を指します。この判断には、取締役会の開催地、経営幹部の所在地、戦略的意思決定の実施場所などが考慮されます。
居住法人は全世界所得に対して課税される一方、非居住法人はUAE源泉所得のみが課税対象となります。重要なのは、法人の税務居住地は株主個人の居住地とは独立して判定される点です。つまり、株主が日本に居住していても、法人がUAEで設立され、UAE内で実効的管理が行われていれば、その法人はUAE居住法人として扱われます。
この仕組みにより、株主の物理的な移住なしに、法人レベルでの税制メリットを享受することが可能になっています。
2-2 移住しなくても節税が成立するケースとは
はじめに前提を整理します。ここで説明するのは「UAE側で法人税が0%になる条件」です。日本側では、日本居住者が支配する外国法人について別途CFC税制(外国子会社合算税制)の判定が入るため、UAEで0%になっても日本で課税されないとは限りません。
そのうえで、フリーゾーン企業が適格フリーゾーン法人(QFZP)の条件を満たす場合、株主の居住地に関係なく適格所得に対して0%税率が適用されます(*5)。
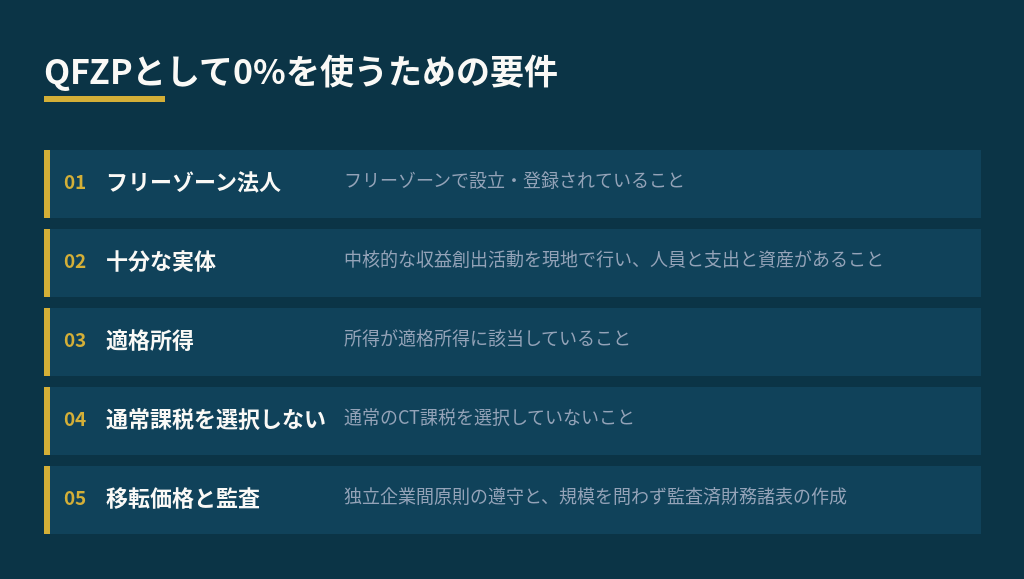
QFZP資格を得るには、フリーゾーン内での十分な実体要件を満たす必要があります。具体的には、適切な人数の常勤従業員、十分な営業支出、適切な物理的資産をフリーゾーン内に保有し、中核的な収益創出活動を実施することが求められます。
この実体要件は企業の事業規模に応じて判断されますが、株主個人の滞在は要件に含まれていません。フリーゾーン企業間の取引で、取引相手が実質受益者である場合も適格所得となります。
重要なのは、法人自体がUAE内で実質的な事業活動を行っているかという点であり、株主の物理的所在地は直接的な判断基準ではありません。ただし、移転価格税制への準拠と監査済財務諸表の作成は必須要件です。
2-3 日本居住者がドバイ法人を使う際のポイント
日本とUAEの間には2014年12月に発効した租税条約が存在し、二重課税の回避措置が整備されています(*6)。
しかし、日本の外国子会社合算税制(CFC税制)により、日本居住者が支配する外国法人の未分配利益が一定条件下で日本で課税される可能性があります。具体的には、外国関係会社の租税負担割合が20%未満(経済活動基準を満たさない対象外国関係会社)、またはペーパーカンパニー等の特定外国関係会社で27%未満(2024年4月1日以後に開始する事業年度から30%→27%へ引下げ)である場合が判定の入口になります。UAEの法人税率は9%でこの基準を下回るため、実体を伴わない法人は会社単位で合算課税される可能性が高くなります。
2025年1月1日からUAEが導入した15%のDMTTは、連結売上高7.5億ユーロ超の多国籍企業グループを対象とした制度です。UAEのDMTTは2025年8月にOECDの経過的適格地位(Transitional Qualified Status)を取得しており、対象グループについては他国での追加課税(IIRなど)が重複しにくい仕組みになっています(*7)。ただしこれは大規模グループ向けの制度で、個人投資家や中小規模の法人には適用されません。本記事の読者にとっては、CFC税制の判定のほうが実務的な論点になります。
ただし、実効的管理支配地の判定には注意が必要です。UAE法人の取締役会や戦略的意思決定が実質的に日本で行われている場合、日本税法上の居住法人と認定されるリスクがあります。
ドバイに移住して個人の税金を節税する方法については、こちらで詳しく解説しています↓
節税できるドバイ法人の条件|実体要件・管理支配地・課税対象の境界を解説
| 条件 | 要件内容 | 主な確認ポイント |
|---|---|---|
| ① | フリーゾーン法人であること | UAEフリーゾーンで設立・登録済 |
| ② | 十分な実体を維持 (Adequate Substance) |
・適格常勤従業員 ・十分な営業支出 ・適切な物理的資産 ※中核的収益創出活動(CIGA)をフリーゾーン内で実施 |
| ③ | 適格所得を得ること | 適格活動(商品取引、持株、知的財産等)からの所得 |
| ④ | 標準税制への選択適用を 行っていないこと |
9%標準税率を自主選択していない |
| ⑤ | 移転価格原則を遵守 | 関連当事者取引が独立企業間価格で実施されている |
| ⑥ | ミニマム基準を満たす | 非適格収入が500万AED(約2億円)または総収入の5%以下 |
| 追加 | 監査済財務諸表の作成 | 収入規模にかかわらず必須 |
出典:Federal Tax Authority: 「Corporate Tax Guide on Free Zone Persons(2024年5月)」
3-1 実体要件(Substance Test)を満たすとはどういうことか
実体要件とは、フリーゾーン企業が適格所得に対する0%税率を享受するために満たすべき基準です(*5)。中核的な収益創出活動(CIGA)をフリーゾーン内で実施することが求められ、単なる管理業務では不十分とされています。
十分な実体は3つの要素で構成されます。第一に適切な人数の適格常勤従業員、第二にUAE内での十分な営業支出、第三にUAE内での適切な物理的資産です。
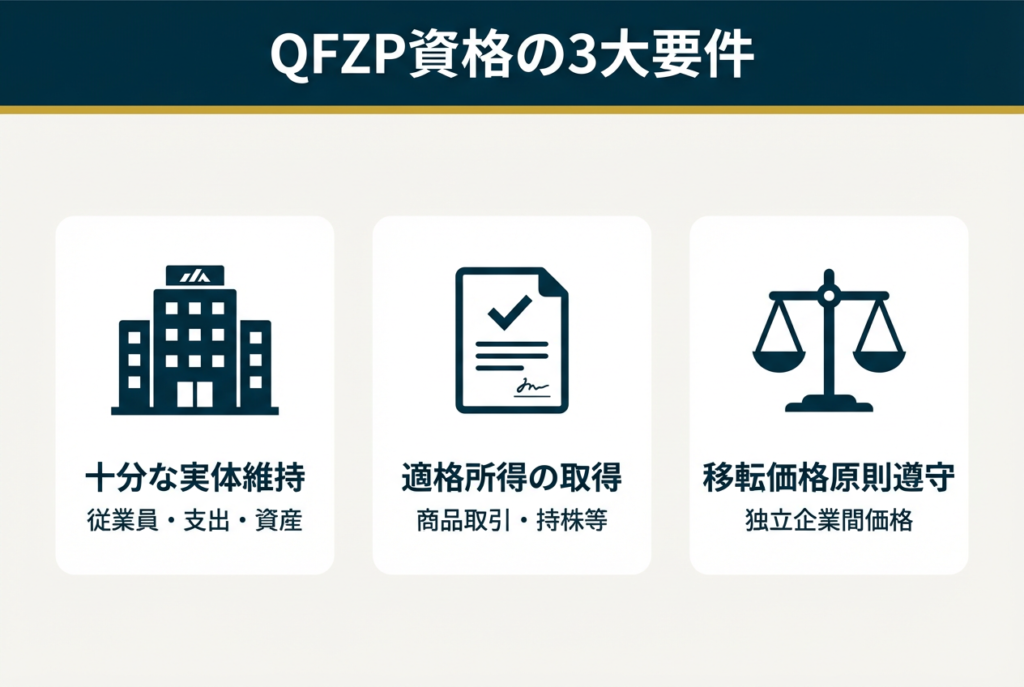
これらの基準には固定的な数値基準は設定されておらず、事業の性質と規模に応じて個別に判断されます。中核的活動の外部委託も一定条件下で認められますが、フリーゾーン内の関連会社または第三者への委託に限定され、UAE法人が適切な監督を維持する必要があります。
知的財産関連の研究開発については、UAE内の任意の事業者、またはUAE外の非関連当事者への委託も条件付きで許容されています。2022年12月31日まで適用されていた経済実体報告制度は廃止され、現在は法人税制度内の実体要件に統合されています(*8)。
3-2 管理支配地(Place of Effective Management)の考え方
管理支配地(PoEM)とは、企業全体の運営に不可欠な主要な経営判断と商業的決定が実質的に行われる場所を指します(*4)。
判断要素には、取締役会の開催場所、CEO・CFO等の上級役員が職務を遂行する場所、戦略的・政策的決定が行われる場所が含まれます。この概念はOECDモデル租税条約に基づいており、国際的に標準化された基準です。
外国で設立された法人でも、PoEMがUAE内にあればUAE税務居住者と判定され、全世界所得に対してUAEで課税されます。逆に、UAE設立法人であっても、実効的管理支配がUAE外で行われている場合、外国での税務居住者と認定されるリスクがあります。
重要なのは、中間管理職による日常的な業務判断や定型的な管理サポート業務だけではPoEMを構成しないという点です。多国籍企業グループでは、UAE拠点から外国子会社に対する戦略的統制を行う場合、外国子会社がUAE居住者と認定される可能性にも留意が必要です。
3-3 節税が認められないケースとリスクの判断基準
UAE法人税法第50条には一般的租税回避否認規定(GAAR)が設けられており、主な目的が租税優位の取得であり、法人税法の目的や趣旨を損なう取引については、税務当局が否認できる権限があります(*9)。人為的に事業を複数の法人に分割し、小規模事業者免税(売上300万AED基準)やQFZP資格を不当に取得する行為は禁止されています。
税務不遵守に対する罰則も明確化されています。
登録遅延には10,000AED(約40万円)の罰金が課され、申告遅延には最初の12ヶ月間は月額500AED(約2万円)、以降は月額1,000AED(約4万円)の罰金が科されます(*9)。未納税額には年率14%の利息が月次で計算され、虚偽または誤解を招く情報の提出には最大200%の罰金が適用される場合があります。
QFZP要件を満たさない場合、当該年度から4年間にわたりQFZPステータスを喪失し、6年目まで再判定ができません。実体要件の欠如により税制優遇が否認されるリスクもあるため、形式的な法人設立だけでなく、UAE内での実質的な事業活動の維持が不可欠です。
フリーゾーン法人と本土法人の違い|節税につながる制度のポイント
4-1 本土法人との違いを比較して理解する
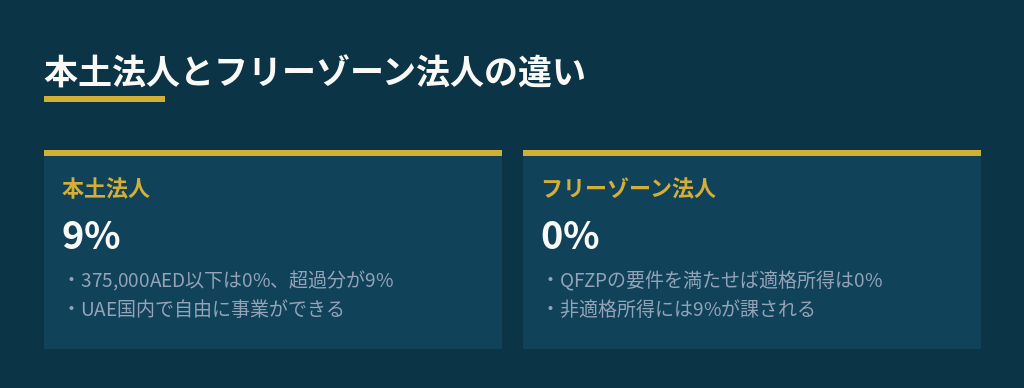
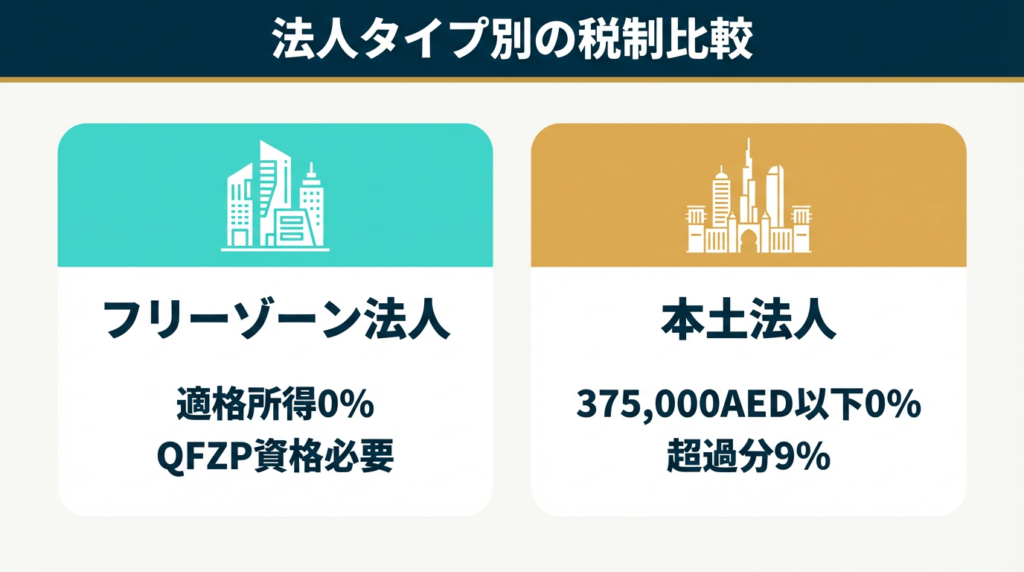
本土法人には所得375,000AED以下(約1,400万円)に0%、超過部分に9%の二段階税率が適用されます(*10)。
小規模事業者免税制度により、年間売上300万AED(約1億2,000万円)以下の企業は2029年12月31日まで実効税率0%の免税措置を利用できます(*11)。この免税制度は収入基準のみで判定されるため、適用が比較的簡便です。
一方、QFZPには所得金額による区分はなく、適格所得か非適格所得かという性質による区分が適用されます(*5)。QFZPは小規模事業者免税、グループ内移転免税、税務グループ制度を利用できません。
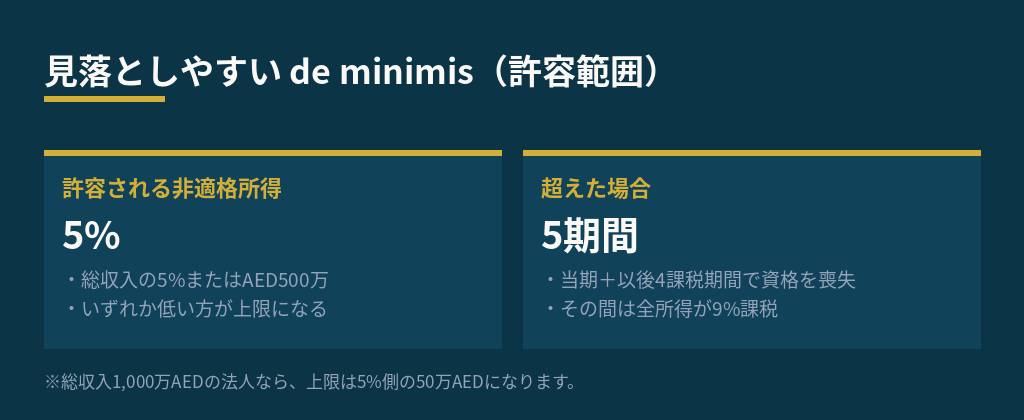
実務で見落とされやすいのがde minimis(許容範囲)です。非適格所得が総収入の5%またはAED 500万のいずれか低い方を超えると、その課税期間だけでなく以後4課税期間(合計5期間)にわたってQFZP資格を失い、全所得が9%課税になります。総収入1,000万AEDの法人なら上限は5%側の50万AEDです。またQFZPを主張する場合は、収入規模に関係なく監査済財務諸表の作成が必須になります。
本土法人は移転価格文書化について標準ルールが適用されますが、QFZPでは移転価格遵守がQFZP資格要件そのものとなっています。また、QFZPは収入規模にかかわらず監査済財務諸表の作成が必須ですが、2025年1月1日以降開始の課税期間からは、本土の独立企業でも収入5,000万AED(約20億円)超の場合は監査済財務諸表が必要になります(*12)。
4-2 QFZP(Qualified Free Zone Person)制度の最新動向
2025年8月28日発行の大臣決定第229号は、2023年の大臣決定第265号を完全に置き換え、2023年6月1日に遡及適用されます(*3)。同時に発行された大臣決定第230号では、商品価格認定のための13の認定価格報告機関が指定されました(*13)。
適格活動の定義も明確化されました。
商品取引には物理的取引に加え、ヘッジ目的の関連金融デリバティブ取引、ストラクチャードコモディティファイナンス(前払、ファクタリング、フォーフェイティング等)も含まれます。ただし、流通・倉庫・物流・在庫管理機能からの収入が総収入の51%以上を占める場合は適格商品取引とみなされません。
財務・ファイナンスサービスには「関連当事者向けまたは自己勘定」が明記され、自己投資収益も適格所得となることが明確化されました。
「法人と個人、どちらで持つべきか」を判断したい方へ
保有目的・保有期間・出口の想定で答えが変わります。ご状況をうかがって判断材料を整理してお渡しします。
友だち追加のみで、ご相談は無料です。
節税を最大化するためのドバイ法人設計と最新の変更点
5-1 節税効果を高める法人構成・事業モデルの考え方
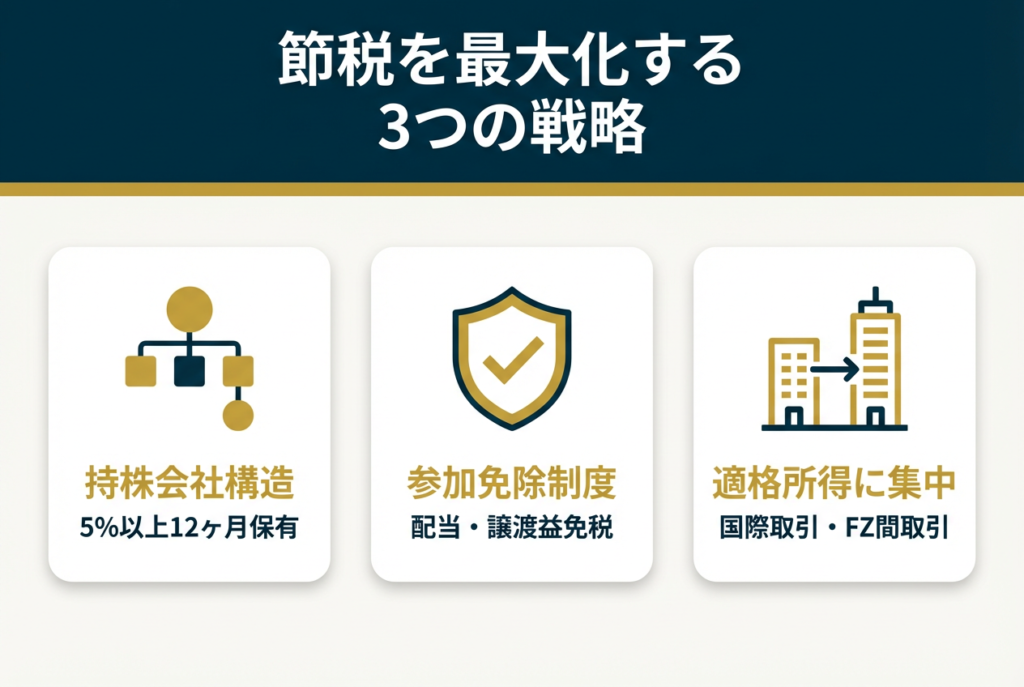
持株会社構造を活用する場合、参加免除制度により、一定条件を満たす株式保有から生じる配当金と譲渡益が法人税から免除されます(*14)。免除条件は、保有割合5%以上かつ12ヶ月以上保有、または取得価格400万AED以上です(*15)。さらに、投資先が外国で9%以上の税率が適用される法人である必要があります。
参加資産の判定には資産テストがあり、直接・間接資産の50%超が非適格所有持分で構成される場合は参加資産として認められません。グループ内取引については、適格グループ要件を満たせば税制中立的な移転が可能ですが、QFZPはこの制度を利用できません。
QFZP資格と組み合わせる場合、適格所得としての国際取引やフリーゾーン法人間取引に注力し、0%税率の適用範囲を最大化する設計が有効です。ただし、過度に複雑な構造は実体要件の充足が困難になり、一般的租税回避否認規定の適用リスクも高まる点に留意が必要です(*9)。
ドバイ法人設立後の銀行口座開設については、こちらで詳しく書いています↓
5-2 税務リスクを避けるための実務ポイント
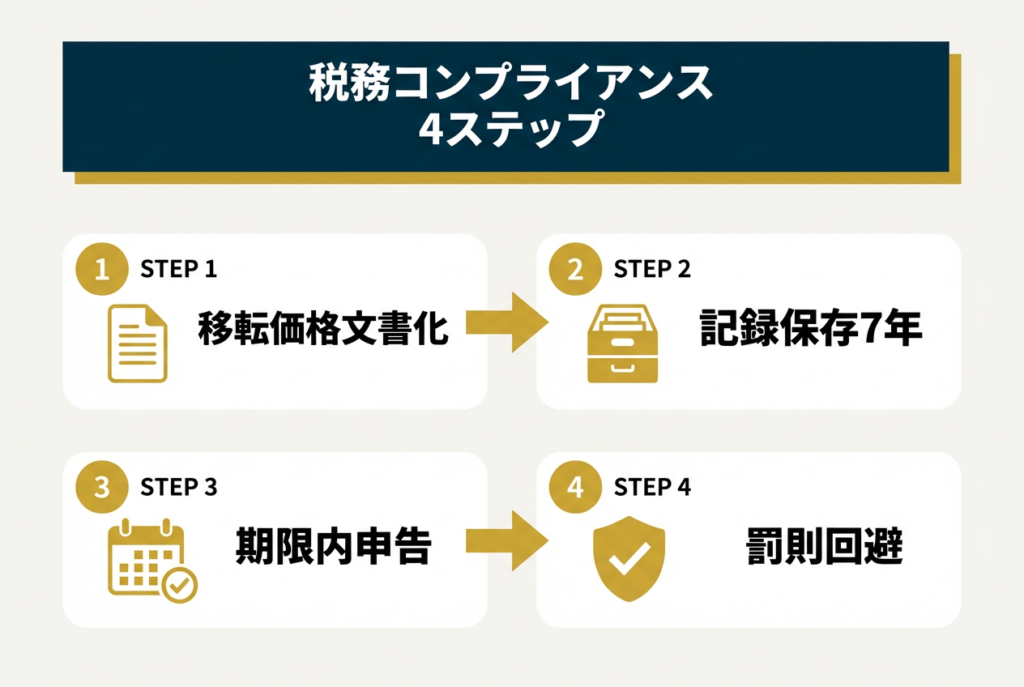
移転価格文書化は三層構造で構成されます。第一に開示フォーム、第二にマスターファイル、第三にローカルファイル、さらに該当する場合は国別報告書と追加補助文書が必要です(*16)。
QFZPの場合、フリーゾーン本体と外国恒久的施設または国内恒久的施設との間の利益配分も、移転価格原則に基づく独立企業間価格で行う必要があります(*5)。
財務記録と関連文書は、該当課税期間終了後7年間の保存が義務付けられています(*17)。
登録遅延には10,000AED(約40万円)の罰金、申告遅延には最初の12ヶ月は月額500AED(約2万円)、以降は月額1,000AED(約4万円)の罰金が科されます。未納税額には年率14%の利息が月次で計算されます(*9)。また、不正確な申告書を提出し、期限内に訂正しない場合は500AEDの罰金が課されます(*9)。
移転価格文書化の閾値を超える企業は、適切な文書を準備し、税務調査時に速やかに提出できる体制を整えることが重要です。
5-3 最新税制改正で注目すべき変更点
2025年には3つの重要な改正が実施されました。
第一に、2025年3月25日発行の大臣決定第84号により、監査済財務諸表要件が更新されました(*12)。2025年1月1日以降開始の課税期間から、すべてのQFZPは監査済財務諸表の作成が必須となり、独立企業で収入5,000万AED(約20億円)超の場合も監査済財務諸表が必要です。税務グループは収入規模にかかわらず特別目的財務諸表の監査が求められます。
第二に、2025年8月28日には大臣決定第229号が、8月29日には大臣決定第230号が発行されました(*3)(*13)。第229号の主要変更点として、公表価格概念の導入により、商品が認定商品取引所または認定価格報告機関による価格が明示されていれば適格となります。関連商品概念も新設され、統一商品名称(HSN)の同一章内の商品であれば、関連商品の公表価格を適格判定に使用できます。これらの改正は2023年6月1日に遡及適用されるため、既存の申告内容の見直しが必要なケースもあります。
第三に、UAE DMTTは2025年8月にOECDから経過的適格地位を取得しており(*7)、国際的な税制調和が進展しています。この地位取得により、UAEで適正に法人税を納付すれば、他国での追加課税が防止される仕組みが確立されました。
FAQ|移住せずにドバイで節税するには?よくある質問まとめ
- Qドバイに移住しなくても、法人設立で本当に節税できる?
- A
可能です。UAE法人税制では法人の税務居住地は設立地または実効的管理支配地で判定され、株主個人の居住地とは独立しています。
フリーゾーン法人でQFZP要件を満たせば、適格所得に対して0%税率が適用されます。実体要件では法人自体がUAE内で十分な従業員・資産・営業支出を保有し中核活動を実施することが求められますが、株主の滞在は条件に含まれません。ただし実効的管理支配地が日本にあると判定される場合、日本居住法人として扱われるリスクがあるため、UAE内での実質的な経営体制構築が重要です。
- Q日本居住者がドバイ法人を持つと、日本で課税される可能性はある?
- A
あります。日本の外国子会社合算税制(CFC税制)により、日本居住者が支配する外国法人の未分配利益が一定条件で日本で課税される場合があります。
ただし、2025年1月からUAEが導入した15%のDMTTにより、大規模多国籍企業では日本親会社による所得合算ルールの適用リスクが軽減されています。UAEは2025年8月にOECDから経過的適格地位を取得しており、適正にUAE法人税を納付すれば外国税務当局の追加課税が防止される仕組みです。また実効的管理支配地が日本にあると判定されると日本税法上の居住法人となるため、UAE法人の取締役会や戦略決定を実質的にUAEで行う体制が必要です。
- Qフリーゾーン法人と本土法人は、どちらが節税に有利?
- A
状況により異なります。
フリーゾーン法人でQFZP資格を得れば、適格所得は金額にかかわらず0%税率が適用されます。国際取引やフリーゾーン法人間取引が中心の事業に有利です。
本土法人は所得375,000AED(約1,500万円/為替により変動)以下が0%、超過部分が9%で、2029年12月31日までは年間売上300万AED(約1億2,000万円)以下なら課税所得がゼロとして扱われます(毎期の選択申請が必要で、申告義務そのものは残ります)。小規模事業者免税は収入基準のみで簡便ですが、QFZPは収入規模にかかわらず監査済財務諸表や移転価格文書化が必須となり、コンプライアンス負担が高くなります。
UAE国内ビジネスが中心なら本土法人、国際的な商品取引や持株会社機能ならQFZPが有利となる傾向があります。
あわせて読みたい関連記事
ドバイの法人向け税制の全体像は、こちらで整理しています↓
個人向けの税制については、こちらをご覧ください↓
ドバイ不動産投資の始め方は、こちらでまとめています↓
ドバイの銀行と口座については、こちらもどうぞ↓
まとめ|ドバイ法人で節税するために知っておきたい最新税制
UAEでは2023年6月から法人税制が導入され、通常企業には375,000AED超過部分に9%が課税されます。
フリーゾーン法人でQFZP資格を満たせば適格所得に0%税率が適用されますが、2025年8月の大臣決定第229号で適格活動の定義が大幅に改正され、2023年6月に遡及適用されています。株主個人の移住は不要ですが、UAE内での実体要件充足と実効的管理支配地の確保が必須です。
日本居住者の場合、CFC税制や実効的管理支配地の判定に注意が必要ですが、2025年導入のDMTTとOECD経過的適格地位取得により税制環境は整備されています。
※本記事は税務の一般的な解説を目的としたものであり、個別の事案を保証するものではありません。詳細については、必ず顧問税理士へご相談ください。
▶︎ ドバイの法人税制度全体(VAT、登録手続き、罰金制度など)について、もっと詳しく知りたい方はこちらもどうぞ
-
出典元
- *1 Federal Tax Authority UAE: 「Corporate Tax General Guide」
- *2 UAE Official Portal: 「Corporate tax (CT)」
- *3 UAE Ministry of Finance: 「Ministerial Decision No. 229 of 2025 Regarding Qualifying Activities and Excluded Activities」
- *4 Federal Tax Authority: 「Tax Resident and Tax Residency Certificate Guide」
- *5 Federal Tax Authority: 「Corporate Tax Guide on Free Zone Persons」
- *6 PwC Japan: 「Impact of the newly enacted UAE corporate tax law on the Japan-UAE Tax Treaty」
- *7 Gates Dubai: 「Latest Information on Dubai Corporate Tax – DMTT Implementation」
- *8 Cabinet Decision No. 98 of 2024: 「Restriction on Economic Substance Regulations applicability」
- *9 Cabinet Decision No. 75 of 2023: 「Administrative Penalties for Corporate Tax Violations」
- *10 Federal Tax Authority: 「Corporate Tax General Guide – Sections on Mainland vs Free Zone」
- *11 Ministerial Decision No. 73 of 2023: 「Small Business Relief provisions」
- *12 UAE Ministry of Finance: 「Ministerial Decision No. 84 of 2025 on Audited Financial Statements」
- *13 UAE Ministry of Finance: 「Ministerial Decision No. 230 of 2025 on Specification of Recognised Price Reporting Agencies」
- *14 Federal Tax Authority: 「Corporate Tax Guide – Exempt Income: Dividends and Participation Exemption」
- *15 Ministerial Decision No. 116 of 2023: 「Participation Exemption for Corporate Tax Purposes」
- *16 Federal Tax Authority: 「Transfer Pricing Guide」
- *17 Federal Tax Authority: 「Corporate Tax Returns Guide」